
商傳媒|方承業/綜合外電報導
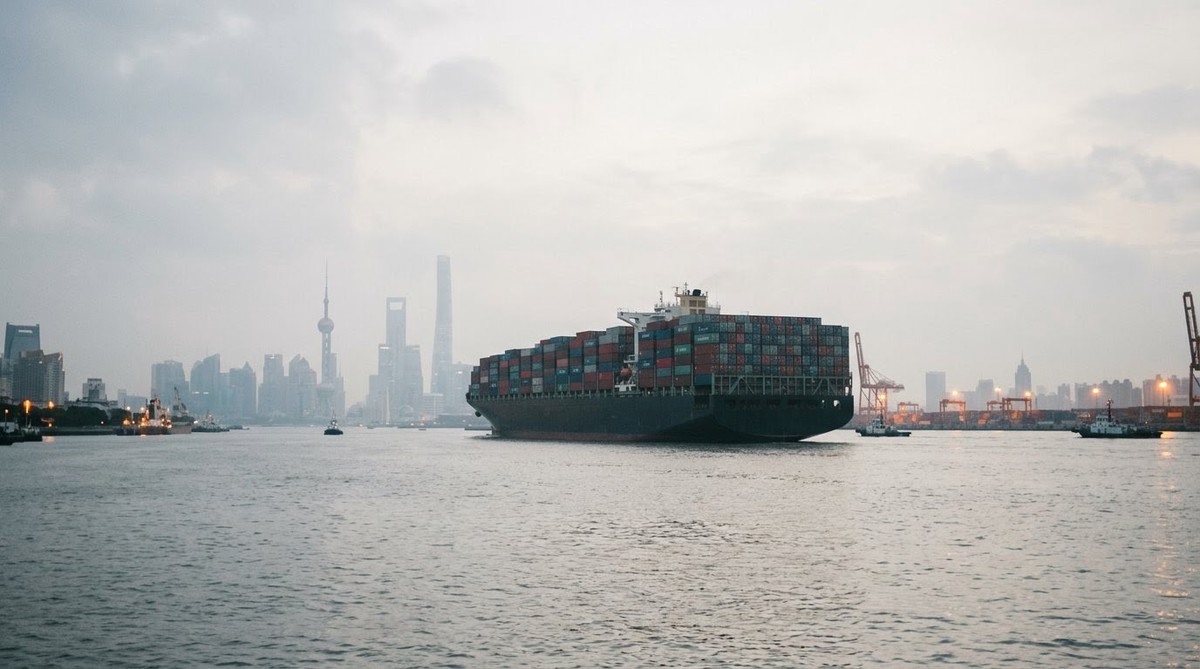
近期亞太地區的海運費率漲幅已超越油價,對全球貿易與供應鏈造成顯著衝擊。儘管原油價格波動,但真正推升運費的關鍵因素是貨物運送需求與船舶運載能力之間的失衡。
DHL全球貨運亞太區執行長 Niki Frank 指出,燃料雖然是運費的其中一部分,但並非最大因素。他強調,全球航空與海運貨物需求今年約成長 5%,然而運載能力卻因各種因素受限,這種供需差距對價格的影響遠大於燃料成本。多年的全球供應鏈中斷,已讓企業的思維從追求效率轉向重視供應鏈的韌性。隨著運力吃緊,承運商會優先選擇利潤較高的客戶,導致成本轉嫁。
在油輪市場方面,運輸原油的費用也大幅上漲,導致亞洲和歐洲的煉油廠面臨虧損。例如,根據倫敦證券交易所集團(LSEG)的資料顯示,作為歐洲基準的鹿特丹煉油利潤(refinery margin,指煉油產品營收扣除原油採購及運輸等成本後的利潤)在 10 月 5 日跌至每桶負 10.95 美元。亞洲的新加坡基準煉油利潤也早在 9 月 10 日就跌破負 4 美元。目前,連結中東至亞洲或歐洲航線的超大型油輪運費,每桶約在 20 至 40 美元之間,已較正常水準高出十倍以上,主因是九月以來中東地區緊張局勢升級。
高昂的運輸成本讓煉油廠面臨嚴峻挑戰。亞洲國家主要從中東採購原油,因此受運輸成本上漲的打擊尤為嚴重。歐洲煉油廠則嘗試轉向運輸距離較短的歐洲原油,例如北海布倫特原油(North Sea Brent crude oil),以降低運輸成本。摩根士丹利(Morgan Stanley)分析指出,北海布倫特原油在運往西北歐的成本上,較長途原油有每桶 10 至 15 美元的優勢。相比之下,美國煉油廠由於仰賴國內管道運輸,較不受國際海運費率影響,利潤仍維持在每桶 60 美元以上。

國際能源署(International Energy Agency)上週公布的報告示警,煉油廠如今面臨艱難抉擇:接受大幅上升的原料成本、轉用較不理想的原油種類並降低產品產量,或是減少煉油處理量,而這將使市場供應更加緊繃。