
文/謝曉菁 攝影/黃威彬
青安3.0自今年8月上路後,申貸與實際撥款進度受到關注。立委林德福今(14日)於立法院指出,青安3.0截至8月底受理金額約396億元,實際撥貸金額卻只有16億元,質疑銀行資金是否受到股市吸金影響。對此,財政部長莊翠雲回應,實際撥貸比率約為4.1%,主要因銀行須進行資格審查、房屋估價及授信程序,並非資金排擠所致。
立法院今日進行財政部業務審查,林德福關注青安3.0上路後的申貸情況,指出8月受理金額與實際撥貸金額差距明顯,實際撥貸比率僅3.8%,質疑是否因股市吸引大量資金,進而排擠銀行房貸資金,導致撥款進度緩慢。
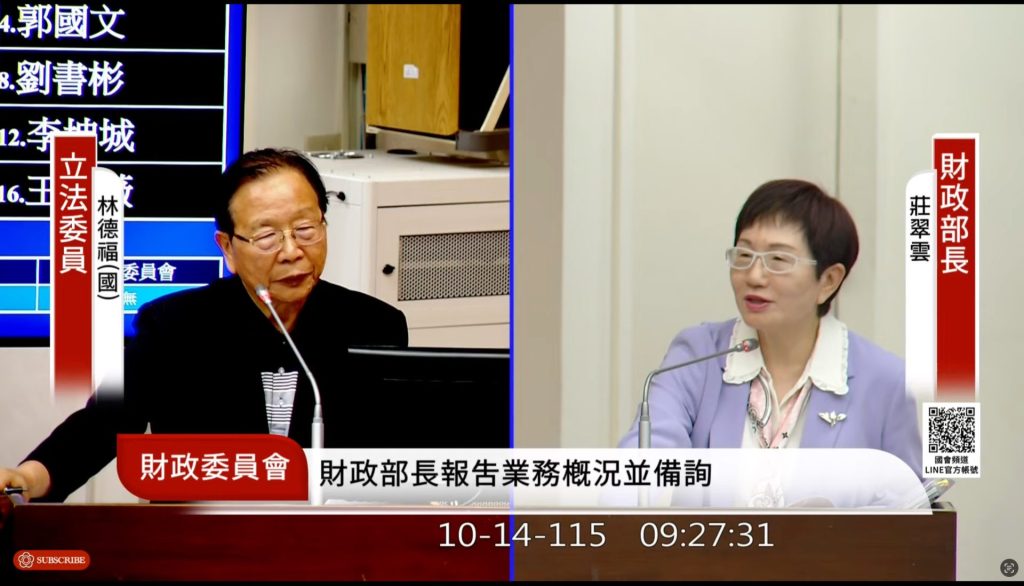
對此,莊翠雲澄清,實際撥貸比率應為4.1%,主要是青安3.0設有排富條款,銀行須審查申請人是否符合資格,並進行房屋估價及相關授信程序,因此撥貸需要一定作業時間,並非銀行資金排擠所致。
《房市讀懂了》Ep.20/通勤換房價能省多少錢?全台8大就業區比一比 最大落差打2.3折
莊翠雲進一步指出,青安3.0自8月1日開辦後,8月受理4605件,9月受理3632件,整體申請情況大致平穩。至於實際撥貸進度,截至9月底已有1861件完成撥貸,部分申請案件已陸續完成審核並進入撥款階段。
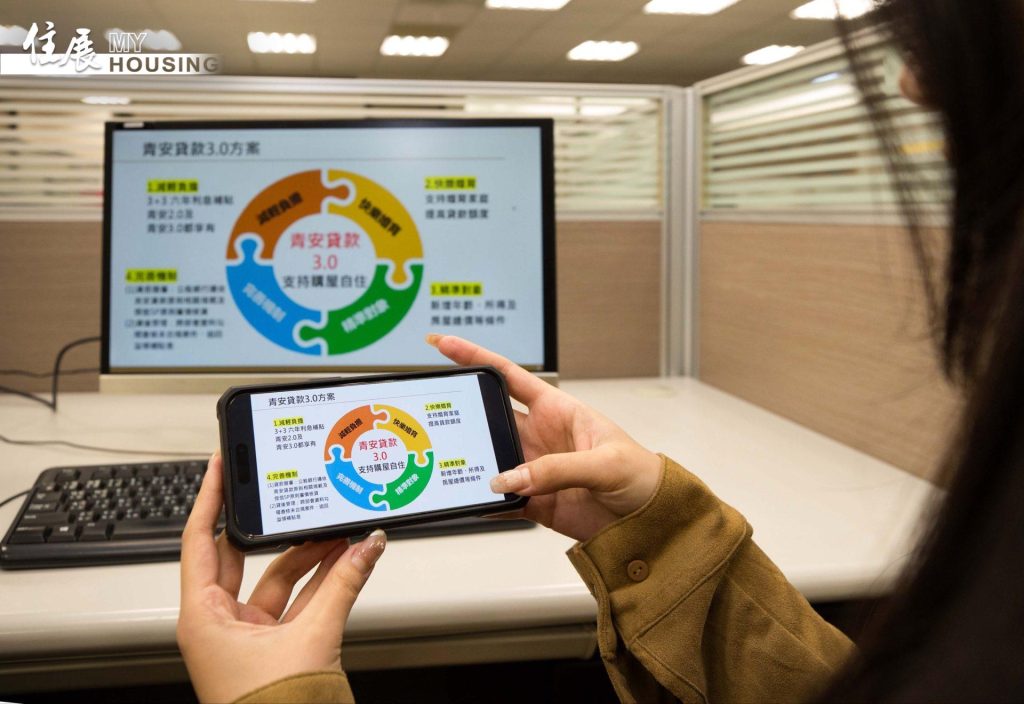
針對受理金額與撥貸金額的落差,莊翠雲說明,銀行受理房貸申請後,仍須進行借款人徵信、不動產估價及授信審核,確認貸款條件與借款人的還款能力,因此受理申請並不代表銀行能立即核貸、撥款。
她強調,銀行辦理青年購屋貸款仍須遵循相關授信原則,除了協助符合資格的民眾取得購屋資金,也必須讓借款人充分了解實際貸款額度及未來還款負擔,兼顧政策目的與授信風險。
我符合青安 3.0 嗎?30 秒自測
完整版試算 →
寬限期精算・2.0 撤案改辦評估・舊戶利率退場時間軸,都在《青安 3.0 完全指南》
《住展雜誌》創立於1985年,是全台第一家房產媒體
擁有最豐富且即時的預售屋、新成屋資訊
官方網站:www.myhousing.com.tw
FB粉絲團:www.facebook.com/myhousingfan