
文/魏敬軒 攝影/黃威彬
8月初,國內包租代管龍頭兆基集團相關企業爆出公司債兌付危機爭議,宏碁法人代表人接任董總僅2天便辭任,後由王貴增接任代理總經理。住都中心表示,目前兆基屋管公司承辦案件仍正常履約,但寄居蟹租屋負責人已確認無法繼續提供服務。住都中心及內政部啟動接手轉銜機制,將既有案件轉由其他業者接手。可是,一家公司出問題,為什麼政府會這麼緊張?
台灣近年的住宅政策,愈來愈建立在「見效快」的工具上。見效慢且入不敷出的社宅不蓋了,政策轉向以快速發錢的租金補貼、包租代管可以快速擴大社宅的供給量能、青安貸款讓年輕族群提早進場買房。每一項都能在短時間內讓政策見效有感。
但這些政策下,依然有一群年輕人夾在這些政策中間,既不夠有錢可以輕鬆背起青安貸款,又沒有辦法租一個家在這裡穩定長期居住。這群人不是傳統定義下的弱勢,他們可能有工作、有收入,也願意背合理房貸。問題是,一般市價住宅早已把門檻推得太高;留在租屋市場,又要面對租約不穩、房租上漲、房東不願租給育兒家庭,以及搬家牽動托育、學區與通勤的連鎖壓力。
為了解決這些問題,可負擔住宅才會被推到台前,成為新的未來政策解方。
被漏接的,不是低收入的人
政府其實已經看見婚育家庭的居住壓力。行政院「青年婚育租屋協助專案」提出婚育宅概念,希望透過優先入住社宅、租金補貼加碼、申請資格放寬、增加育兒安全修繕補助等方式,讓新婚與育兒家庭先住得安穩。
但這正是本文要追問的地方。既然近期政策一路往婚育家庭靠攏,現行政策為什麼最後仍然出現一群「租補接不住、青安買不起、社宅抽不到」的族群,需要透過不同的政策來接住。
台北市都市更新學會榮譽理事長、連雲建設總經理蔡漢霖指出:「現在社宅最大的問題,是租期不夠長。因此,社宅比較沒有家的感覺,也比較難做長期規劃。住戶會缺少認同感與安定感。」
為了讓民眾能長期安住在同一個地方,六都中人口成長最快,出生率最高的桃園市長張善政於就職3周年記者會提出以TOD+的政策,提供年輕家庭「住得起、住得好」的「可負擔住宅」。可負擔住宅申請主要資格為在桃園市連續設籍滿1年以上;申請人及配偶須年滿25歲且未滿45歲;育有未成年子女或懷有胎兒;夫妻合計月收入大約介於8萬5000元至12萬之間。
可負擔住宅把資產與居住拆開
婚育青年買不起房不只是所得問題,而是住宅政策出現斷層,目前仍缺少一個能長期安居、價格可預期、又不回到市場炒作的選項。景文科技大學財務金融系副教授章定煊認為:「現在政府的做法比較像是:能買的就用新青安鼓勵去買,買不起的就發租金補貼。可是中間有一群人永遠被照顧不到。他們不夠慘,也不夠有錢,通常就是現在的年輕人。」可負擔住宅政策之所以被提出,就是要補這個缺口。
桃園提出的可負擔住宅,是把住宅從一般市場中部分抽離出來。乍看像是便宜買房,實際上更像是把「居住」和「資產」切開。承購人付出市場半價的價格取得長期居住權利,但它不是一般所有權住宅,不能自由轉售、出租、增貸,也不能照市場價格享受房價增值。未來若要出售,必須透過住都中心平台,賣給符合資格者,而且維持原價購、原價賣出,不讓第一手承購人把公共補貼變成未來的市場價差。
台北市不動產估價師公會理事長鐘少佑從估價角度觀察,可負擔住宅這類產品是一種「受限制」的封閉市場產品。他說:「以台灣來看,只要是處分受限制,是與一般所有權、自由買賣不同的住宅產品,就會比較接近地上權住宅,或是使用權住宅。」
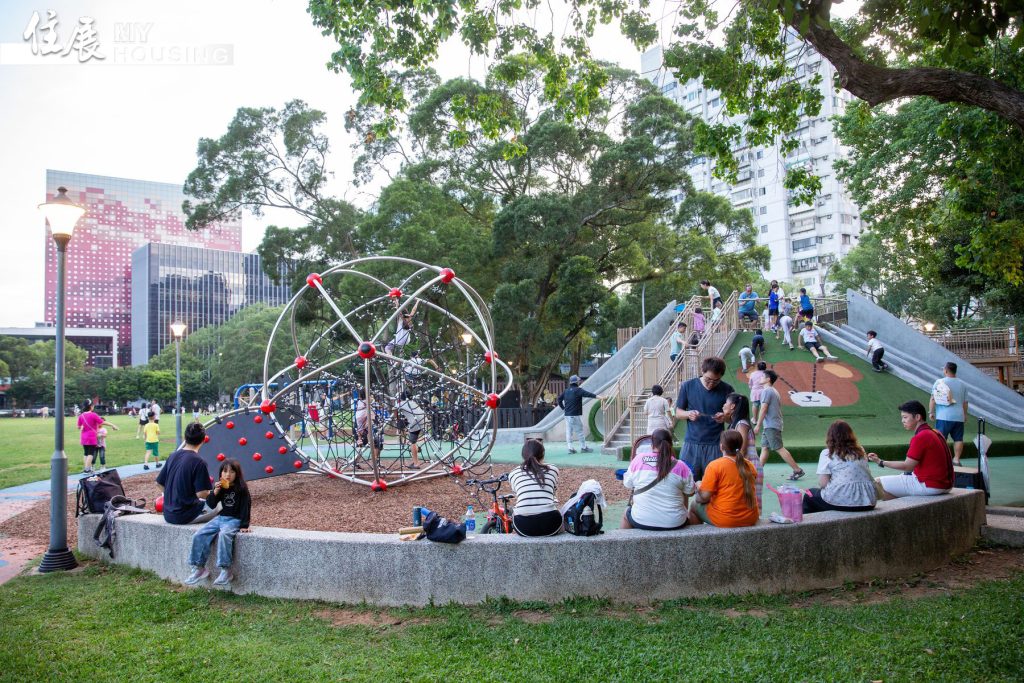
這種設計是讓住宅去商品化,單純回到居住使用,後續處分不能再享有增值收益。其權利型態接近信託下的受益權,惟定義尚未完全明確。首購可透過抵押取得貸款,且頭期款門檻大幅降低;但後續不能再以該住宅增貸。對不靠房地產做資產配置、只希望穩定居住的家庭而言,這確實提供了另一種選擇。
不過鐘少佑也建議制度應設計抗通膨。可負擔住宅目前沒有任何隨時間調整的機制,若持有20年後以原價出場,等於實質購買力縮水。他建議可納入通膨連動調整,惟必須經試算,以免加入後使其變回投資商品。
鐘少佑也指出,如果一個人沒有父母資助,也不打算透過房地產累積資產,但希望有穩定住所,在銀行貸款支持下,可負擔住宅的入手門檻確實會降低很多。對婚育青年來說,安定穩居的房子非常有吸引力,不必擔心被房東趕走,孩子也可以安定成長、繼續居住。
可負擔住宅類似於使用權住宅,但無使用年限,是直接挑戰「買房等於資產」這個想像。問題在於,台灣多數人對買房的理解,從來不只居住,還包括資產累積、抵押增貸、換屋與留給下一代。
買得起,不代表住得起
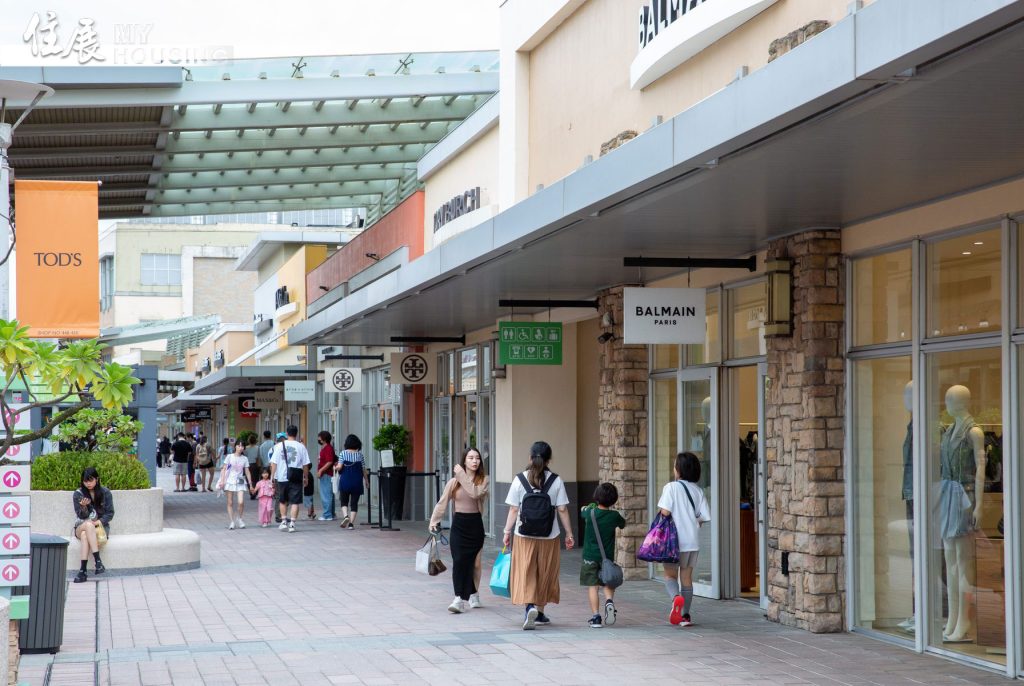
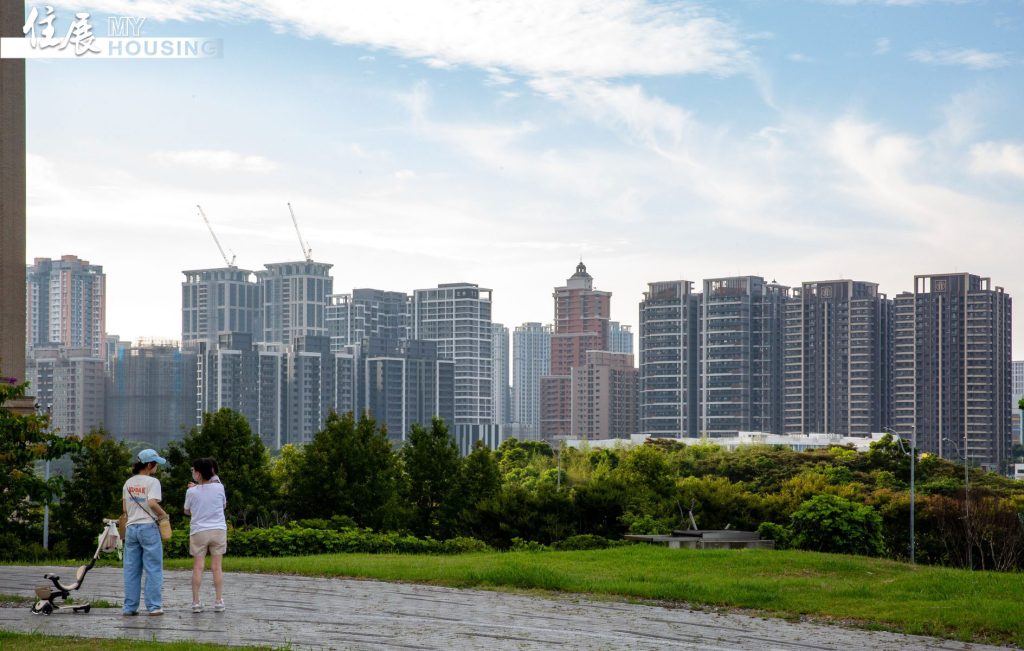
但房價壓低,不等於生活就可負擔。《住展》實際前往桃園規劃作為首波可負擔住宅的A18安置住宅周邊,最直接的感受是,周邊環境對於育兒家庭不夠友善。步行至最近的A18捷運站需要20分鐘起,若是抱著小孩、推著嬰兒車,步行時間將大幅拉長至30~40分鐘。
雖然道路基本上有規劃行人步行區,但遮蔭嚴重不足,無論晴雨步行都是一個考驗。且現階段基地生活機能仍不足,日常採買、接送小孩、就醫與通勤,都非常仰賴華泰名品城周邊商圈。
這讓可負擔多了一層矛盾。房價便宜了,但車輛、停車、油資、時間成本與照顧安排,仍會回到家庭身上。無獨有偶,蔡漢霖、OURs都市改革組織秘書長彭揚凱都有相似的擔憂。
可負擔住宅的重重考驗
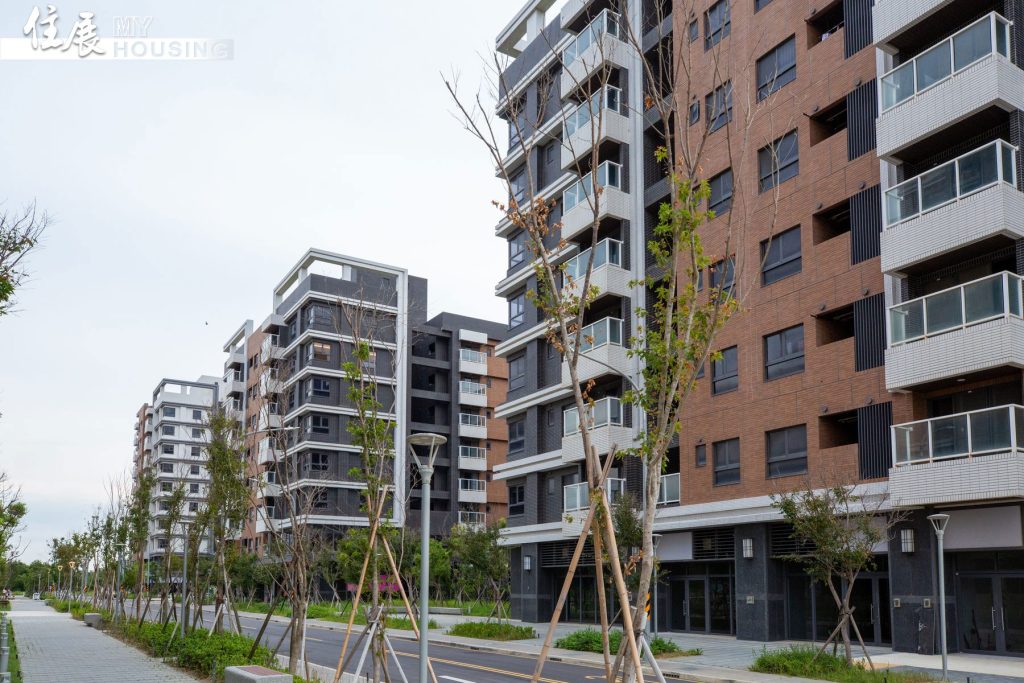
第二個問題是數量。桃園目前規劃2030年前累積約1000戶。這對抽中的家庭當然有意義,卻很難成為多數婚育青年能預期的人生選項。章定煊提醒,可負擔住宅最大問題在於資源稀缺;資源少、資格寬,最後就會變成抽籤。
彭揚凱認為這類政策首先要看「替代性」:覺得房子太貴的人,是不是都能透過這套系統買到?如果只是少量供給,「對我來說,它比較像樂透。」抽到的人得到機會,沒抽到的人繼續回市場,政策就很難改變整體居住焦慮。
最重要的考驗,是政治能不能守住制度。限制轉售的想法沒錯,問題是過去國宅、合宜宅也有轉售規範,最後仍一一被突破。

當承購人住了10年、20年,看見周邊市價上漲,自己卻只能原價轉售,很可能會有住戶向民代訴苦要求鬆綁,政治壓力很可能出現。制度一旦被打開,可負擔住宅就可能重演流向市場的老路。彭揚凱對此頗為擔憂:「現在的局長或市長,也許意志很堅定,我沒有懷疑他們的誠意;但下一任市長、下一任局長守不守得住?我不知道。」
長期穩定的供給才是真解方
如果可負擔住宅要做,章定煊認為,對象必須要足夠明確。既然資源稀缺,就不能放任大家都來抽。目前政策主打婚育,已生育、扶養未成年子女越多排序越前面就是一個目的性明確的方向;若桃園有公共服務需求,也可以把護理師等必要人力列入優先。重點是把有限資源放到最有政策指向性的位置。
但可負擔住宅資格設定再精準,也不能取代公共住宅存量。章定煊指出,若要避免「租不起」變成重大社會問題,政府手上就要有公共住宅。蔡漢霖也認為,穩定居住方向仍應回到長租型社宅與公共住宅累積。可負擔住宅一賣出去,資源就固定在少數家庭身上。現在社宅之所以難長租,是因為戶數不夠,只能3年一簽,一般戶總租期最長為6年。住戶住得進去,卻未必有家的感覺。
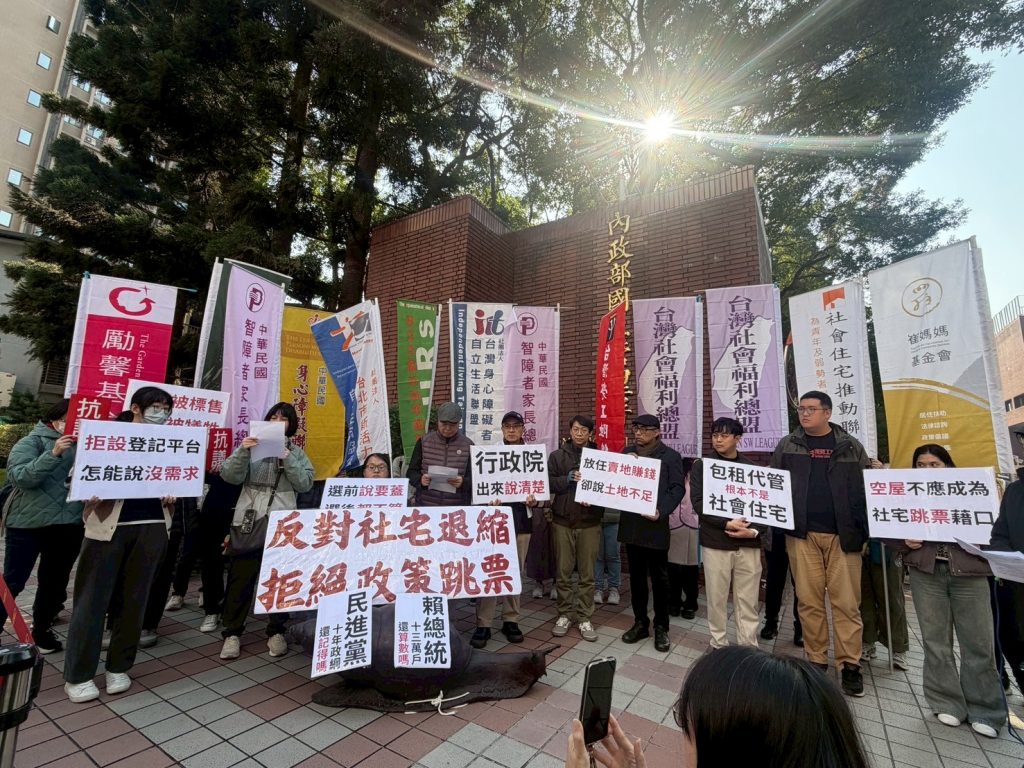
無論是何種背景的專家,他們都建議國家應持續累積社宅、公有地長租住宅與公共住宅存量。年初內政部調整政策方向,將原定中央新增直接興辦13萬戶社宅的目標,下修至4萬戶。近期新版社宅興辦計畫,更傳出直接興辦目標進一步下修只剩3萬戶。
社宅蓋不下去的原因,蔡漢霖認為主因是入不敷出,他建議:「如果真的要長久推社宅,應該老老實實評定它合理的租金,再由地方政府編預算補助租金差額。這才是負責任的社會福利政策。」
彭揚凱提出另一條路:政府可以低價提供土地。業者不需要擁有土地,只需要有一段很長的使用權,在這段時間內蓋房子、經營出租住宅,將其蓋成可長期出租的住宅,50年、60年、70年後,土地與建物再回到政府手上。創造一批專業型長租住宅。重點是讓租金可以支撐營建成本、管理成本與必要利潤。彭揚凱說:「很多人不是完全付不起租金,而是租不到一個願意長期承諾的房東。穩定房源,才是居住穩定的起點。」
婚育青年買不起房,可負擔住宅是解方嗎?它可以是解方之一,但目前尚不是完備的答案。它的價值,在於政府開始嘗試讓居住與資產脫鉤,這2件事拆解得越詳細,越容易取得長期平穩的居住政策。
而對準備結婚、生小孩的年輕人來說,需要的是一條切實可行,會被放進人生計劃裡的安居路線。能預期自己在哪裡住、住多久、負擔多少、孩子能穩定就學與生活,住宅政策才是真正支撐成家的基礎建設。
| 國外居住正義這樣做 | |||
| 案 例 | 可參考之處 | 主要限制 | 對台灣住宅政策的提醒 |
| 英國 階梯式增持 |
降低進場門檻,讓買方先取得部分產權,未來再逐步增持。 | 產權、租金、服務費、修繕責任與增持估價都複雜。 | 複雜的產權,需要有專業住宅法人處理產權與長期管理。 |
| 德國 合作社住宅 |
透過低土地成本、有限利潤住宅法人與合作社機制,讓住宅長期維持可負擔價格。 | 需要政府或公共體系掌握土地,也需要成熟住宅法人、合作社與長期監管制度。 | 公私協力推行多元方案,使得房價租金長期處於穩定的狀態。 |
| 新加坡 組屋 |
政府大量、穩定供給住宅,並由特定金融制度支撐購屋,讓人民普遍能買到房。 | 高度依賴國家土地掌握、公積金制度與強政府干預能力,台灣不易複製。 | 可負擔住宅若供給量太少,就不會是市場替代品,只會變成抽籤福利。 |
| 資料來源/採訪整理 製表/住展雜誌 | |||
《住展雜誌》創立於1985年,是全台第一家房產媒體
擁有最豐富且即時的預售屋、新成屋資訊
官方網站:www.myhousing.com.tw
FB粉絲團:www.facebook.com/myhousingfan