
文/謝曉菁 攝影/黃威彬
房屋買賣、贈與或透過法院判決取得房產,都可能涉及契稅申報,但30天的申報期限,並非每種情況都從同一天開始計算。對此,新竹市政府提醒,房屋移轉原因不同,契稅申報的起算日也有差異,若誤認申報期限,恐因逾期遭加徵怠報金。就有民眾因購屋糾紛經法院判決取得房屋,卻算錯申報日期,晚報4天多繳1000元。
新竹市長高虹安表示,民眾辦理房屋移轉時,無論是買賣、承典、交換、贈與或分割,原則上都應在契約成立日起30日內,向稅務機關申報契稅。
不過,若房屋移轉涉及法院判決、調解、和解、法院拍賣,或向政府機關標購公產,申報期限的起算日就有所不同,民眾應依實際取得房屋的方式確認日期,避免因誤算期限而增加稅務負擔。
依新竹市政府說明,一般房屋買賣、承典、交換、贈與及分割案件,以契約成立日為起算基準;若因不動產移轉糾紛,經法院判決取得房屋,則以判決確定日為起算基準。
至於向政府機關標購或領買公產,應以政府機關核發產權移轉證明書之日為準;透過法院拍賣取得房屋,則以法院發給權利移轉證明書之日為準。
《房市讀懂了》Ep.21/千萬房銀行只估900萬?砸大錢裝潢也未必加分 估價師揭鑑價關鍵
若透過法院調解或和解取得房屋,則應以法院核發調解書或和解書(筆錄)之日為基準,於30日內申報契稅。高虹安舉例,在竹科工作的林先生因購屋糾紛,經法院判決取得房屋所有權,判決於2026年7月23日確定,依規定應於同年8月21日前申報契稅。
不過,林先生誤以為申報期限應從收到判決書的次日起算,直到8月25日才向稅務機關申報,結果逾期4天。由於原本應繳納的契稅為10萬元,林先生除了須繳納原有稅額,還被加徵1000元怠報金,等於因為算錯日期而額外增加支出。
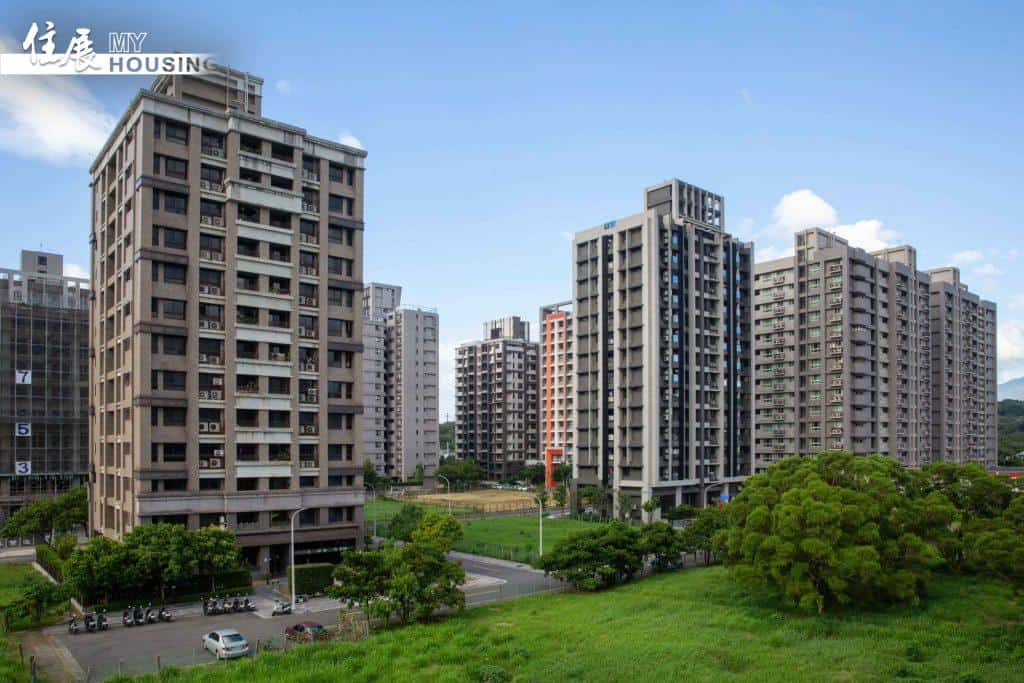
因此,透過法院判決取得房屋的民眾,應特別留意判決「確定日」,不能直接以收到判決書的日期作為申報期限的起算依據。
新竹市政府指出,逾期申報契稅者,每逾3日將加徵應納稅額1%的怠報金,最高以應納稅額為限,且不得超過新台幣1萬5000元。值得注意的是,怠報金並非每天加徵1%,民眾仍應留意申報期限,以免增加額外支出。
高虹安提醒,房屋移轉涉及不同法律程序時,契稅申報起算日可能不同,尤其法院判決、調解、和解及拍賣案件,更應確認相關文件的確定日或核發日期,避免因不熟悉規定而逾期申報。
《住展雜誌》創立於1985年,是全台第一家房產媒體
擁有最豐富且即時的預售屋、新成屋資訊
官方網站:www.myhousing.com.tw
FB粉絲團:www.facebook.com/myhousingfan