
文/黃信安
過去房市熱絡時,有些買方自備款不足,會再用1成信貸補足,甚至繼續增加信貸,拉高槓桿買房。金融知識發展協會理事長呂崑富指出,央行信用管制後,金檢對資金用途的查核已經趨嚴,過去俗稱「八加一房貸」,也就是8成房貸再用1成信貸補足的做法,如今難度已大幅提高。
即使最後只差幾十萬元,也不能只看自己還有多少信貸額度。呂崑富提醒,銀行還會檢視DBR(無擔保債務餘額倍數)及DIR(負債收入比),DBR原則上限制信用貸款、信用卡循環等無擔保債務,不超過平均月收入22倍,DIR則會檢視每月收入能否負擔房貸及其他債務。
他以月薪5萬5000元為例,假設銀行的DIR抓7成,每月可負擔貸款約3萬8500元;如果房貸960萬元,每月已經要繳約3萬7000元,只剩1000多元可以負擔其他貸款,即使DBR還沒碰到22倍上限,實際上也幾乎沒有信貸空間。以30年房貸粗估,銀行每月若少認1萬元還款能力,核貸額度就可能相差約263萬元。
信貸的用途也有限制。呂崑富指出,信貸可以拿來買家具、家電或裝潢,但信用管制後,銀行對資金用途查得更嚴,不能再像過去一樣,把信貸直接搬來補購屋款。
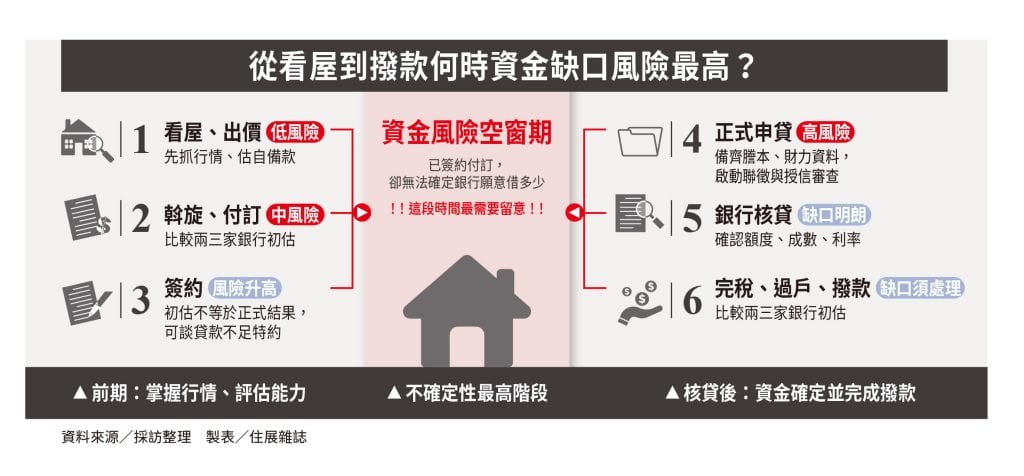
| 從看屋到撥款何時資金缺口風險最高? | ||
|
1看屋、出價 低風險
先抓行情、估自備款
|
資金風險空窗期
已簽約付訂,
卻無法確定銀行 願意借多少 !!這段時間
最需要留意!! |
4正式申貸 高風險
備齊謄本、財力資料,
啟動聯徵與授信審查 |
|
2斡旋、付訂 中風險
比較兩三家銀行初估
|
5銀行核貸 缺口明朗
確認額度、成數、利率
|
|
|
3簽約 風險升高
初估不等於正式結果,
可談貸款不足特約 |
6完稅、過戶、撥款 缺口須處理
比較兩三家銀行初估
|
|
| ▲前期:掌握行情、評估能力 | ▲不確定性最高階段 | ▲核貸後:資金確定並完成撥款 |
| 資料來源/採訪整理 製表/住展雜誌 | ||
《住展雜誌》創立於1985年,是全台第一家房產媒體
擁有最豐富且即時的預售屋、新成屋資訊
官方網站:www.myhousing.com.tw
FB粉絲團:www.facebook.com/myhousingfan