
商傳媒|吳承岳/台北報導
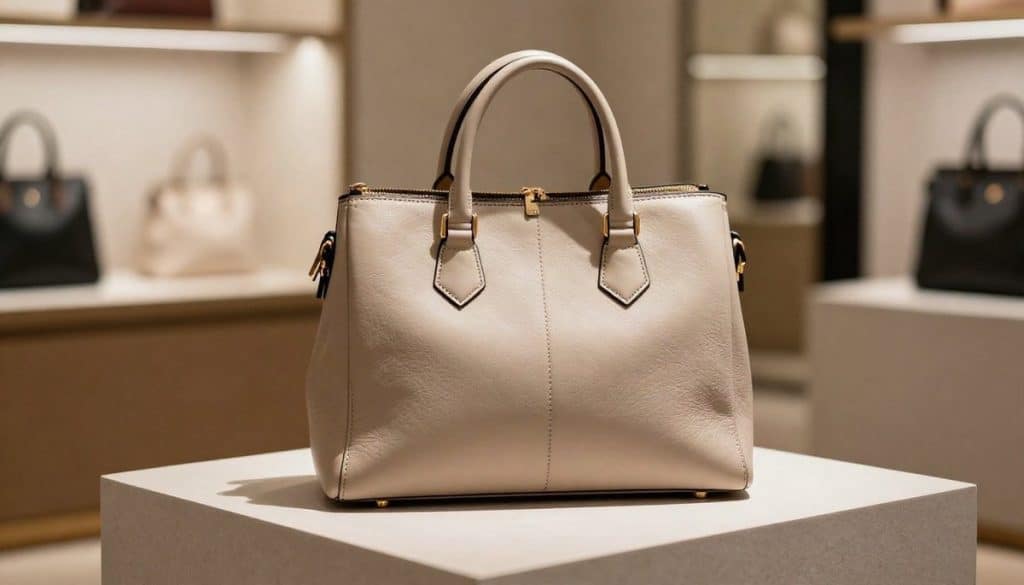
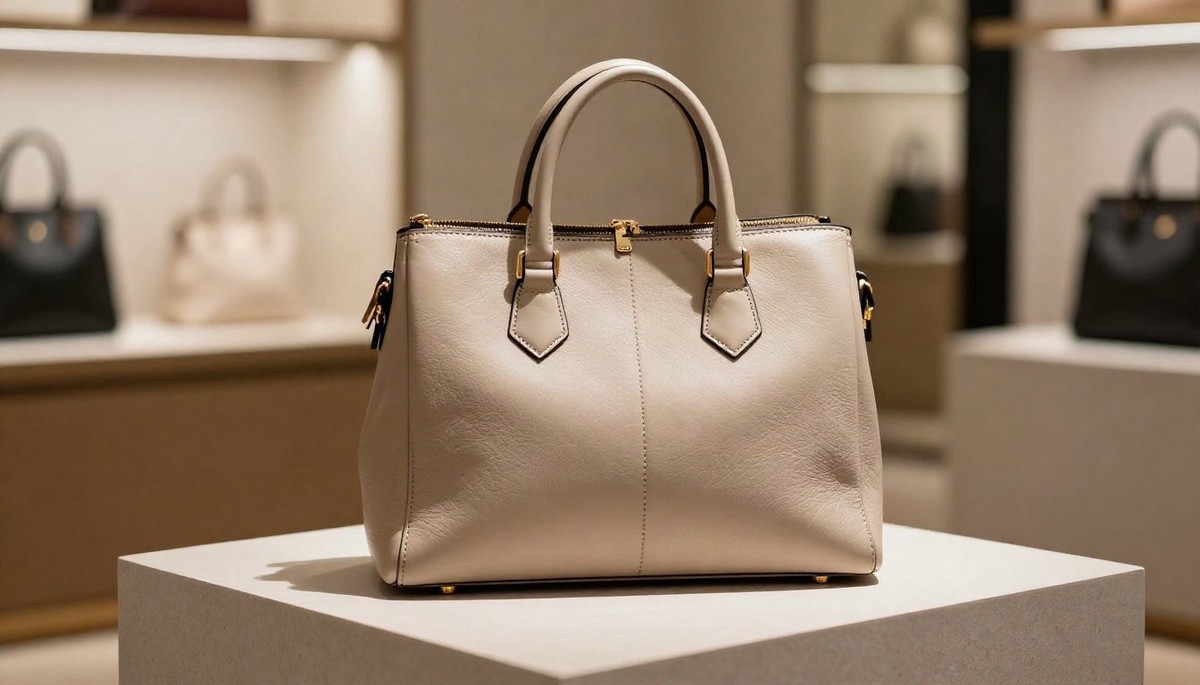
當精品品牌股價面臨修正壓力時,旗下的經典手袋卻在另類投資市場展現驚人韌性。根據外媒報導,美國資產管理業者 Luxus 推出的愛馬仕(Hermès)精品手袋專門基金,在過去 15 個月內買賣 56 款柏金包(Birkin)與凱莉包(Kelly),扣除手續費後繳出約 24% 的淨報酬率,換算年化報酬率高達 19%。相較之下,同期間愛馬仕母公司股價跌幅超過 33%,形成實體精品商品與品牌股票表現劇烈背離的特殊現象。
Luxus 的操作模式鎖定市場流動性極高的特定款式,基金買入的 56 款手袋中,在 15 個月內已成功轉售 52 款,去化率達 93%。由於愛馬仕官方嚴格禁止商品售予轉售商,該基金主要透過日本二手批發管道,以高於專櫃定價約 5% 至 10% 的溢價成本取得現貨,再轉往二級市場獲利。這套運作機制仰賴三項支柱:原廠嚴格控制產量、二級市場轉售價遠高於官方定價,以及具備成熟的防偽鑑定與保管體系。
然而,分析師直言這種操作本質上是賺取一手專櫃與二手市場之間的價差,而非單純享受資產長期增值。知名研究機構 Bernstein 的分析師指出,這類手袋基金的獲利模式類似金融市場的「套利交易」(利用同一個商品在不同市場的價格落差,低買高賣賺取無風險或低風險利潤),重點在於市場溢價空間究竟能維持多久,而非等同於藝術品或名酒的長期升值邏輯。
事實上,頂級精品的轉售溢價正逐漸收窄。以市場最熱門的柏金包 25 為例,其二級市場轉售價格在 2022 年達到巔峰,平均曾衝上專櫃定價的 2.6 倍;但到了 2026 年第三季,轉售溢價已下滑至定價的 1.7 倍左右。瑞士金融巨頭瑞銀(UBS)在 2026 年 10 月發布的推估報告更顯示,全球市場上求售的柏金包與凱莉包數量,已激增至疫情前的 6 到 7 倍,供應量大增成為二手行情降溫的主因,瑞銀當時亦因此將愛馬仕股票評級調降至「賣出」。
顧問業者分析,精品手袋這類另類投資的關鍵在於「不買什麼」,標準色與熱門尺寸具備可預期的流通行情,能確保出場管道;特殊皮革或冷門顏色雖可能賣出天價,卻伴隨嚴重的資金積壓與庫存風險。隨著二級市場流通量擴增與溢價幅度收斂,這套建立在人為稀缺性之上的另類投資,正面臨市場供需正常化的考驗。