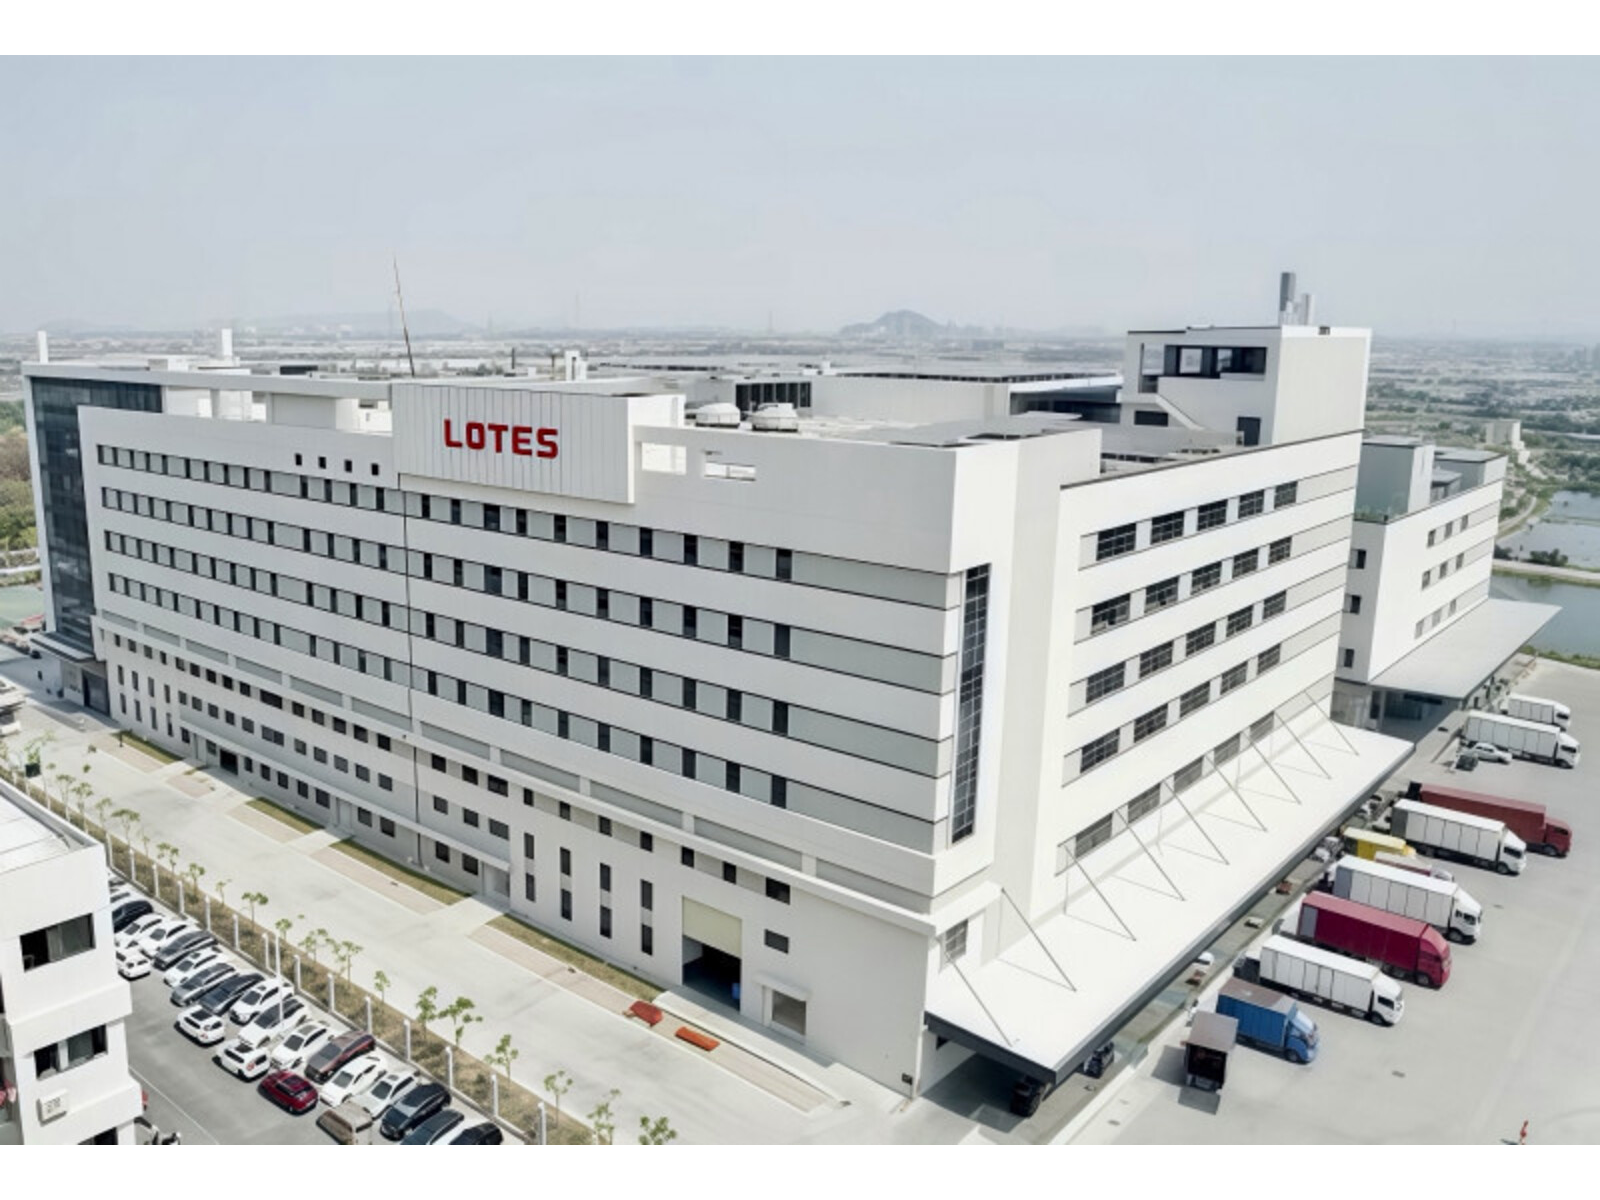

AI伺服器、高速運算與高階連接器需求持續升溫,但連接器大廠嘉澤(3533)今年股價卻呈現「基本面仍具獲利、股價先行修正」的背離格局。嘉澤2026年5月股價一度攻上2,955元,隨後一路震盪走低,近期最低下探約1,520元,距高點修正幅度接近五成。隨著國際銅價自高檔快速回落,市場也開始重新評估,先前壓抑嘉澤毛利率的原物料成本壓力,是否有機會在下半年逐步緩解。
嘉澤2026年第2季毛利率降至45.47%,較第1季49.55%下滑約4個百分點,成為市場近期壓低評價的重要原因。公司毛利率走弱主要受到銅、金、塑膠等原物料成本上升影響,加上第一季以前仍使用的低價庫存逐步消化完畢,使第二季開始完整反映較高材料成本;此外,部分新產品進入量產初期,製程良率與生產效率仍處於學習階段,也同步影響獲利表現。
不過,從獲利數字來看,嘉澤並未出現基本面崩壞。2026年第1季EPS達21.37元,第2季在毛利率明顯下滑的情況下,單季EPS仍有17.68元,上半年累計EPS達39.05元。相較2025年全年EPS 70.17元,嘉澤今年上半年獲利仍維持相當水準。
若下半年單季EPS能逐步回升至20元以上,全年EPS仍有機會維持70元至80元以上水準。換言之,目前市場真正關注的焦點已不再只是營收成長,而是第二季45.47%的毛利率究竟只是短期低點,還是成本壓力仍將延續。
銅價從6.8美元高檔回落 嘉澤成本壓力有望逐步減輕
近期國際銅價則出現明顯轉折。銅價先前一路自每磅5美元附近走高,一度突破6.8美元,9月中旬則快速回落至約6.39美元附近。
對銅箔、銅加工業者而言,銅價回跌可能壓抑庫存評價與報價;但對嘉澤這類大量使用銅材生產連接器與高階電子零組件的下游廠商來說,原料價格回落反而有機會改善成本結構。
需要注意的是,銅價下降並不會立即反映在當季財報。由於原料仍需經歷採購、庫存、投料、生產與出貨流程,成本改善通常存在一定時間差,因此市場真正值得觀察的時間點,可能落在2026年第4季至2027年第1季。
如果屆時銅價維持相對低檔,新品良率同步改善,嘉澤毛利率便有機會出現「原料成本下降+製程效率提升」的雙重改善。
這也意味著,目前嘉澤的投資邏輯正在逐漸從「原料漲價侵蝕毛利」轉向「成本高峰是否已經過去」。
股價從2,955元跌到1,500元 技術面仍是標準空頭排列
儘管基本面出現轉機,嘉澤目前技術面仍不能視為正式翻多。
從今年5月2,955元高點以來,嘉澤股價形成相當明顯的下降趨勢,高點一路由2,900元、2,600元、2,300元、2,000元向下修正,近期則跌破1,600元,一度來到1,520元附近。
目前股價仍處於中長期均線之下,顯示上方套牢賣壓尚未完全消化。因此嘉澤現在比較接近「超跌築底型」股票,而非已經確認多頭反轉。
從風險報酬角度觀察,1,480至1,550元可視為目前第一個重要觀察區,一方面接近近期低點,另一方面從2,955元波段高點計算,股價已修正近五成,悲觀預期已有相當程度反映。
不過,左側進場的最大風險,就是底部仍可能持續向下延伸,因此較適合採取分批策略,而非一次押注最低點。
若後續嘉澤能在1,500元附近完成止跌,並重新站回1,580至1,630元,代表短線籌碼可能開始穩定;若進一步突破1,700至1,780元,才可視為近期下降趨勢開始遭到破壞,中期技術面才有機會從「築底」進一步升級為「反轉」。
反之,如果1,450元明確跌破,且同時伴隨毛利率、訂單或獲利預期再度下修,就必須重新評估基本面是否出現新的負面變數。

真正轉折看毛利率 45.47%是不是谷底將決定下一波評價
嘉澤後續股價能否重回成長軌道,關鍵並不只是銅價下跌,而是毛利率能否真正止穩。
第二季毛利率由49.55%降至45.47%,市場已經反映原料上漲與新品學習曲線的利空;接下來市場要交易的,則是毛利率能否重新回升。
如果未來出現「銅價下跌、毛利率停止惡化、EPS重新回升、股價站回1,700元」四個訊號,嘉澤中期投資邏輯將明顯轉強。
換句話說,目前1,500元附近最大的吸引力,不只是股價跌了很多,而是股價大幅修正的同時,造成第二季毛利率壓力的原物料環境已開始改變。
對投資人而言,嘉澤現階段比較適合定義為「基本面尚未轉壞、成本壓力可能見頂,但技術面仍處築底階段」的個股。1,480至1,550元可列為第一觀察區,1,580至1,630元則屬於較保守的止跌確認區,真正的中期轉強訊號仍需等待1,700至1,780元壓力帶有效突破。
在AI伺服器與高速傳輸長線需求仍在的背景下,若嘉澤後續成功跨過原物料與新品學習曲線兩大壓力,從2,955元一路修正至1,500元附近的這段跌幅,反而可能成為下一階段市場重新評價的重要起點。

▲嘉澤日K線圖(圖片來源:Yahoo股市)