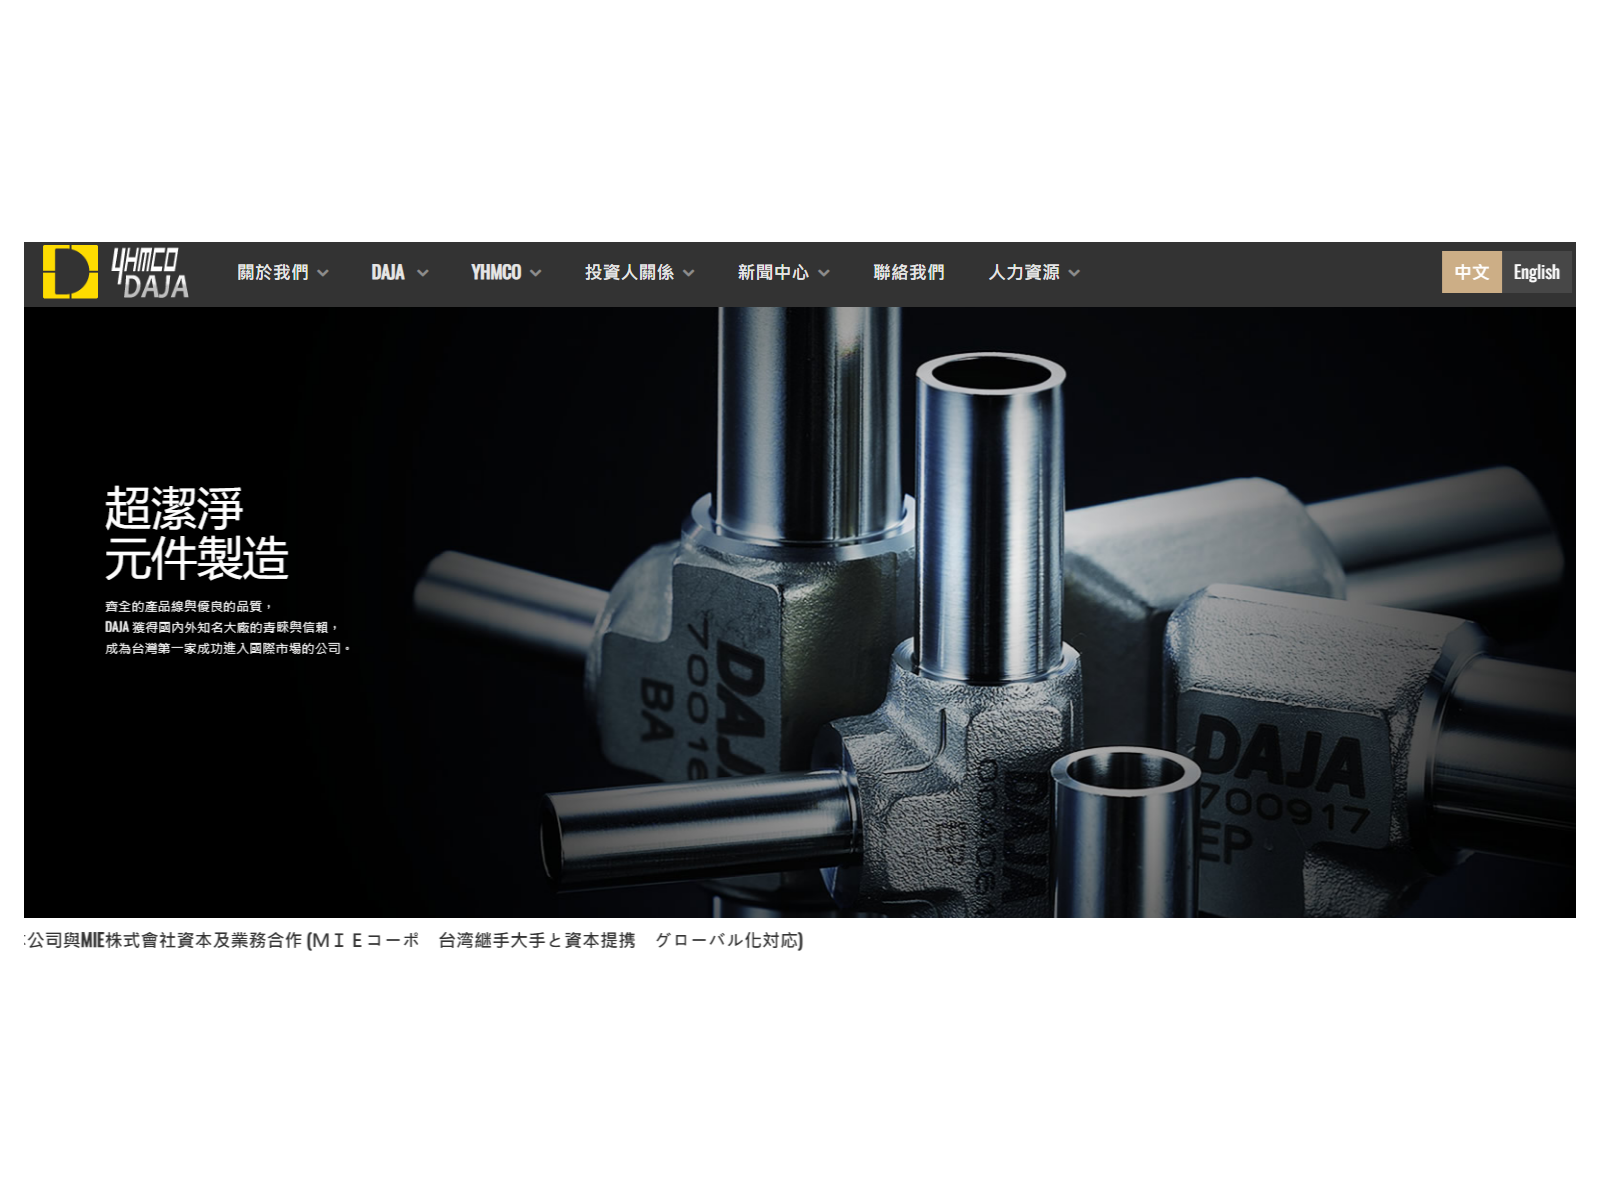

▲圖片來源:大甲官網
如果一家做了幾十年不鏽鋼管件的公司,突然被市場貼上「AI液冷」標籤,你第一個反應大概會是:
這是不是又在蹭AI?
畢竟大家談到液冷,直覺想到的是GPU上面的銅冷板、CDU、快接頭,甚至雙鴻、奇鋐這些散熱廠,但大甲(2221)真正擅長的,卻是不鏽鋼管、管件、閥件,以及半導體廠裡的高潔淨流體輸送。
問題也就在這裡。
AI資料中心開始大量導入液冷之後,除了GPU上的銅冷板之外,熱最後還是得靠冷卻液帶走。而從機櫃、歧管、CDU一路到廠務冷卻水系統,中間需要大量耐壓、耐腐蝕、不能漏水的不鏽鋼管路。
這反而正是大甲原本就在做的事情。
大甲自己的公開資料顯示,公司本來就是台積電合格供應商,產品用於半導體超純氣體、特殊氣體、特殊化學品以及水系統;過去資料甚至直接把Cooling Water列入不鏽鋼管件應用。換句話說,大甲不是突然跑去學做AI散熱,而是原本在晶圓廠做「流體怎麼安全送到設備」,現在把相同能力延伸到資料中心冷卻。
而這個故事,從6月之後開始反映在營收上。
6月大甲營收1.49億元,年增34.65%;7月1.40億元,年增38.53%;到了8月,營收突然跳到1.99億元,月增42.19%、年增81.32%。前8月累計營收11.46億元,已經比去年同期成長29.09%。
真正值得注意的不是單月衝高,而是獲利也開始同步改善。
第二季大甲營收4.35億元,毛利率23.84%,比去年同期22.09%再往上;單季EPS 1.17元,而去年同期只有0.49元。上半年營收8.07億元,歸屬母公司淨利7,882萬元,EPS 1.86元。也就是營收只成長約19%,獲利增幅卻明顯更快。
這意味著產品組合可能正在改變。
9月公司對外透露,目前數據中心冷卻系統相關管配件占比約60%,而且這類產品利潤較高;訂單排程已經看到2027年,客戶需求甚至進入2028年的規劃範圍。主要動能仍來自晶圓廠資本支出,以及資料中心、潔淨流體輸送需求持續增加。
但這裡也要注意一件事。
大甲的「液冷」跟一般散熱廠不是同一件事。
GPU直接接觸的Cold Plate通常大量使用銅,追求的是極高導熱效率;大甲公開的核心能力卻仍然是304、316L等不鏽鋼精密加工、潔淨清洗、電解拋光與流體管件。因此目前比較合理的定位,是液冷系統後端的管路、閥件、歧管與流體輸送,而不是直接把它當成銅冷板廠。大甲自己的年報也顯示,潔淨級管件從AP、BA到EP等級,核心材質仍以304、316L系列不鏽鋼為主。
另外,大甲9月完成第一次無擔保轉換公司債訂價,轉換價格82.16元。這筆資金一方面增加營運彈性,但另一方面也代表未來仍要觀察轉換後的股本稀釋。


所以大甲6~9月真正的故事,不是「不鏽鋼廠突然會做AI」。
而是:
以前晶圓廠需要大量氣體、化學品和冷卻水管線,大甲靠著不鏽鋼加工與潔淨技術進入供應鏈;現在AI資料中心耗電和發熱量一路增加,同樣需要大量高可靠度的冷卻流體輸送系統。
它賣的東西可能沒有GPU那麼高科技。
但AI伺服器如果連冷卻液都送不到,GPU再快也只能停機。
真正要繼續觀察的,是大甲能不能從一顆顆管件,進一步往Manifold、Valve Module甚至整套液冷流體模組升級。
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。
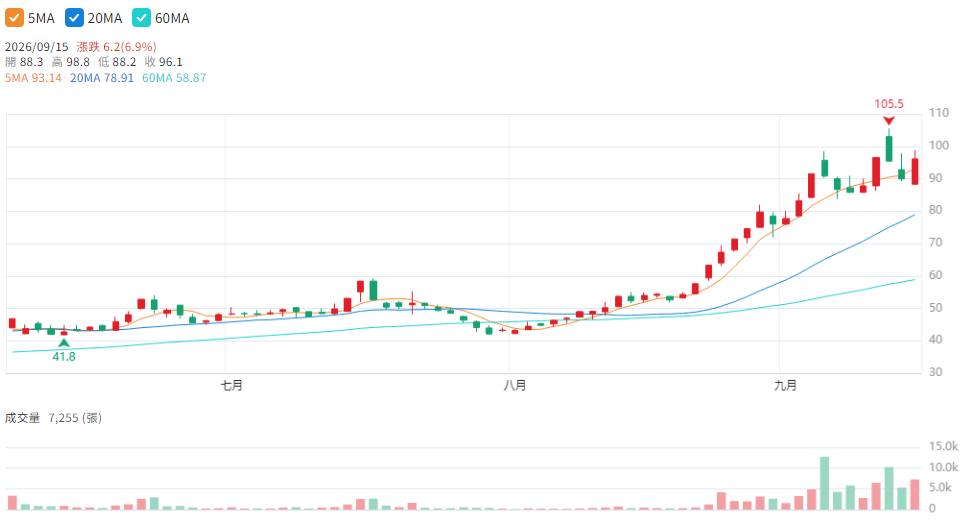
▲圖片來源:Cmoney大甲(2221)K線圖