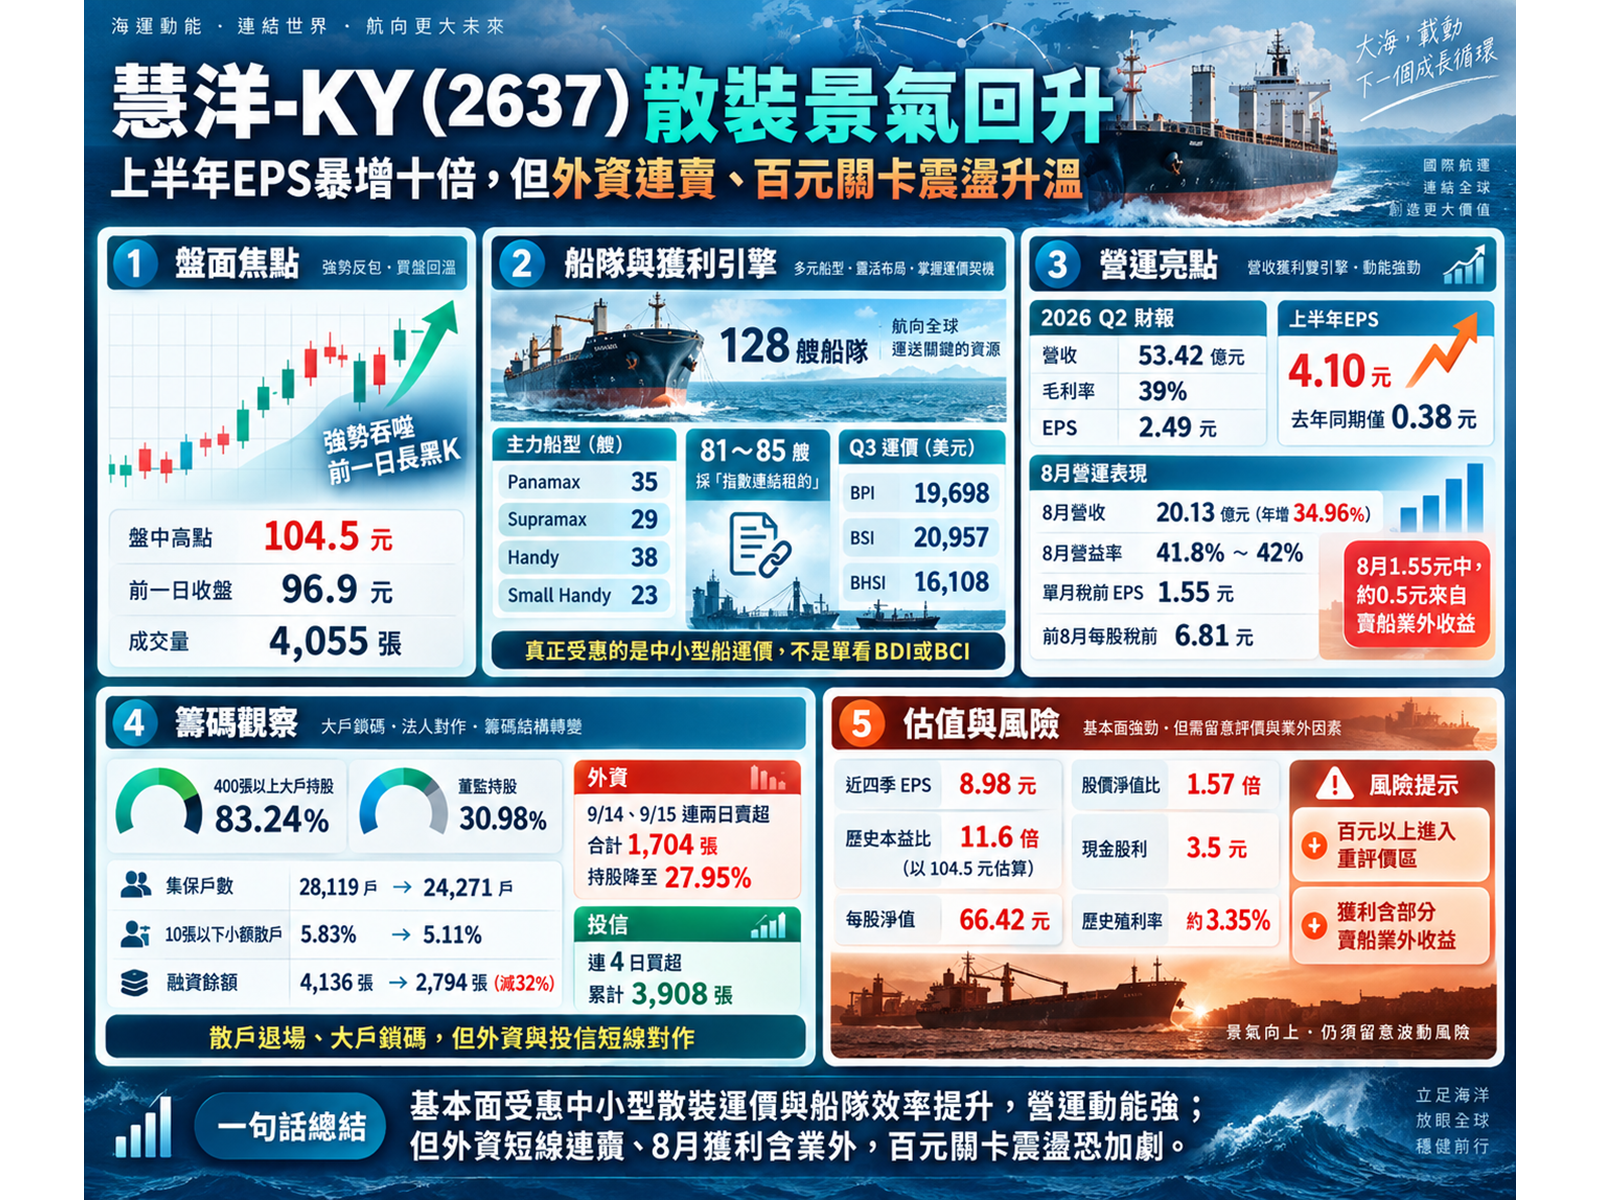
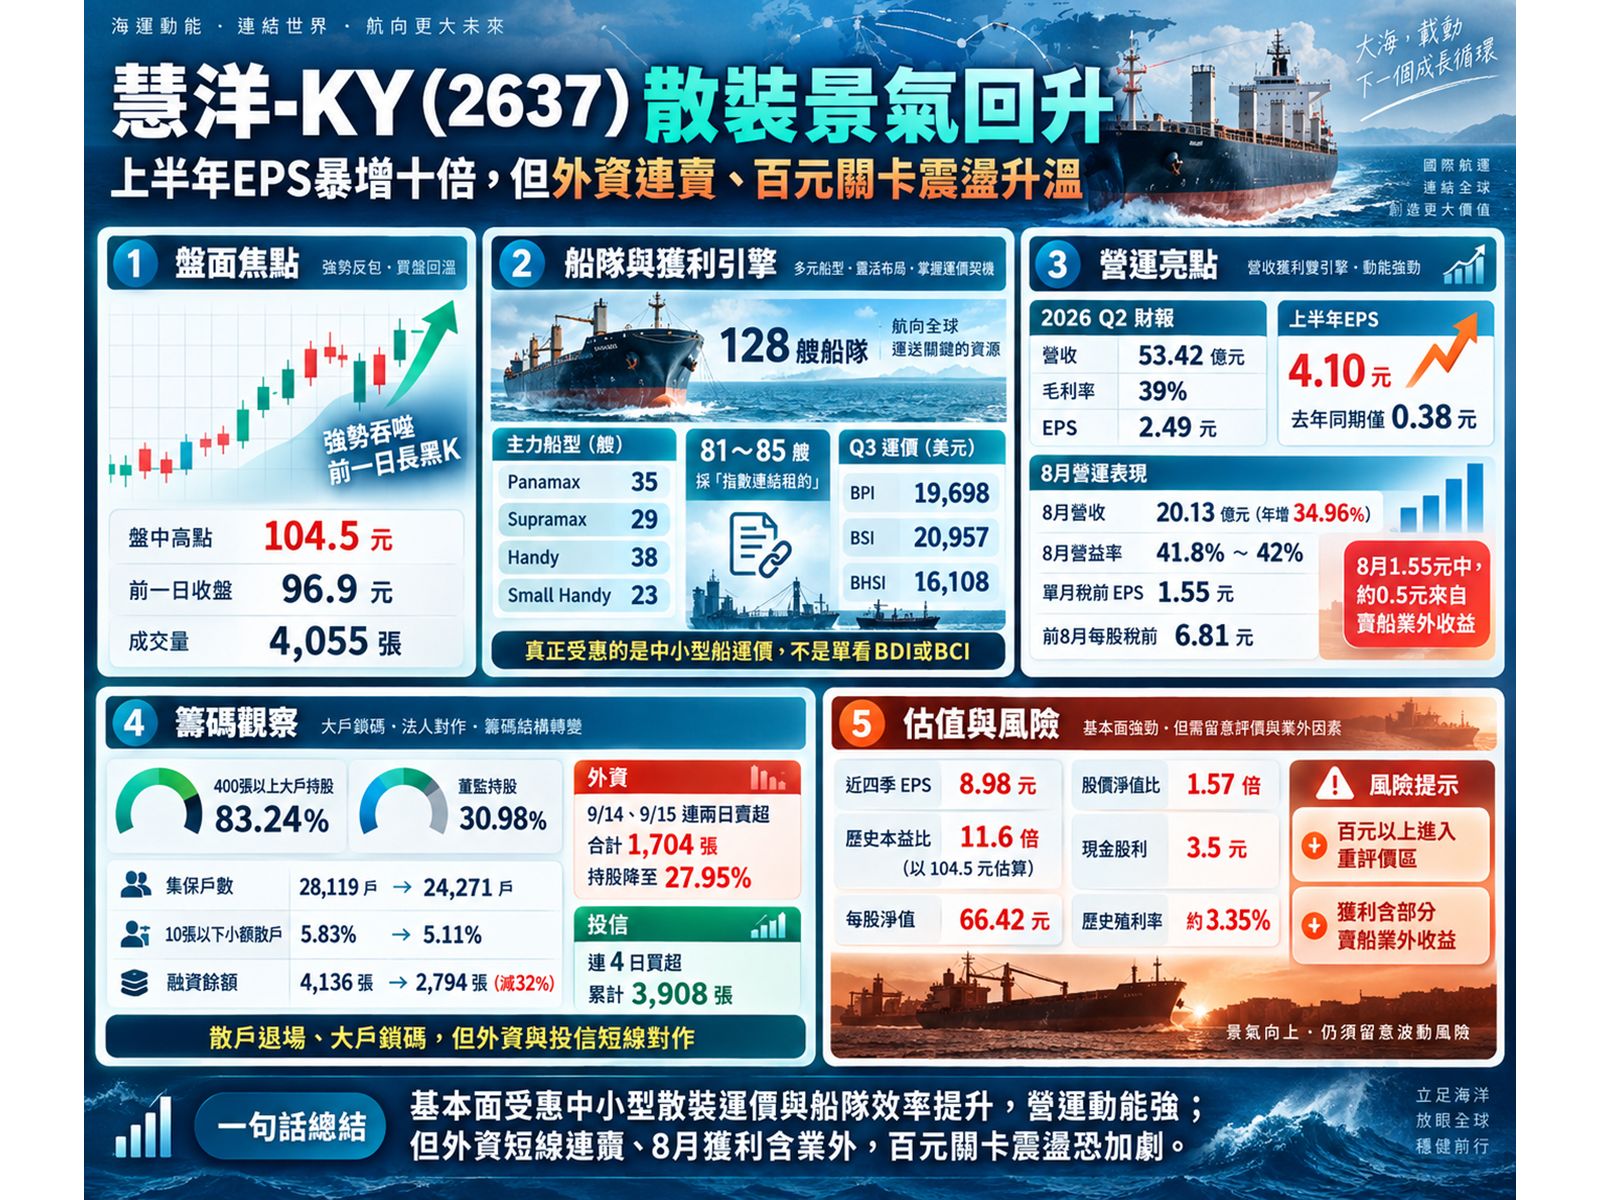
今(16)日盤中,慧洋-KY(2637)股價強勢衝上104.5元(成交量達4,055張),直接將前一日收在96.9元的長黑K線全數吞噬。
然而,當大戶籌碼鎖死、營益率連月破四成之際,盤面卻出現外資獲利了結與本土投信大舉對作的矛盾訊號。這究竟是一場散裝超級景氣的起跑點,還是一處逼近百元前高天花板的換手鋼索?
毛利率從18%飆到39%!散裝船的暴利密碼:指數連結(Index-linked)槓桿
很多人看散裝航運,習慣只盯著波羅的海乾散貨指數(BDI)或海岬型指數(BCI)看,但這個看盤邏輯用在慧洋-KY(2637)身上,完全是牛頭不對馬嘴。
截至2026年初,慧洋旗下的128艘船隊中,主力由巴拿馬型(Panamax, 35艘)、超極限型(Supramax, 29艘)、輕便型(Handy, 38艘)與小型輕便型(Small Handy, 23艘)組成,壓根沒有以大型海岬型(Capesize)作為主力。9月15日的波羅的海指數顯示,BDI下跌85點至3,360點、BCI大跌225點,但對應中小型船的BSI(超極限型)反而逆勢上漲11點至1,736點!真正左右慧洋獲利的命脈,從來不是BCI,而是BPI、BSI與BHSI三大中小型運價指數。
更恐怖的獲利引擎,藏在租船合約的結構裡。
慧洋旗下擁有高達81至85艘船舶採取「指數連結租約」(包含28艘Panamax、25艘Supramax與27艘Handy等)。在散裝航運的財務模型中,船舶的折舊、融資利息與維護成本是固定的;一旦市場日租金跨過損益平衡點,多出來的每一分租金收入,幾乎都會毫不打折地直接掉進營業純益裡!
第三季BPI平均日租金衝上約19,698美元、BSI約20,957美元、BHSI約16,108美元,均較去年同期大幅拉升。這種「營運槓桿」直接在2026年財報上掀起狂暴海嘯:
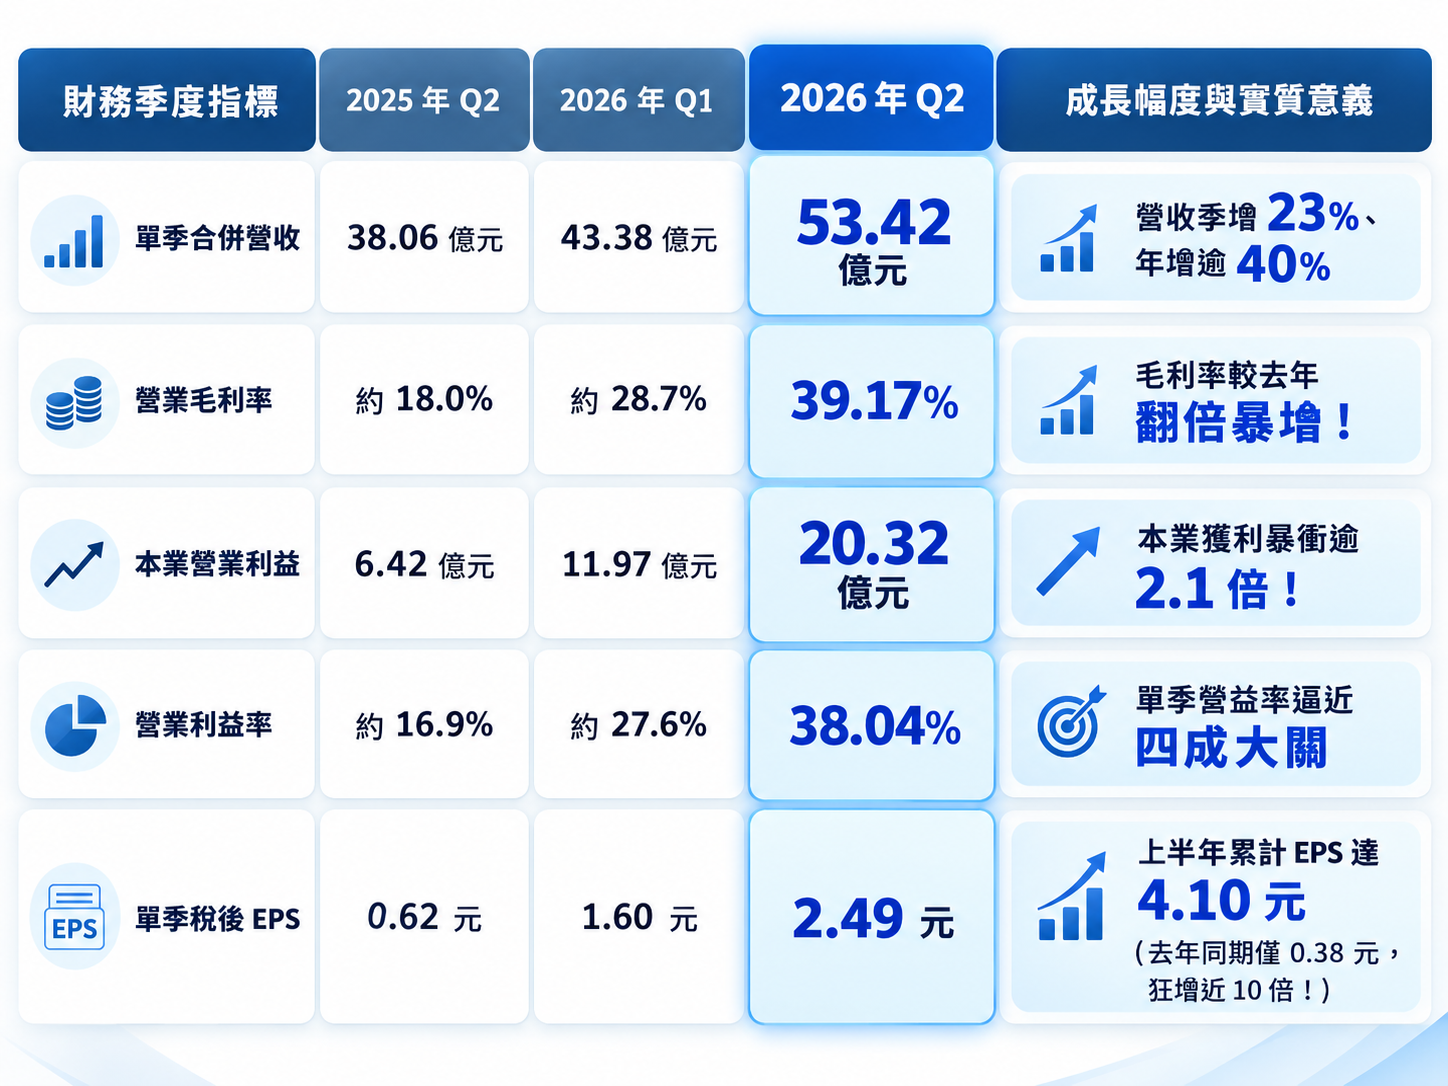
▲圖片來源:ChatGPT 製圖
上半年營收增加不到四成,但營業利益卻暴衝了兩倍以上!這不是靠節省開銷省出來的,而是高達85艘船享受著指數連動暴賺帶來的極致槓桿。
財報裡的數字障眼法!8月稅前賺1.55元,竟有三成靠「賣船」?
這種暴賺氣勢,到了8月份更上一層樓,卻也同時埋下了一顆極易被市場誤讀的「獲利炸彈」。
公司公布2026年8月自結財報:
- 單月合併營收達20.13億元(年增34.96%);
- 本業營業利益達8.41億元,營業利益率維持在41.8%~42%的恐怖高檔;
- 單月稅前淨利衝上11.54億元,單月每股稅前盈餘高達 1.55元!
- 累計前8個月合併營收達137.80億元(年增35.38%)、營業利益49.85億元,前8個月每股稅前盈餘已達 6.81元!
但還原獲利的真實成色8月份單月稅前賺1.55元裡面,有高達「0.5元」根本不是靠運貨賺來的,而是來自處分兩艘老舊船舶的業外資產利益(約1,200萬美元)!
如果把賣船的一次性進補扣除: 1.55元 - 約0.5元 = 約1.05元(單月每股稅前本業實質水準)。
但這項數據並非壞事,反而揭開了今年極其聰明的資本戰略「趁二手船市處於歷史高檔大舉賣舊船,轉手換進全新環保節能船」!
截至8月,慧洋今年已認列5艘老舊船舶的處分收益,另有1艘已公告待交,全年賣船目標直奔「雙位數」;就在9月15日,公司再度公告一艘40,000噸Handy型新船「MV Paiwan Hero」正式加入營運(符合國際第三期NOx環保標準)。
這是一套極其精密的算盤:把高耗油、高維護費的老船賣在最高點換取大筆現金,同時換入省油、低碳、租金溢價更高的新船。隨著國際環保法規日益嚴苛,這批年輕化的節能船隊,正在替慧洋構築同行難以跨越的毛利護城河。
散戶兩個月狂退近4,000戶!融資大砍三成,大戶籌碼鎖破83%
在獲利狂飆的同時,籌碼面上演的,是一場極其罕見的「散戶大退場、大戶瘋狂鎖碼」大戲。
檢視台灣集中保管結算所(TDCC)截至2026年9月11日的最新股權分散表:
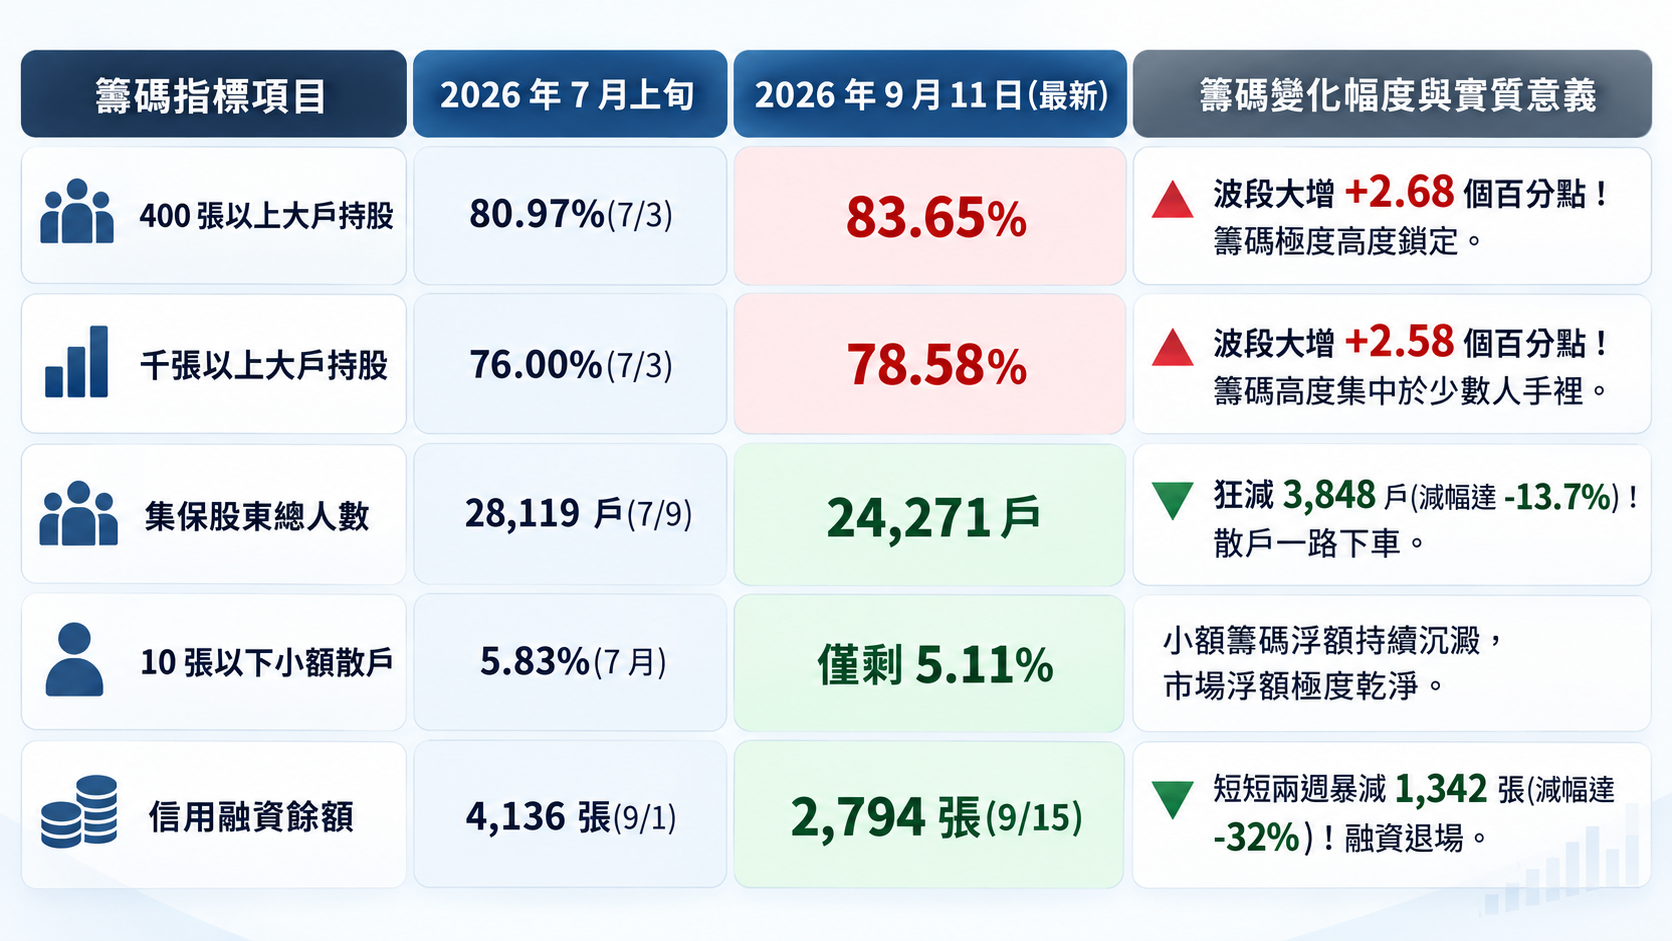
▲圖片來源:ChatGPT 製圖
這組數據無比震撼:在股價從70、80元一路過關斬將衝破百元的過程中,散戶融資不僅沒有失控追價,反而被無情洗掉了三成以上(融券僅174張、券資比6.23%,無軋空成分);市場上少了近4,000名股東,股票實打實地流進了董監事(持股達30.98%)與特定大戶的保險箱中。

然而,短線法人圈卻引爆了一場激烈的「土洋大對作」:
- 外資短線逢高獲利了結:外資持股比率由7月中旬的24.72%一路加碼至9月11日的28.19%高點;但9月14日與15日兩天,外資突然反手連續大賣超1,704張(9/14賣超590張、9/15賣超1,114張),持股降至27.95%,成為9月15日股價回跌至96.9元的罪魁禍首。
- 本土投信霸氣全額接盤:投信不僅毫無懼色,反而在外資倒貨之際拉出連續4個交易日買超(累計敲進3,908張)9月11日狂掃1,886張、9月14日買超1,026張、9月15日再接走636張!
外資在調節、投信在搶貨,籌碼在中期大戶鎖定下,短線爆發了激烈的換手火花。
104.5元站在估值分水嶺!爆量強勢反包背後,前高天塹怎麼闖?
把近四季已公布的正式獲利疊加計算:
- 2025 Q3(2.06元)+ Q4(2.83元)+ 2026 Q1(1.60元)+ Q2(2.49元)= 近四季累計EPS為 8.98元。
在盤中104.5元的價位下:
- 近四季歷史本益比(P/E)僅約「11.6倍」!
- 對比第二季每股淨值66.42元(總資產842.78億、負債347.04億、負債比約41%),股價淨值比(P/B)約為「1.57倍」!
- 雖然今年配發了3.5元現金股利(早在7月發放完畢),換算歷史殖利率約3.35%,但現在買進已經領不到這筆股息,進場純粹是在賭下半年的實質獲利成長。
11.6倍的本益比雖然看似不高,但散裝航運作為重度景氣循環股,市場給予的股價淨值比已經從今年3月的1.04倍、8月的1.42倍,一路重新評價推升至當前的1.57倍! 這代表市場早已走過了「極度便宜」的撿便宜階段,當前的百元股價,已經充分反映了上半年由虧轉盈的復甦利多。
理周投研部總結
慧洋-KY(2637)在2026年展現的,是一場「船隊效率與營運槓桿大逆襲」:毛利率連季衝上39%、單月營益率跨越四成、前8個月每股稅前狂賺6.81元、大戶持股超過83%而融資大砍三成。它的基本面與籌碼體質,無疑遠比單純回檔的BDI指數要強韌得多。
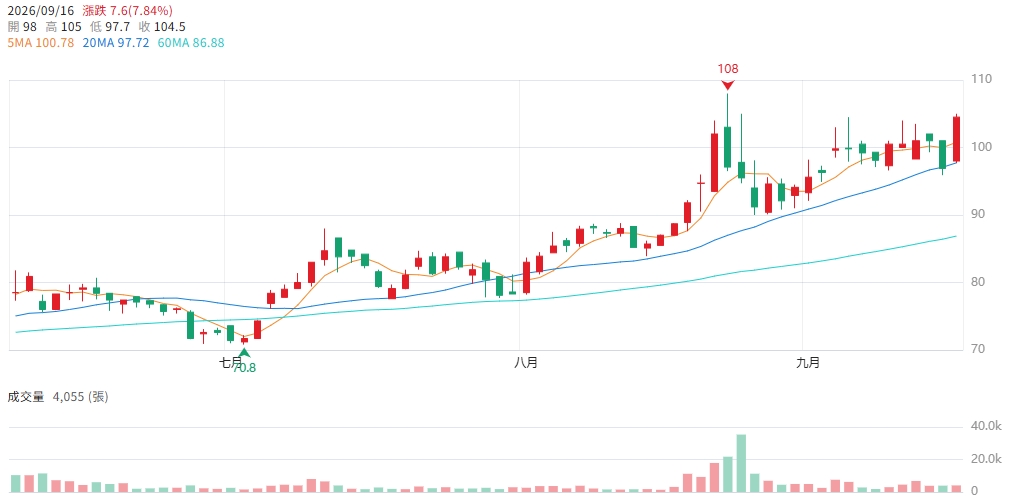
▲圖片來源:CMoney 慧洋-KY(2637) K線圖
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。