
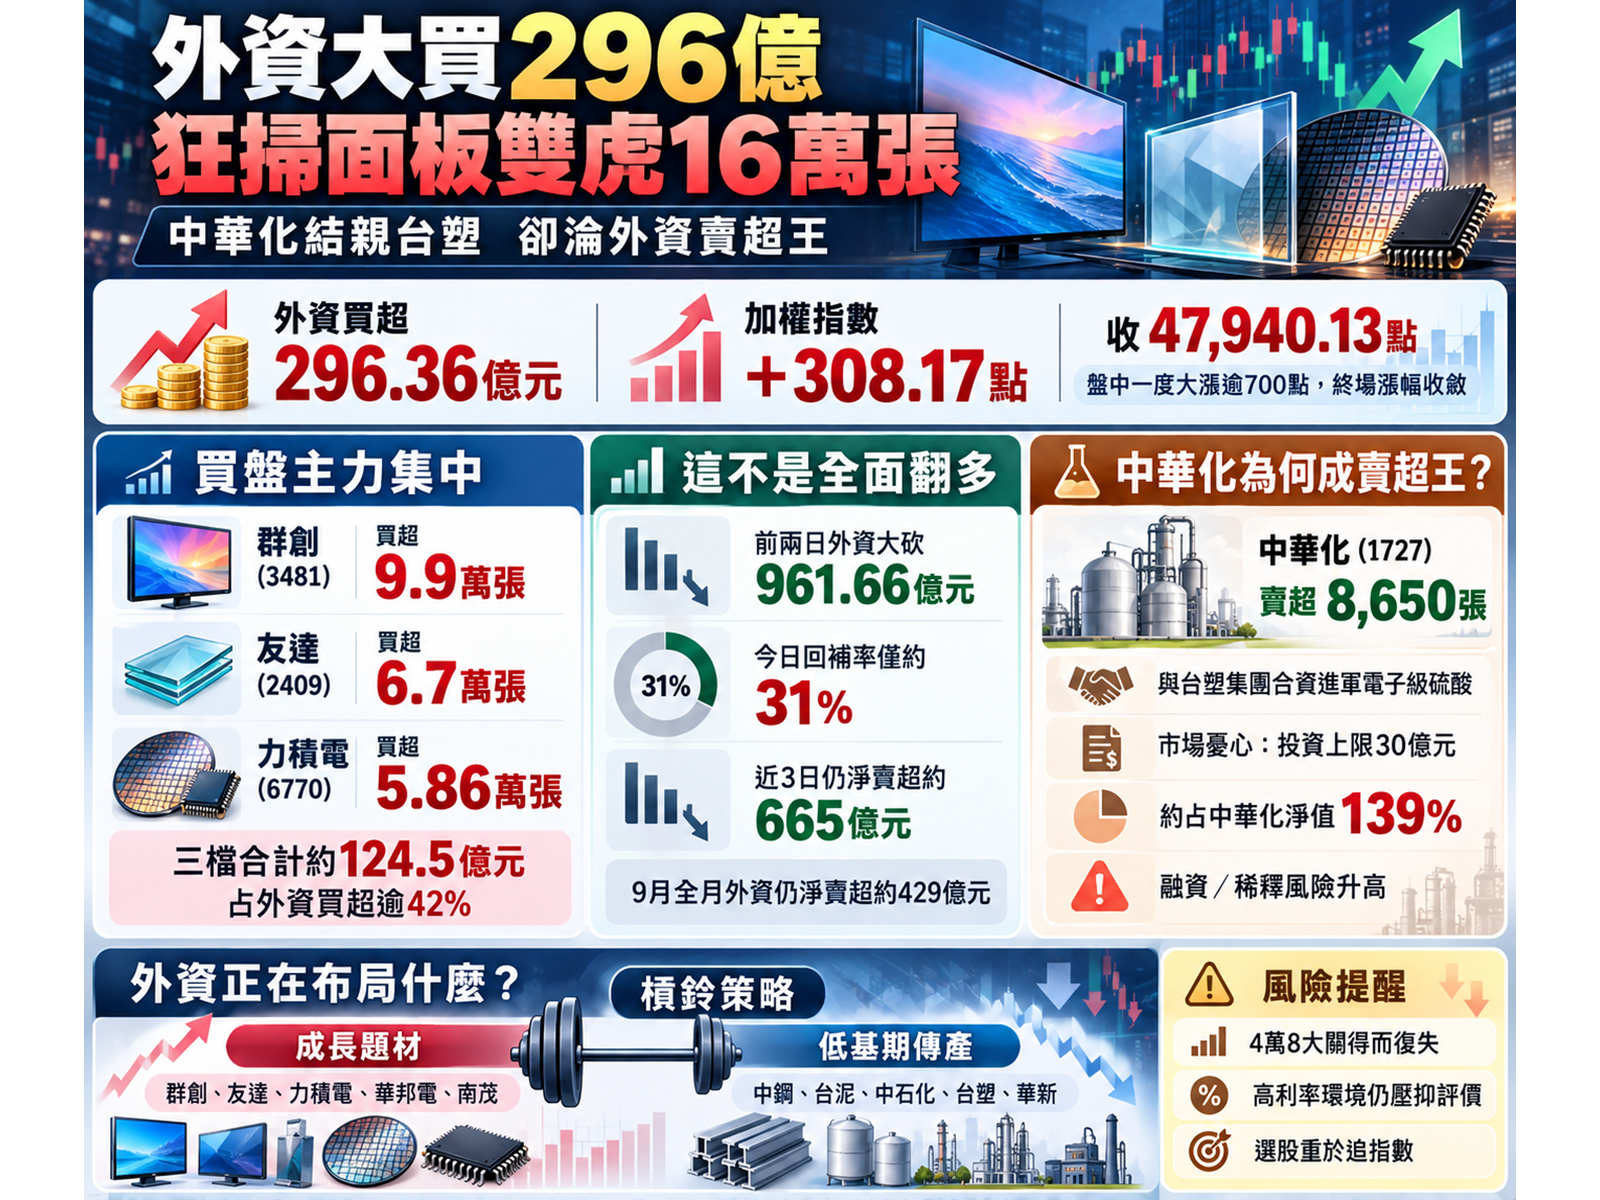
今(30)日外資終結連續兩天的拋售潮,一口氣在集中市場大買296.36億元,帶動加權指數終場上漲308.17點(漲幅0.65%)、收在47,940.13點。
外資終於全面翻多、台股又要開啟新一波無差別暴衝了?
今天盤面上最吸睛的一幕,是外資瘋狂掃貨面板雙虎群創(3481)9.9萬張、友達(2409)6.7萬張,以及晶圓代工廠力積電(6770)5.8萬張;然而同一時間,外資賣超榜首竟然是由剛釋出半導體合資重大利多的特化廠中華化(1727)奪下,連指數型標竿元大台灣50(0050)都遭到外資無情倒貨!
這根本不是「閉著眼睛買大盤」的全面多頭,而是一場極度精明、算計深刻的「產業大挪移」。
解碼296億元:外資真的翻多了嗎?先看被隱藏的「三成回補率」
在解讀這場買盤狂潮前,必須先看清整體籌碼的真實全貌。
9月30日三大法人同步站在買方,合計買超386.57億元:其中外資及陸資買超296.36億元,投信加碼77.81億元,自營商買超12.40億元。看似多頭大獲全勝,但若把時間拉長三天,數字便會透露出完全不同的訊號:
- 連兩天提款後的有限回補:在9月29日之前的兩個交易日,外資才在台股狂砍了高達 961.66億元。今天的296億元買超,僅僅回補了前兩天失血量的 約31%,近三個交易日累計下來,外資在台股依舊淨賣超約665億元。
- 整個9月的籌碼底色:即便今天大買近300億,整個9月份累計下來,外資依然淨賣超台股約429億元,新台幣匯率9月全月亦貶值約0.58%、收在31.852元。
- 賣0050的弦外之音:檢視外資今日賣超前三名,分別是中華化(1727)8,650張、玉山金(2884)6,294張,以及元大台灣50(0050)5,338張。
一邊賣出代表大盤Beta的0050與大型金融股,另一邊卻集中銀彈單點狙擊特定個股。這證明外資執行的根本不是全面性的指數做多,而是高度防禦、講究選股的主動型配置。
三大主力吸金124億:面板雙虎與力積電的「轉型重估」
今天外資的火力集中度令人咋舌。光是買超前三名的群創(3481)、友達(2409)與力積電(6770),合計買超金額就高達 約124.5億元,直接吃下了當天外資淨買超總額的 42%以上!
這三檔股票背後,各自代表著完全不同的重估邏輯:
1. 群創:面板廠裡唯一手握「實質出貨」的先進封裝贏家
外資今天狂掃群創99,099張(金額約54.21億元),單單外資一家就吃下了群創全日48.61萬張成交量的 20.4%,連兩日累計買超突破10.5萬張。
市場之所以願意在54.7元的高檔繼續追捧,是因為群創的面板級扇出型封裝(FoPLP)已經跨過簡報階段。董事長洪進揚日前在法說會上早已確認:Chip-first FoPLP單月出貨在突破4,000萬顆的基礎上,持續呈現雙位數強勁成長。
雖然更前瞻的玻璃通孔(TGV)技術市場預期要到2028年前後才會導入,但「已量產的FoPLP營收 + 2028年TGV選擇權」,讓群創成功擺脫純面板景氣循環股的評價框架。
2. 友達:玻璃核心基板(GCS)光環下的估值狂飆
友達今日同樣獲得外資大買67,780張(金額約26.13億元),佔成交量比重達15.7%,連兩日累計買超逾8.3萬張。
友達的催化劑在於8月底攜手康寧展示的玻璃核心基板(GCS),展示了跨足AI、HPC與CPO光通訊的野心。然而,必須看清其損益表的現實:友達今年第二季營收708.9億元,本業營業利益卻僅有 2.2億元(營益率僅0.3%),單季EPS僅0.18元,8月營收231億元更呈現年減5.9%。目前股價飆漲純屬反映未來三年的技術想像,本業獲利的扎實度仍落後於股價漲幅。
3. 力積電(6770):成熟製程逆襲,單日成交量被外資包下43%
若論基本面的「當期扎實度」,力積電反而是前三名中表現最硬挺的一檔。
外資今日重金敲進力積電58,591張(買超金額高達44.12億元),佔該股全日13.7萬張成交量的 42.8%!外資買盤如此兇猛,關鍵在於財報上實打實的復甦:
- 營收爆發:8月合併營收衝上 70.09億元(月增5.1%、年增高達 76.19%),連續6個月維持正成長,創下近50個月新高;前8月累計營收達445.4億元,年增47.08%。
- 報價調漲效應:受惠AI伺服器對電源管理IC(PMIC)、MOSFET等成熟製程元件需求大增,力積電產能利用率持續衝高,7月起調升DRAM投片價格的效益已開始反映於損益表中。
與此同時,記憶體大廠華邦電(2344)今日亦獲外資大舉掃貨37,711張,單日買超金額高達 67.69億元,甚至超越群創,榮登今日外資買超金額第一名!這印證了CSP大廠搶建伺服器DRAM、加上產能向HBM傾斜引發一般DRAM第四季合約價續漲的產業春燕,正獲得外資真金白銀的背書。
不是「半導體轉型」的股票都能閉著眼睛買
今天盤面上演的最諷刺一幕,正是特化廠中華化(1727)與石化巨頭台塑(1301)之間截然相反的命運,而這才是必須看懂的資本殘酷真相!
9月29日,台塑集團四家公司(台塑、台化、台塑化、台塑生醫)聯手中華化宣布一項重磅合資案:共同斥資設立「台塑中華先進化學」,資本額高達60億元,進軍半導體先進製程專用的電子級硫酸,第一期預計2028年底投產。
按理說,能與全台灣最具實力的台塑集團結親、搶進台積電等先進半導體供應鏈,應該是天大的利多。
結果隔天開盤,台塑(1301)股價大漲超過5%、獲外資連續三天買超並敲進29,049張(約19.78億元);反觀中華化(1727),卻在利多見報當天慘遭外資瘋狂提款8,650張,直接摜上外資全市場賣超第一名的恥辱柱!
為什麼同一個合資案,兩家公司的待遇會有天壤之別?
答案藏在一張被市場多數人忽略的「融資體檢表」裡:
翻開中華化(1727)2026年第二季的資產負債表:
- 公司整體的總資產只有 38.02億元。
- 股東權益(淨值)只有 21.60億元。
- 帳上躺著的現金及約當現金,更是只有少得可憐的 約1.70億元!
然而,中華化董事會授權的合資投資上限,竟然高達 30億元(持股50%)!
這筆30億元的資本承諾,整整佔了中華化總資產的79%,更是其全公司股東權益的139%!
一個帳上只有1.7億現金的小型特化廠,要去扛一筆高達30億元、耗時數年的建廠資本支出,錢從哪裡來?是找銀行大舉借貸背上沉重利息,還是發行大量可轉債、甚至辦理現金增資向股東伸手要錢?


即便中華化8月營收年增62.67%、前8月年增26.37%,基本面正在改善,但其股價早已提前反映半導體題材。當合資利多正式落槌,外資法人看到的不是美麗的遠景,而是極其沉重的「融資稀釋風險」與資本開支大黑洞,毫不猶豫地選擇「利多出盡、獲利了結」!
反觀財雄氣大的台塑,在60億元的合資案中僅需出資12億元(持股20%),加上8月才與日本大賽璐合資布局半導體光阻稀釋劑(2028年底量產),以及氫氟酸、IPA等完整半導體化學品拼圖。對台塑而言,這只是拿出九牛一毛的零錢,買下一張進軍高階半導體材料的看漲期權;但對中華化而言,卻是一場賭上全公司身家性命的極限槓桿。
盤面訊號警示:外資在玩「槓鈴策略」,4萬8得而復失
除了個股的強烈對比,大盤今日的走勢更透露出難以掩飾的高檔戒心。
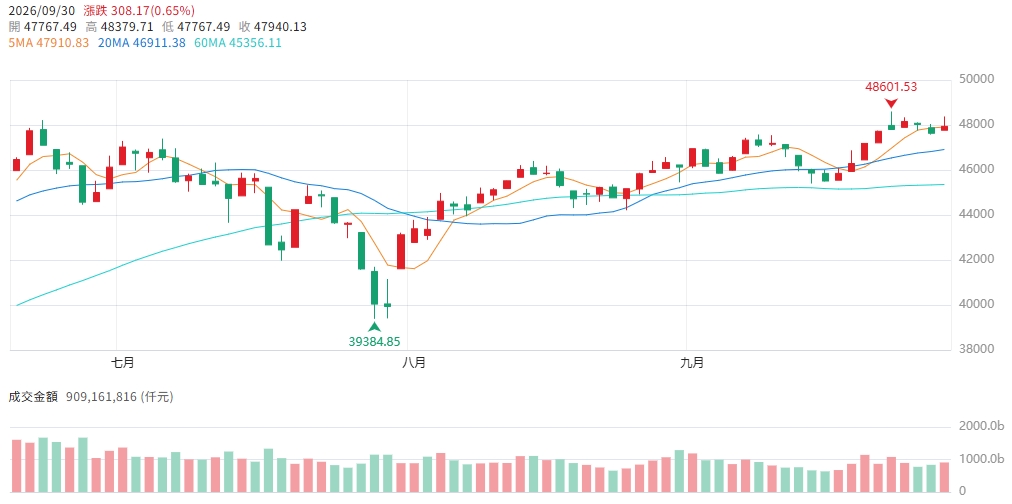
加權指數早盤在電子股帶動下一度暴漲超過700點,直奔48,000點大關之上;但午盤過後賣壓湧現,終場僅上漲308點,超過一半的盤中漲幅被硬生生吐了回去,48,000點大關得而復失!
這說明在4萬8的歷史高檔區,獲利了結的賣壓沉重無比。外資今日的買超前十名名單,赤裸裸地展現了一套標準的「槓鈴策略」:
- 槓鈴的一端:押注具備高成長想像的半導體轉型股(群創、友達、力積電、華邦電、南茂)。
- 槓鈴的另一端:大量敲進極低基期、低本益比的傳統景氣循環股,包括中鋼(2002)買超54,063張、台泥(1101)買超52,829張、中石化(1314)買超41,405張,以及台塑(1301)與華新(1605)。
為什麼外資要一邊追科技、一邊抱水泥與鋼鐵?
因為外圍的總體風險根本沒有解除。9月29日美股三大指數全數收黑(那指跌0.09%、標普跌0.17%、道瓊跌0.26%),唯獨費城半導體逆勢上漲1.32%;更要命的是,美國10年期公債殖利率一度狂飆至 5.293%,持續盤踞在2007年以來近19年的最高水準!
高居不下的無風險利率,如同高懸在科技股頭頂的劍。外資深知高本益比科技股在高利率環境下隨時可能遭遇折現率反噬,因此必須同時配置具備實體資產與低估值保護的傳產龍頭,藉此平衡整體投組風險。
理周投研部表示:告別盲目追價,看清資產負債表的真實重量
9月30日外資狂掃面板雙虎16萬張、台股震盪收復308點,清楚宣示了台股行情正從前期的少數巨頭壟斷,擴散至成熟製程、先進封裝材料與低基期傳產。
然而,這場擴散行情最深刻的教訓,就寫在中華化(1727)重挫的跌幅與外資8,650張的賣單裡。
在資金成本高昂的2026年,市場已經不再為單純的「轉型故事」無條件買單。拿到新技術選擇權是利多,但若自身體質必須為這份選擇權背上超過淨值百倍的龐大負債,利多便會瞬間化為致命毒藥。
看清每一張狂歡清單背後的真實代價,分清誰是在收割紅利、誰是在透支未來,才能在這場高檔劇烈輪動的危局中,穩穩立於不敗之地。
▲圖/CMoney 加權指數 K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。