
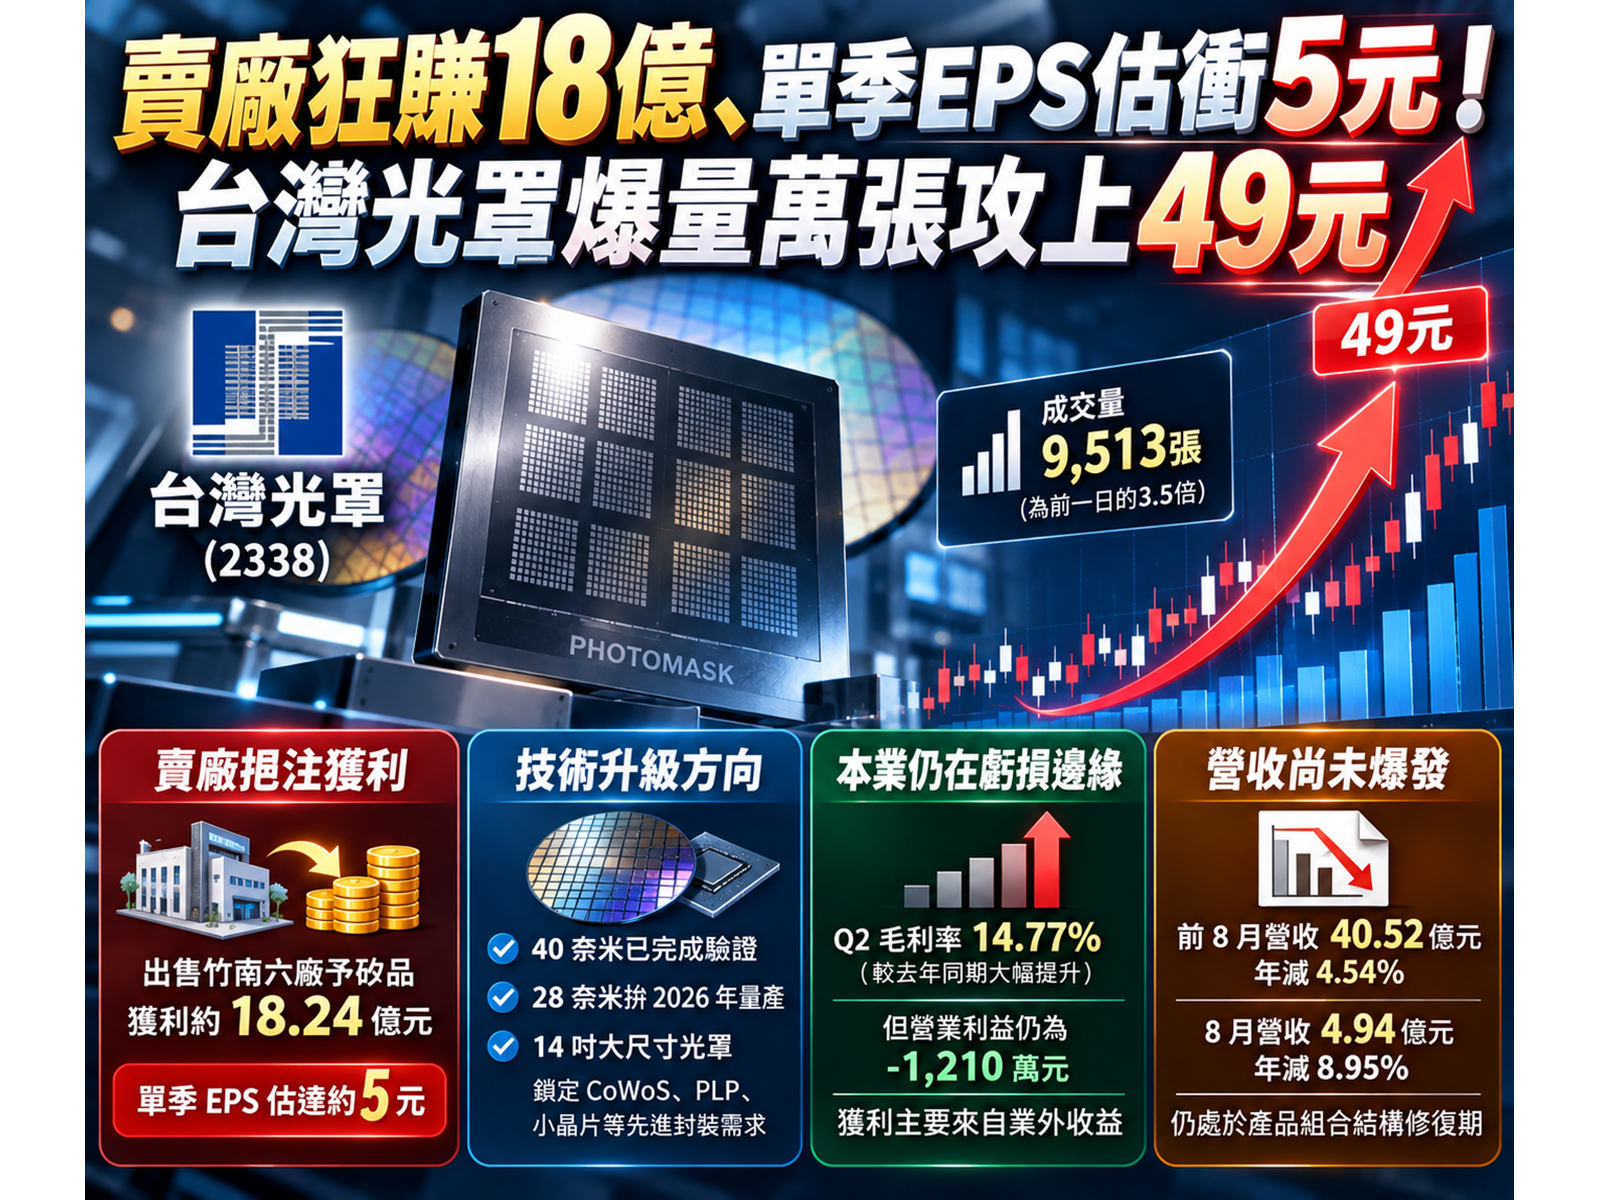
今(2)日台灣光罩(2338)盤中強勢放量攻上49.45元,成交量迅速突破9,513張、達到前一日全天成交量(2,722張)的3.5倍之多,市場隨即傳出「第三季獲利即將大爆發」、「先進光罩打入AI封裝」的聳動話題,難道又一檔半導體黑馬要展翅高飛了嗎?
今天,我們就用真實的財務報表、技術節點轉換與底層籌碼流向,層層拆開台灣光罩這波急漲背後,究竟是本業實打實的大翻身,還是一場靠著賣廠輸血與遠期題材交織的資本大戲。
技術轉型體檢:不是EUV尖端製程,而是「成熟中階升級 + 先進封裝大尺寸」
要看懂光罩的價值,必須先看清它的業務本質。
半導體光罩(Photomask)就像晶圓製造時的「底片模板」,電路圖形全靠它曝光至晶圓上,晶片設計越複雜、製程節點越多,所需的光罩層數與價值就越高。但市場最容易犯的第一個錯誤,就是把台灣光罩直接聯想成台積電最尖端的2奈米、3奈米EUV光罩。
事實並非如此。台灣光罩當前真正的技術升級路徑,是從傳統90奈米以下往65奈米、40奈米挺進,並全力跨向28奈米,同時開闢第二戰場先進封裝用的14吋大尺寸光罩:
- 40奈米與28奈米進度:總經理陳立惇先前已明確指出,40奈米光罩已完成客戶驗證,預計2026下半年正式導入量產;而28奈米關鍵設備已全數到位,正力拚2026年底前完成驗證,公司正持續提高12吋光罩產線比重。
- 先進封裝大尺寸光罩:鎖定CoWoS、面板級封裝(PLP)與小晶片(Chiplet)等高密度重佈線(RDL)需求,14吋大尺寸光罩新設備已完成導入,訂單能見度高,排定於2026下半年、特別是第四季開始實質貢獻營收。
高階光罩的單價(ASP)與毛利率遠高於舊規格,這是光罩未來能否擺脫泥淖的核心關鍵。然而,這條技術升級之路,目前尚未能在損益表上兌現出壓倒性的營收爆發。
翻開今年前8個月的合併營收,數字透露出冰冷的現實:前8月累計營收為40.52億元,較去年同期衰退4.54%;8月單月營收4.94億元,年減幅更擴大至8.95%。這證明了一件事:台灣光罩目前絕非營收動輒翻倍的「高速成長股」,它現在走的是一段極為艱辛的「產品組合結構修復期」。
本業真實解剖:毛利率翻倍很漂亮,但本業為何「還在虧損」?
那麼,今年上半年光罩由去年同期的嚴重虧損轉為EPS 0.61元,甚至第二季單季繳出EPS 0.12元,難道不算本業大轉機嗎?
把2026年第二季的財報拆開來看,會發現這家公司的體質確實比2025年谷底大幅好轉,但距離「穩定賺錢」還有最後一哩路:
- 毛利率驚人修復:第二季毛利率由去年同期的約7.2%,一口氣翻倍跳升至 14.77%(單季毛利2.24億元)。
- 營業利益仍是負數:然而,第二季的營業費用高達2.36億元,毛利2.24億元根本還不夠覆蓋營業費用,導致本業營業利益依然是「-1,210萬元」(營業利益率為-0.80%)!
這就是最真實的財務盲點:第二季營業虧損雖然相較去年同期的-1.13億元出現了大幅收斂、逼近損益兩平,且歸母淨利達3,900萬元(EPS 0.12元),但這份獲利完全仰賴業外收益的挹注。
整個2026年上半年,累計營收30.52億元、毛利4.94億元,本業營業利益僅有微薄的 214萬元,上半年EPS 0.61元同樣參雜了業外成分。更殘酷的是,最新公布的8月份自結財報,單月稅前淨損4,200萬元、歸母淨損1,900萬元,單月EPS再度滑落至「-0.05元」!
光罩的本業體質雖然正在止血,但產能規模目前仍未達到能穩健覆蓋固定成本的拐點,單月獲利依舊在損益兩平線上下劇烈顛簸。
拆解18億元大紅包:這是一次性的財務手術,不能當作常態獲利
既然本業還在損平邊緣掙扎,市場究竟在狂歡什麼?
答案藏在9月份剛剛落袋的一筆巨額現金資產交易:台灣光罩在今年6月決議將竹南六廠廠房及附屬設備出售予封測大廠矽品,含稅交易總價高達 29.4億元(未稅28億元)。這筆交易已經在9月9日全數完成產權過戶,並收足29.4億元現金款項!
公司官方預估,這筆交易將為第三季帶來高達 約18.24億元的處分利益,以現有股本換算,單一資產處分便將為第三季貢獻高達約4.97元的EPS!
這是什麼概念?一旦第三季財報正式認列這筆利益,報表上的單季EPS將瞬間飆出數十倍的驚人數字。
但減資、增資或賣廠,這些全部都是一次性的「財務工程」! 絕對不能把這4.97元直接乘上四季、幻想光罩每年能賺進20元EPS!這筆處分利益是賣掉祖產換來的非經常性收益,本質上與公司的核心晶圓曝光技術毫無關聯。
然而,這場手術對光罩而言並非沒有價值。翻開第二季底的資產負債表,光罩的總負債達120.96億元、股東權益62.69億元,負債比率高達65.9%;更凶險的是,流動資產72.56億元低於流動負債83.79億元,流動比率僅有86.6%,短期償債壓力沉重。
這29.4億元真金白銀的現金入帳,不僅讓上半年維持正向的自由現金流(FCF約+7.41億元,營業現金流+7.91億元)獲得更強大的後盾,更直接替緊繃的流動比率拆除了引信,為40奈米與28奈米的後續設備採購備足了糧草。
這是一場極其及時的財務搶救,但手術只能讓瀕死的體質下手術台,沒辦法保證本業未來能天天健康奔跑。
如果把光罩近四季的本業EPS加總,累計依然虧損約 -1.49元,本益比(P/E)在數學上毫無意義。若以第二季每股淨值18.82元推算,當前股價對應的股價淨值比(P/B)已經高達2.63倍!
一間本業尚未穩定轉盈、近四季本業加總仍在虧損的公司,市場卻願意給予超過2.6倍的淨值比,這代表股價已經極度超前預支了未來的轉機想像。
而更危險的暗礁,藏在集保股權分散表那張「大戶撤退、散戶接刀」的殘酷圖表裡!
翻開集保中心截至9月24日的最新數據,對照9月中旬股價從38元一路爆量噴上54.5元波段高點的過程,籌碼面出現了令人心驚的劇烈「發散」:


- 400張以上大戶持股比率:從9月11日的 47.11%,一路滑落至9月24日的 44.95%,足足大幅縮水了 2.16個百分點(其中千張大戶持股亦由41.78%降至40.15%)!
- 10張以下小額散戶持股:從9月11日的25.33%,急速膨脹至9月24日的 27.74%(增加2.41個百分點)。
- 總股東人數暴增:短短兩週之內,光罩的總股東戶數由81,420戶狂飆至 86,930戶,整整湧入了 5,510位散戶投資人!
這是一張經典的「主力趁高出貨、籌碼全面散落」的籌碼體檢表。當股價在9月中旬連續爆出單日5萬張、6萬張天量換手時,大戶並非越漲越買,而是趁著新聞熱度把手上的籌碼大量倒給了追價的散戶。
更值得玩味的是法人圈的冷淡態度: 外資持股水位長年僅在 3.71%左右 的極低水準(近期僅連3買累計770張);而最擅長挖掘轉機題材的本土投信,在光罩身上竟然創下了「連續89個交易日買賣超皆為0張」的冰凍紀錄!
沒有投信法人認養、外資持股微不足道,目前的盤面純粹是由特定短線主力、券商分點與散戶融資在博弈。
好消息是,融資餘額已從9月下旬的7,572張降至6,721張(融資使用率8.86%),浮額有所清洗,且融券空單已自1,531張大幅回補至271張(券資比僅4.03%,徹底排除軋空可能)。
理周投研部表示:看清一次性暴利的本質,靜待本業真正交卷
台灣光罩(2338)此刻正處於其營運史上最微妙的十字路口。
靠著出售竹南六廠入帳29.4億元現金與18.24億元處分收益,光罩成功解除了資產負債表上的流動性警報,更換來了即將在第三季報表上驚豔全場的帳面高EPS。這場財務手術極其漂亮,也確實替未來的先進製程卡位買到了寶貴的時間與資本。
然而,資本市場的聚光燈終究會從業外移回本業。
即將公布的9月營收能否終結年減頹勢重新站回5億元大關?40奈米量產與14吋大尺寸封裝光罩在第四季能否實質推升毛利率跨過20%、進而將本業營業利益率徹底翻正?這些才是決定光罩股價究竟能在50元之上站穩、還是淪為曇花一現的唯一真理。
在第三季華麗的賣廠財報揭曉前,看清一次性收益與本業獲利的界線,不被短期暴增的帳面EPS蒙蔽雙眼,才能在這場半導體轉機的迷局中,看清真實底牌、避開暗礁。
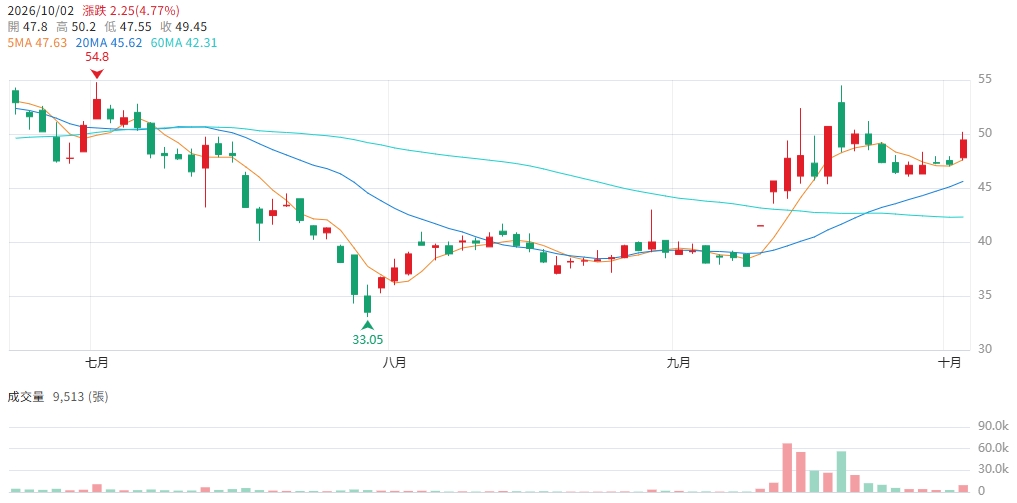
▲圖/CMoney 光罩(2338) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。