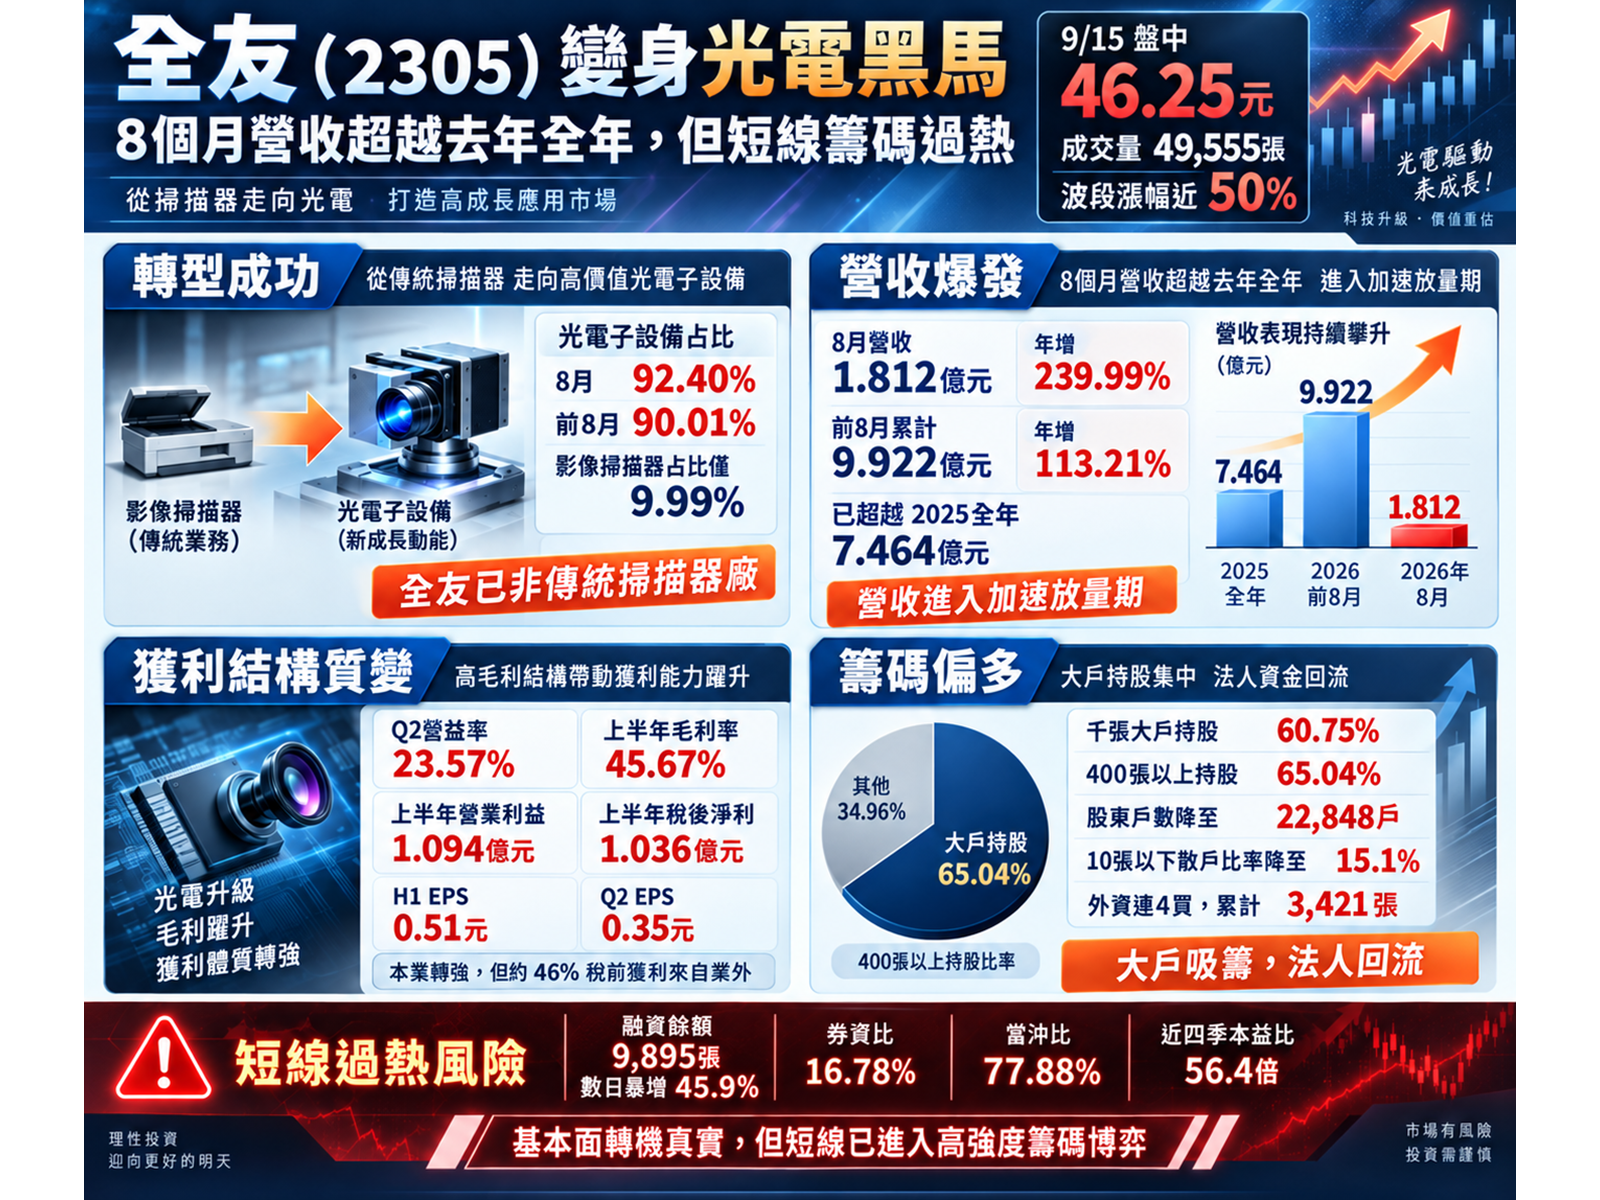
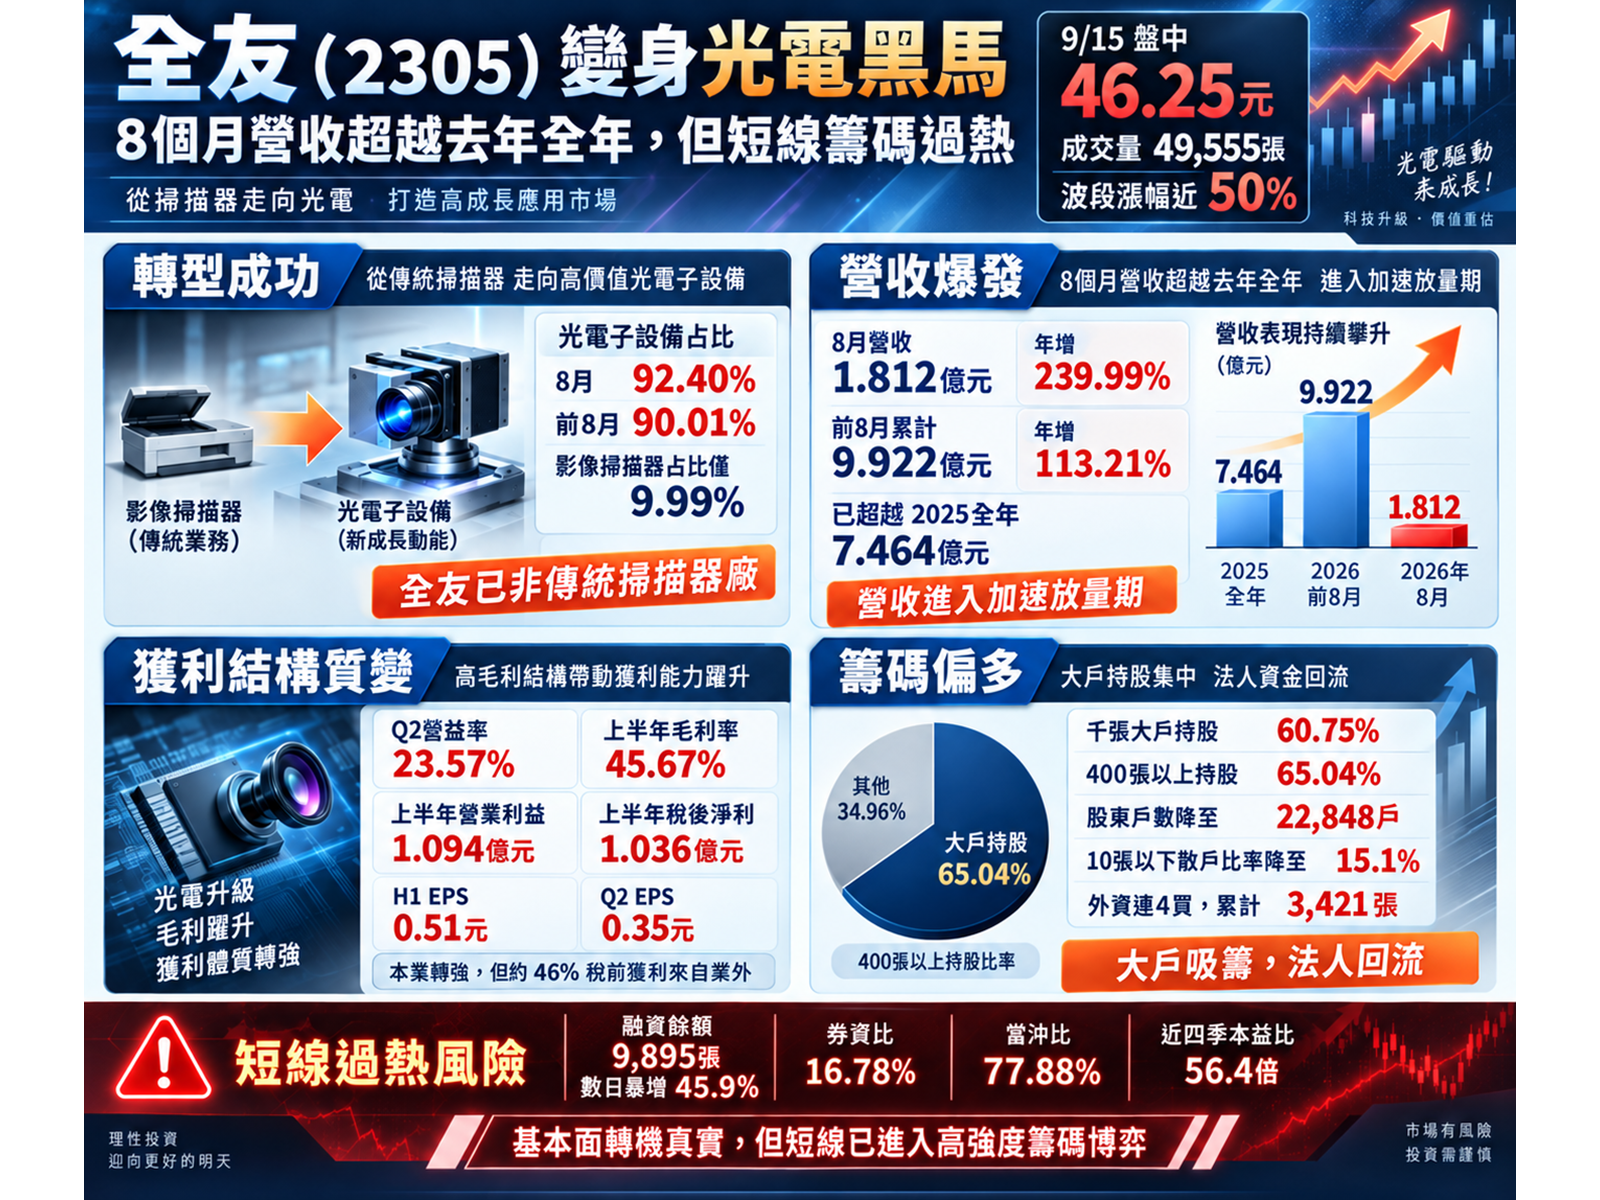
今(15)日盤中,全友(2305)股價來到46.25元、成交量爆出驚人的49,555張巨量(相較於9月4日收盤價30.85元,波段漲幅已逼近50%)。這場驚心動魄的飆漲行情背後,絕非單純的無基之彈;但掀開亮麗營收的表象,底層卻正在上演一場多空槓桿劇烈對撞的高難度博弈。
別再叫它掃描器廠!光電子設備占比破九成,8個月營收超越去年整年
很多人對全友的刻板印象,還停留在過去辦公室常見的電腦掃描器,但這個認知在2026年已經徹底落伍。
翻開2026年8月的最新產品組合結構,真相令人吃驚:
- 光電子設備:8月單月營收占比高達92.40%,前8個月累計占比達90.01%!
- 影像掃描器:8月單月營收占比驟降至7.60%,前8個月累計占比僅剩9.99%。
全友早已脫胎換骨,傳統掃描器業務剩下不到一成,它本質上已經是一家不折不扣的「光電子設備製造廠」!
這項結構性轉型,在營收數字上展現出近乎瘋狂的加速動能:
- 8月單月營收:衝上1.812億元,年增率高達239.99%!
- 前8個月累計營收:高達9.922億元,年增率高達113.21%。
這是什麼概念?全友2025年「一整年」的總營收才只有7.464億元;換句話說,2026年全友僅僅用了8個月的時間,做出來的營收就已經是去年整年度的約133%!
更難能可貴的是成長的連貫性今年單月營收年增率從1月的41.57%,一路擴大至4月的81.07%、5月的97.83%、6月的142.33%、7月的197.80%,到了8月更飆破239.99%。這種月月加速的營運曲線,證明其營收並非一次性專案灌水,而是實打實地邁入了強勁的訂單放量週期。
強大營運槓桿爆發!Q2營益率飆至23.57%,獲利結構徹底質變
比營收翻倍更可怕的,是獲利率的狂暴噴發。
檢視2026年上半年合併財務報表:
- 上半年營收:達6.325億元
- 上半年毛利率:由去年同期的19.49%拉升至45.67%(毛利達2.888億元)
- 上半年本業營業利益:衝上1.094億元,營益率達17.30%
- 上半年稅後淨利:達1.036億元(稅前淨利2.016億元),EPS繳出0.51元
對照2025年全友「一整年」本業營業利益僅有微薄的731萬元、全年EPS僅0.20元,今年上半年的本業獲利能力,已經比去年整年暴增了整整15倍以上!
若把第一季與第二季拆開觀察,更能看清營運槓桿的驚人威力:
- 第一季:營收2.469億元,營業利益1,856萬元,營業利益率僅7.52%。
- 第二季:營收跳升至3.855億元(年增106.65%),毛利率升至47.88%,單季營業利益狂飆至約9,086萬元,單季營益率一口氣暴衝至「23.57%」! 單季歸母淨利達7,145萬元,Q2單季EPS繳出0.35元。
當高毛利的光電子設備規模放大,而工廠的固定折舊與研發費用沒有等比例增加時,營收每多增加100塊,留下來的本業純利就出現了幾何級數的放大!
隨後在9月14日公告的7月自結財報,延續了這股熱力:單月營收1.7856億元(年增197.80%),單月稅前淨利6,054萬元(年增316.94%),歸母淨利2,064萬元(年增226.58%),單月EPS達0.10元(年增233.33%)。
不過,上半年稅前淨利2.016億元中,本業營業利益為1.094億元,而營業外淨收益達9,219萬元(占稅前獲利約46%)。這代表上半年的獲利裡有接近一半是來自業外項目的進補(包含評價收益等),投資人不能把高達31.88%的稅前淨利率直接全額視為本業的常態水準。但即便剔除業外,本業獲利破億的事實,依然確立了這是一場扎實的營運反轉。
財務體質也同步走強:第二季負債比率僅24.45%(總資產34.64億元、負債僅8.47億元),流動資產達19.06億元、流動負債僅5.12億元,且上半年本業營業現金流在第二季強力回補下轉正為+4,473萬元(Q1為-2,841萬元),徹底擺脫了財務風險。
大戶在吸籌、散戶在下車!外資連四買背後的籌碼底牌
在營運轉強的背後,籌碼面呈現出極具信心的中期集中訊號。
檢視台灣集中保管結算所(TDCC)截至2026年9月11日的最新數據:
- 千張大戶持股比率:短短一週內由58.07%快速拉升至60.75%,單週大增了2.68個百分點!
- 400張以上大戶持股:同步由63.19%提高至65.04%(增加1.85個百分點),400張以上大戶人數由26人增加至27人。
- 集保股東總戶數:由前一週的23,669戶減少至22,848戶(單週減少821戶)。
- 10張以下小額散戶:持股比率由9月4日的16.4%降至15.1%。
這是一個極為漂亮的籌碼結構股價大漲,但股東總人數下降、散戶持股比率降低,籌碼實打實地流進了大型持股人的口袋裡。 值得一提的是,全友董監持股高達50.54%,籌碼本就具備高度鎖定的結構特性,千張大戶比率的實質攀升更具增量意義。
法人圈更出現熱錢回流: 截至9月14日,外資上演連續四個交易日買超(9/9買超343張、9/10買超1,585張、9/11買超910張、9/14買超583張),四天累計敲進3,421張(外資持股比率由2.20%拉升至3.21%),三大法人4日累計買超達3,855張。
主力券商同樣展現攻擊企圖:9月14日主力買超達3,063張(占成交量9.19%),凱基城中(大買1,947張)、摩根大通(+478張)、美商高盛(+465張)大舉進駐。雖然凱基城中前一日才賣超514張、凱基台北連續調節(9/11賣超620張、9/14賣超869張),顯示短線分點存在激烈的接力換手,但大戶與法人籌碼在中期格局上無疑偏向多方。
短線火藥庫引爆!融資狂飆46%、當沖逼近八成、爆量4.9萬張的換手殺機
然而,如果只看到基本面與大戶集中就盲目追價,你將直接撞進這檔股票最危險的風暴核心短線交易籌碼已經極度過熱,多空槓桿正在極限對決!
危險信號一:散戶融資失控狂飆。 檢視信用交易數據,全友的融資餘額呈現驚人的垂直暴衝:
- 9月4日融資僅6,782張;
- 9月11日增至8,458張;
- 9月14日單日狂增1,437張,一舉衝上9,895張! 短短數個交易日內,融資餘額暴增了3,113張,增幅高達45.9%! 對照同期股價由30.85元漲至45.15元(漲幅約46%),呈現出最危險的訊號「股價漲46%,融資也暴增46%」! 散戶的大槓桿資金正在瘋狂追價接刀。
危險信號二:空頭反撲,券資比飆破16%。 融券餘額在9月11日僅604張,到了9月14日竟暴增至1,660張,券資比從7.14%瞬間拉升至16.78%!融資追多碰上融券放空,多空雙方都在拉滿槓桿,股價波動隨時可能失控。

危險信號三:當沖狂熱逼近八成。 9月11日全天成交約5.78萬張中,當沖張數高達4.50萬張,當沖比率高達驚人的77.88%! 市場上充斥著大量「今天買、今天賣」的極短線隔夜客與當沖客,籌碼流動性極其浮躁。
危險信號四:9月15日盤中出現沉重的「價量背離」! 檢視最關鍵的盤面密碼: 9月14日全天僅成交33,340張,股價便輕鬆鎖上45.15元漲停板;然而到了9月15日盤中,成交量在上午就瘋狂狂飆至49,555張(已經是前一天整日成交量的1.49倍,相當於全公司20.57萬張總股本的整整24.1%!),但股價在46.25元附近,漲幅卻僅僅只有2.44%!
今天市場動用了比昨天大上一倍半的龐大銀彈去推擠股價,結果股價卻推不太動,這意味著上方的高檔獲利了結賣壓與解套盤,正在如排山倒海般大舉倒出!
56倍本益比的極致鋼索!現在進場,你買的是轉機還是追高?
將近四季已公布的正式獲利疊加計算,全友的近四季累計EPS僅為0.82元。
在盤中46.25元的股價下:
- 近四季本益比(P/E)已飆高至「56.4倍」!
- 對比第二季每股淨值約12.02元,股價淨值比(P/B)達到「3.85倍」!
市場給予如此高昂的溢價,早已脫離了過去傳統硬體廠的評價邏輯,而是直接提前預支了2026下半年甚至2027年光電子設備持續大爆發的超完美期待。
進行估值敏感度精算: 即使全友2026全年EPS能超水準做到1.20元,在46.25元價位下,前瞻本益比仍高達38.5倍;就算全年賺到1.50元,本益比依然超過30.8倍!這意味著當前的股價,已經沒有給未來的營運留下任何犯錯或降溫的空間。
理周投研部總結
全友(2305)在2026年展現的,是一場教科書級別的「傳產硬體轉型奇蹟」:光電子設備占比破九成、8個月營收超越去年整年、第二季營益率飆破23%、千張大戶單週大增近3個百分點。這家老牌企業的基本面轉機絕對是真金白銀。
但在股市的磅秤上,沒有任何一檔股票可以脫離籌碼面的萬有引力。
當前的全友,已經正式從「低檔的基本面轉機股」,全面演變成「基本面雖好、但短線極度過熱的高強度籌碼博弈」。56倍的本益比、近萬張的追價融資、接近八成的短線當沖客,加上單日爆出占股本24%的換手巨量,都在提醒著市場:狂歡派對的風險已經急遽升高。
後續要讓這檔光電黑馬走得長遠,市場必須檢驗第二季23.57%的高營益率能否在下半年持續複製,以及短線失控的融資能否受控沉澱。在看清光電子設備暴賺與近5萬張巨量換手的雙面真相前,請給全友一個清醒的定位:認同它的轉型成果,但千萬別在多空槓桿瘋狂對決的刀口浪尖上,盲目追逐那些早已被市場大幅預支的未來。
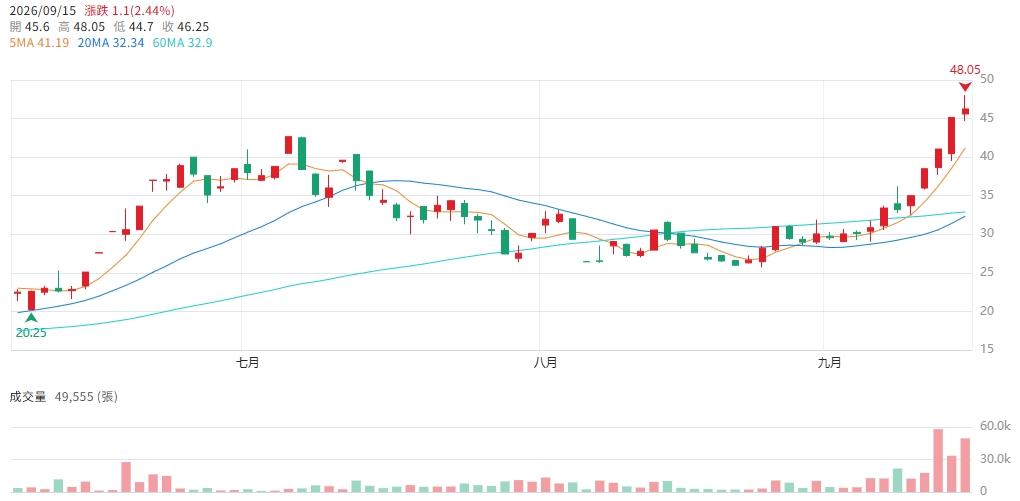
▲圖片來源:CMoney 全友(2305) K線圖
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。