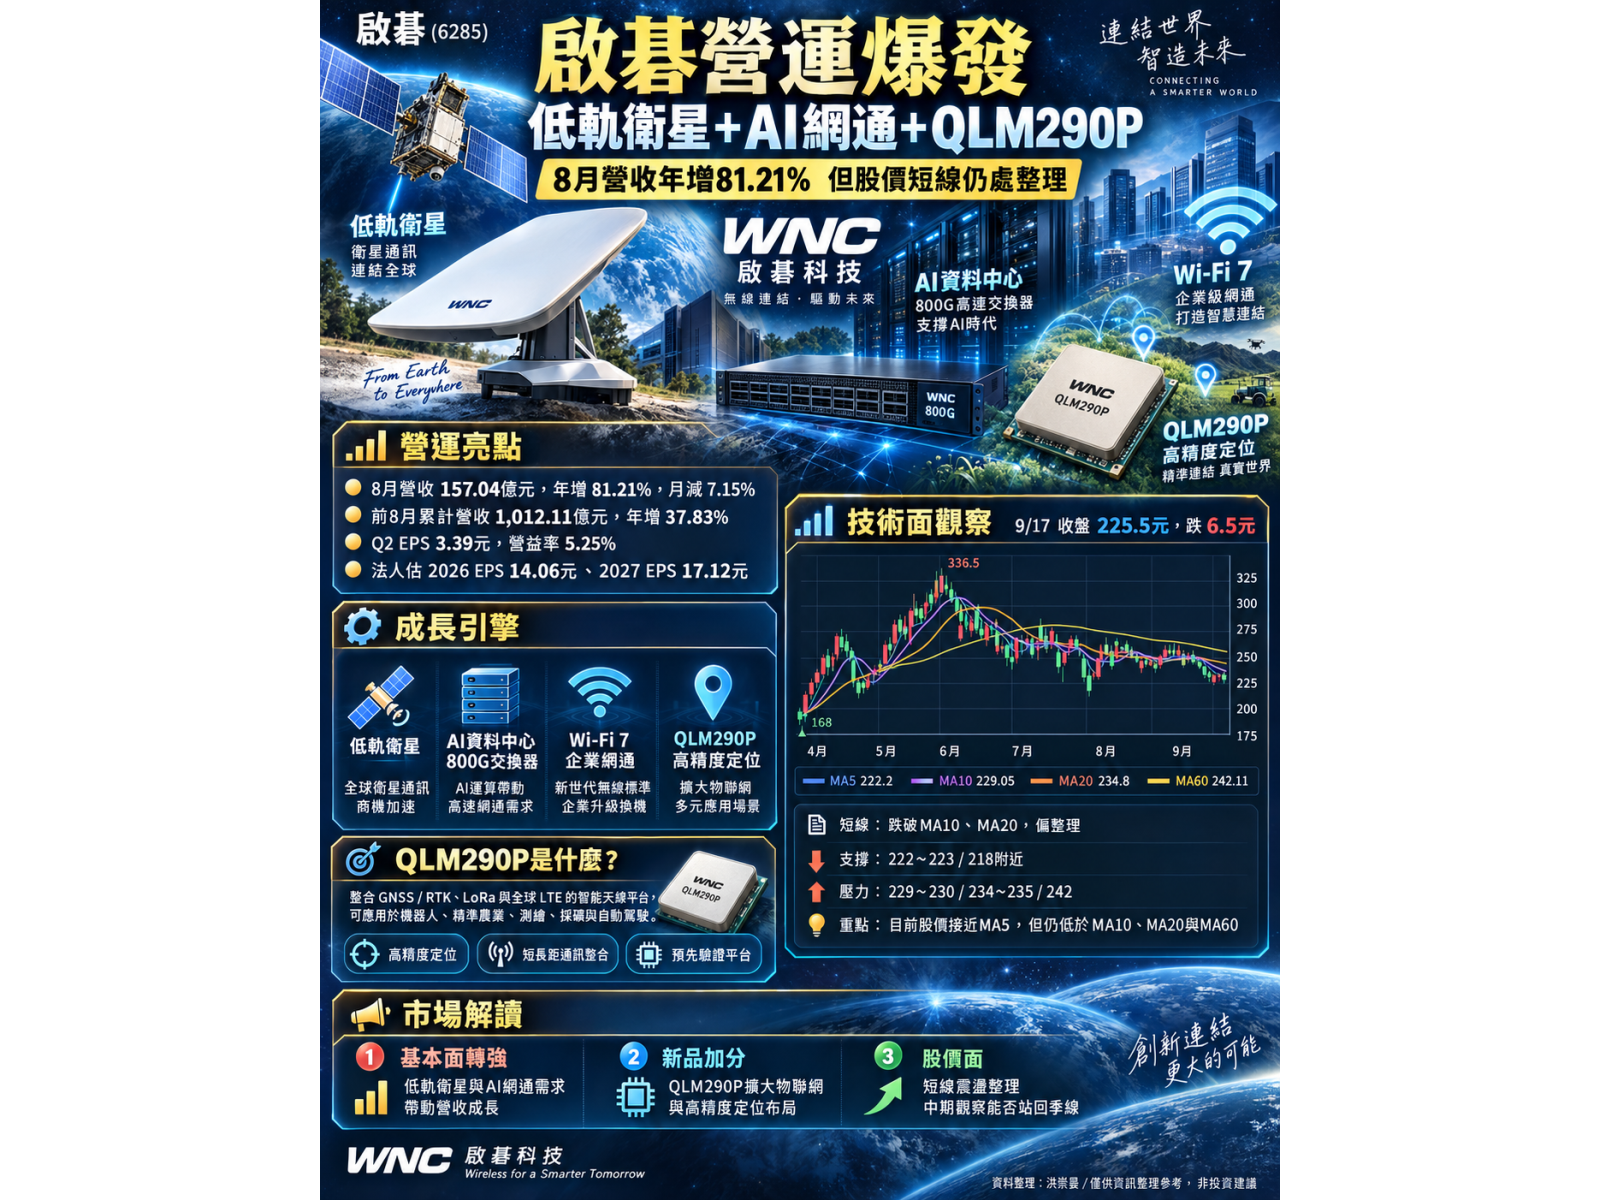

低軌衛星、AI資料中心與高精度定位需求同步升溫,網通大廠啟碁(6285)營運成長動能持續擴大。公司2026年8月營收達157.04億元,年增81.21%,雖月減7.15%,但今年前8月累計營收已達1,012.11億元、年增37.83%。除了低軌衛星、800G交換器、Wi-Fi 7等既有成長主軸外,啟碁近期再推出QLM290P智能天線裝置,切入高精度定位、機器人、精準農業、採礦、測繪與自動駕駛等應用,進一步擴大公司在物聯網與衛星定位市場的布局。
市場法人指出,啟碁近年營運結構已逐步從傳統網通設備,轉向「低軌衛星+AI高速傳輸+高階無線通訊+物聯網定位」等高成長應用,產品組合改善也開始反映在獲利能力上。
啟碁2026年第2季營收394.4億元,季增35%、年增43%;毛利率約13%,營業利益率攀升至5.25%,單季EPS達3.39元。法人認為,第2季獲利優於原先預期,主要受惠低軌衛星出貨放量、企業網通產品升級,以及產品組合改善,讓營收規模擴張開始轉化為更明顯的營業利益。
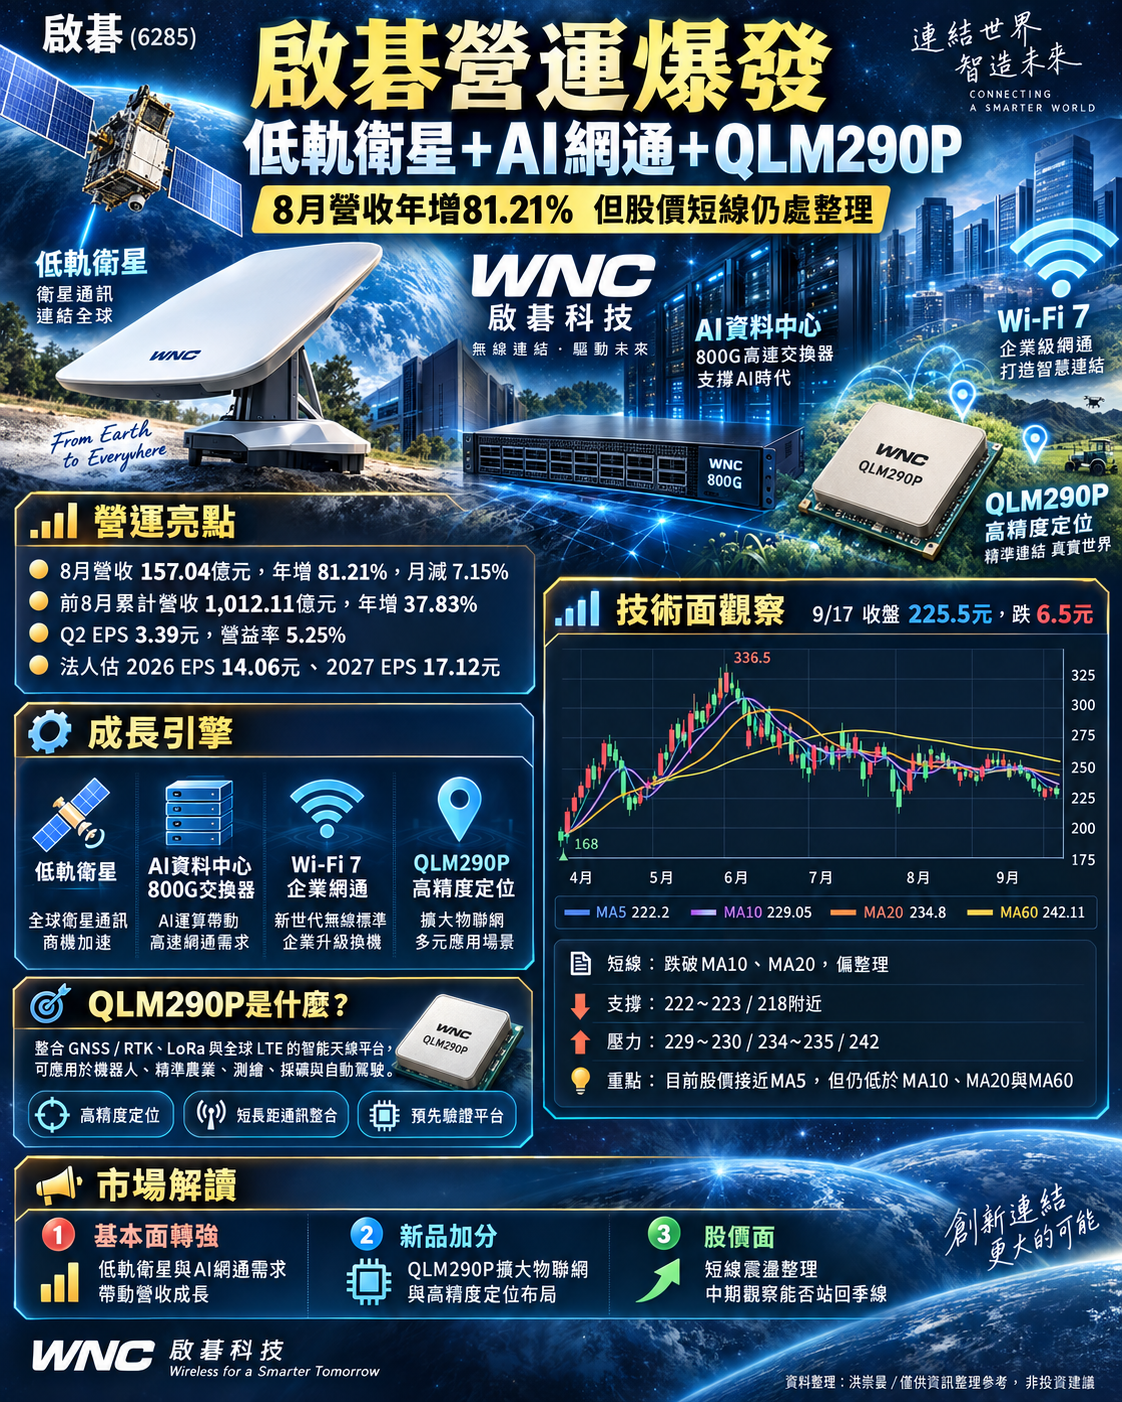
▲啟碁低軌衛星與AI資料中心雙引擎
低軌衛星仍是第一成長主軸 用戶規模突破千萬
啟碁目前最受市場矚目的成長動能,仍來自低軌衛星相關業務。
法人指出,啟碁低軌衛星主要客戶用戶數已突破1,200萬戶,並預期年底有機會進一步超過1,500萬戶。隨著低軌衛星服務覆蓋範圍擴大,用戶終端、地面通訊設備、天線與網路設備需求也將同步增加。
啟碁與主要客戶合作多年,因此市場預期公司在低軌衛星地面終端及通訊設備供應鏈中,仍具有一定先發優勢。
另一方面,AI資料中心升級亦帶動800G交換器需求,加上Wi-Fi 7、企業網通與車用產品持續成長,使啟碁的營運動能不再依賴單一產品。
若以事業群來看,Service Provider業務受惠低軌衛星需求增加;Enterprise則由Wi-Fi 7、800G交換器等高速網路設備帶動,Automotive與物聯網產品亦逐步成為新的成長來源。
QLM290P登場 把定位、LoRa、LTE塞進單一平台
除了低軌衛星市場外,啟碁近期推出的QLM290P智能天線裝置,也顯示公司正進一步往高精度定位與智慧物聯網應用延伸。
QLM290P最大的特色,在於將高精度全球導航衛星系統(GNSS)、即時動態定位(RTK)、LoRa連接,以及全球LTE通訊功能,整合進單一預先驗證的印刷電路板組件。
過去企業若要開發高精度定位設備,通常必須分別設計GNSS射頻電路、調校天線,再額外整合蜂窩通訊模組,以接收RTK修正資料,最後還要重新進行整套系統驗證。
這個流程不只耗費時間,也會增加射頻設計、天線匹配及通訊模組整合的技術風險。
QLM290P則把這些工作直接整合成一個可立即導入的平台,讓開發商不需要從零開始進行射頻與天線設計,而能直接進入應用軟體及系統整合階段。
啟碁全球導航衛星系統產品總監溫迪.方表示,這代表公司開發高精度定位產品方式的轉變。客戶不必再耗費數月處理射頻設計、天線選擇與系統驗證,而可以直接採用已整合並驗證的平台,把更多資源投入產品差異化與應用開發。
機器人、智慧農業、自駕車都是目標市場
QLM290P的應用範圍相當廣泛。
例如精準農業中的自動駕駛拖拉機,需要公分級定位精度;採礦車輛必須在大型礦區精準掌握路徑;土木工程及測繪設備需要高精度座標;戶外自主移動機器人則必須在沒有固定軌道的環境中持續確認位置。
這些應用都同時需要「精準定位+資料連線」。
QLM290P透過嵌入式LTE模組,可直接連接NTRIP/RTK修正服務,不必另外建立獨立通訊系統,並可依應用需求配置成基站或移動站,增加不同市場與地區部署的彈性。
若以機器人為例,開發戶外自主導航設備的公司,過去必須花費大量工程資源處理GNSS射頻、天線與蜂窩通訊;現在則可直接採用QLM290P,把研發團隊集中在導航演算法、控制系統與應用軟體。
換句話說,啟碁不只是賣一顆通訊模組,而是把「定位+通訊+天線+驗證」整合成可直接使用的平台。

這也使公司從傳統硬體製造商,逐步朝高附加價值的整合型物聯網解決方案供應商發展。
2026營收估破1,600億元 2027 EPS上看17.12元
法人預估,啟碁2026年全年營收可達1,642.21億元,年增48.95%,EPS估14.06元;2027年營收則有望進一步增至1,898.81億元,年增15.62%,EPS上看17.12元。
更值得注意的是,法人預估啟碁2026年營業利益可達85.18億元,相較2025年的37.68億元成長超過1倍。
這代表市場關注焦點已不只是「營收增加多少」,而是營收高速成長之後,是否能同步推升營業利益率與EPS。
目前來看,低軌衛星出貨放量、800G交換器、Wi-Fi 7,加上高精度定位及IoT產品比重增加,都有機會推動產品組合持續改善。
本土投顧目前給予啟碁「增加持股」評等,目標價275元,主要看好低軌衛星、企業網通與高速傳輸需求持續成長,以及規模經濟逐步反映在獲利表現。
從Starlink地面設備一路延伸到AI、機器人
若把啟碁目前的成長版圖拆開,可以看到公司已同時卡位四個大型科技趨勢:低軌衛星帶動衛星終端與地面通訊設備需求;AI資料中心推升800G交換器與高速網路設備規格;Wi-Fi 7帶動企業與消費網路升級;而QLM290P則進一步切入機器人、自動駕駛、智慧農業與高精度定位市場。
這使啟碁的投資邏輯正從過去單純的「網通設備代工」,逐漸轉向「衛星通訊+AI網路+智慧定位平台」三大成長題材。
短線來看,仍需留意低軌衛星客戶拉貨節奏、全球企業資本支出及高基期效應;但從中長期產業結構觀察,啟碁產品已同時進入太空端、地面端、資料中心與智慧終端應用,若高成長產品持續提高營收占比,未來兩年的獲利成長速度仍是市場觀察重點。
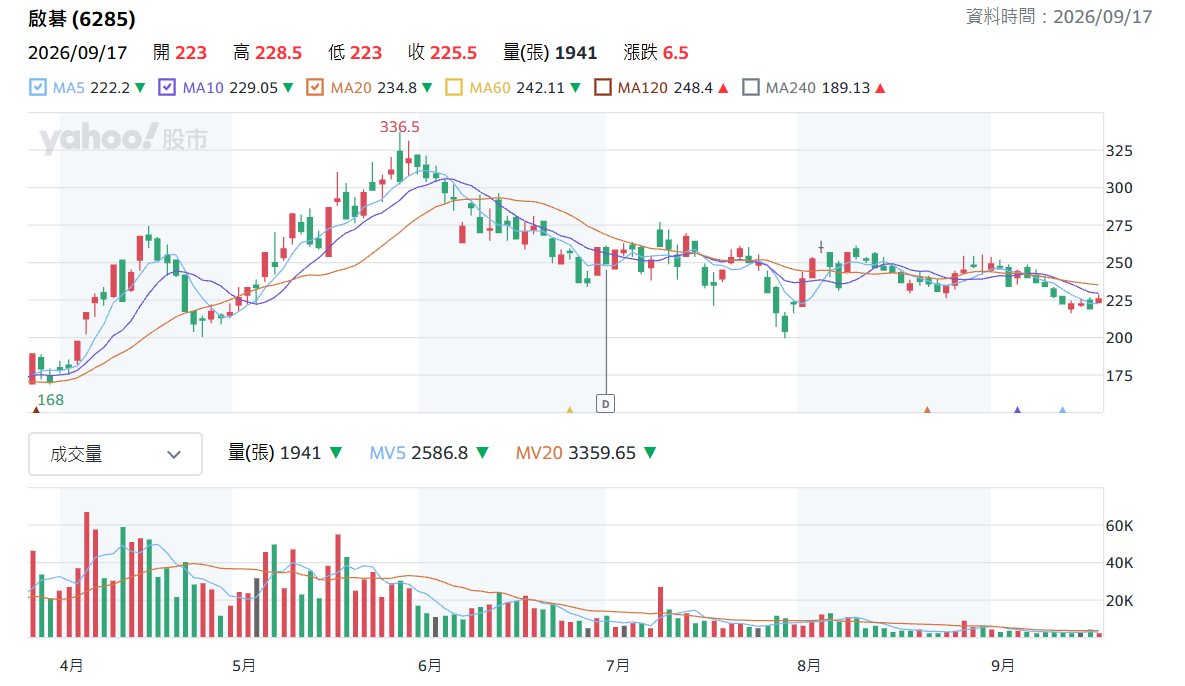
▲啟碁日K線圖(圖片來源:Yahoo股市)