
▲圖片來源:鼎元官網
如果一家做了快40年LED的公司,去年還在虧錢,今年卻突然宣布要砸12.61億元擴產,而且客戶的訂單一路排到2028年,你第一個該問的問題不是:
AI題材又來了嗎?
而是:
到底什麼東西突然不夠用了?
答案是一顆很多人以前根本不會注意的小零件:
PD,光二極體。
故事從6月開始。
AI伺服器的算力愈來愈高,資料中心裡交換器的速度也從400G往800G、1.6T升級。資料傳輸從電訊號逐步走向光訊號之後,除了要有雷射把電轉成光,另一端還需要PD把收到的光重新轉回電訊號。
簡單講,如果雷射是光通訊的「嘴巴」,PD就是「眼睛」。
問題來了。
日本部分PD廠商逐步退出低價產品,加上高速光通訊需求突然拉升,市場供給一下子出現缺口。6月媒體報導,鼎元PD報價甚至出現倍數上漲,美系光通訊業者Broadcom、Lumentum、Coherent也陸續洽談供貨,公司表示訂單能見度已經看到2028年。
這時候再回頭看鼎元的營收,事情就開始有意思了。
今年3月鼎元營收還年減14.1%,4月年減9.65%,但進入6月後,營收2.49億元,年增19.41%;7月2.55億元,年增36.32%;8月2.53億元,年增更來到38.57%。
也就是說,這不是只有新聞變熱。
數字真的開始轉彎了。
再往損益表看,轉變更明顯。
今年第二季鼎元營收6.92億元,只比去年同期增加約3.8%,但毛利卻從去年同期9,073萬元增加到1.56億元,毛利率從13.61%直接拉到22.49%;營業利益從976萬元增加到5,563萬元,單季EPS也從去年同期虧損0.07元,轉成獲利0.22元。
營收只多一點,獲利卻跳一大截,代表真正發生變化的,不只是賣得比較多,而是:
賣的東西不一樣了。
鼎元過去做LED、紅外線與感測元件,長期面對價格競爭;現在資源逐漸轉向GaAs、InGaAs高速PD,以及800G、1.6T光通訊產品,高附加價值產品比重提升,毛利率自然跟著往上。
但如果你覺得這只是短期缺貨,那8月的一則公告就值得注意。
鼎元董事會通過增加2026年資本支出預算,預計投入12.61億元購置機器設備與擴建無塵室,而且從第三季就開始執行,公告寫得很直接:
目的就是產能擴充。
一家去年全年還虧損的公司,突然敢投入十幾億元擴產,背後代表管理層看到的需求,很可能不是只有幾個月。
甚至連上游磷化銦InP都開始搶。
鼎元6月就表示,為了確保後續光通訊訂單能正常交貨,公司已經提前採購未來一年的InP材料。換句話說,現在限制它成長的問題,可能已經從:
「有沒有訂單?」
慢慢變成:
「拿不拿得到材料、產能開不開得出來?」
到了9月,故事又往下一階段走。
友達在SEMICON Taiwan展示Micro LED CPO光學模組,由富采提供Micro LED發射光源,鼎元負責Micro PD接收元件,友達則負責巨量轉移、RDL封裝與光學耦合,鎖定AI資料中心約10公尺內的高速互連,以及CPO、AOC等應用。

這裡要分清楚。
目前真正開始貢獻營運的是高速PD;Micro LED CPO則比較像下一張門票。
所以鼎元6~9月最值得看的,不只是它被歸類成「CPO概念股」。
真正的故事是:
日系廠退出,造成PD供給缺口;
AI資料中心把800G、1.6T需求往上推;
鼎元營收從年減翻成連續三個月雙位數成長;
毛利率從13.6%跳到22.5%;
接著公司一次丟出12.61億元擴產。
最後再把Micro PD送進友達的Micro LED CPO生態系。
把這幾件事情串起來,你會發現鼎元正在做的,其實不是單純追一個AI題材。
它是在把一家原本陷在LED價格競爭裡的老公司,慢慢往AI資料中心高速光通訊的接收端移動。
而接下來真正要驗證的,也不是新聞還能不能繼續炒熱,而是那12.61億元的新產能開出來之後,高毛利PD的營收占比,能不能真的把鼎元的獲利結構重新改寫。
【免責聲明】本報導內容不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。
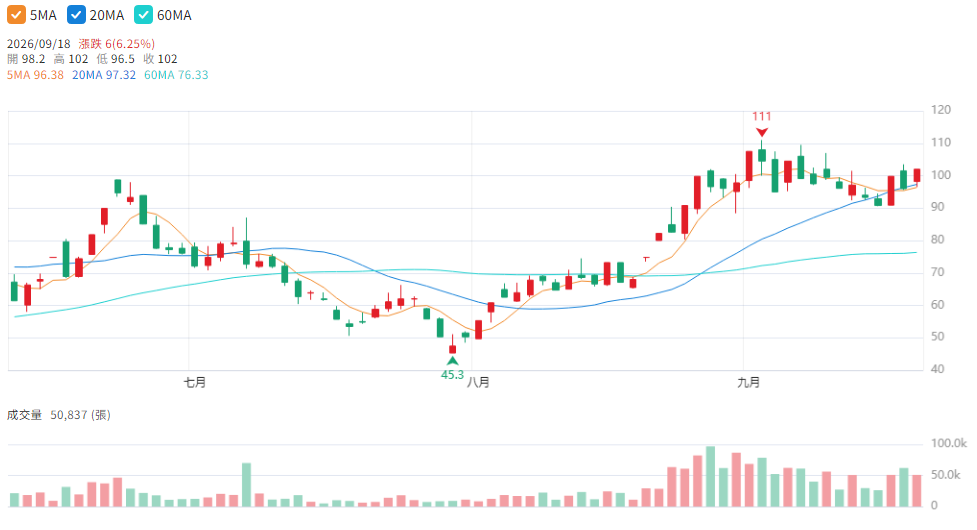
▲圖片來源:CMoney鼎元(2426)K線圖