
今(21)日,中興電(1513)收在166.5元(成交量2,036張),盤面波瀾不驚地貼在162至173元的箱型中樞整理。
但掀開這座電力帝國的底層財報,市場主力正在進行一場精準的價值重估:這不是一家靠低價搶標衝營收的傳統工程行,而是一家靠著高毛利關鍵設備壟斷、產品組合徹底優化,讓「每賺100元營收留下的純益」以幾何級數暴增的重電獲利機器。
營收只增3.5%,EPS為何暴衝22%?藏在毛利率裡的暴賺密碼
要搞懂中興電(1513)今年的獲利質變,必須先打破「營收大增等於獲利大增」的迷思。
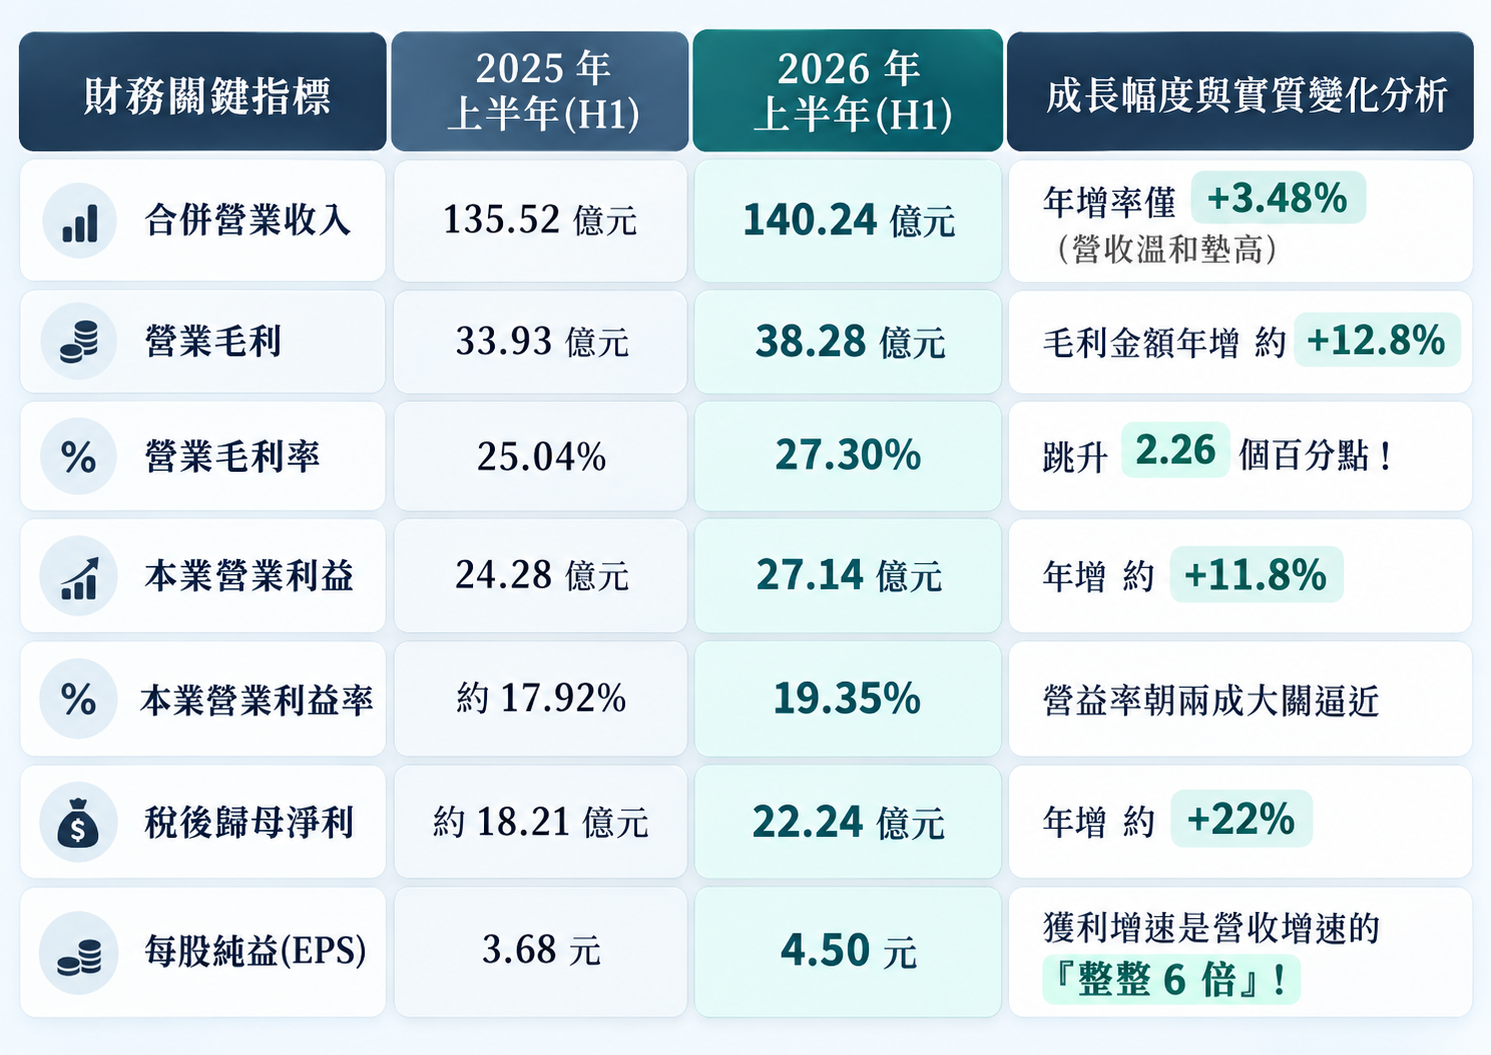
翻開2026年上半年的合併損益表,呈現出一組極度引人深思的反差數字:
▲圖片來源:ChatGPT 製圖
你看這個結構有多奇妙:上半年營收僅僅溫和增加了微不足道的3.48%,但稅後純益與EPS卻硬生生暴增了約22%!
細看第二季單季成績單,成色更是驚豔:
- 第二季單季營收:達75.33億元(年增約6%);
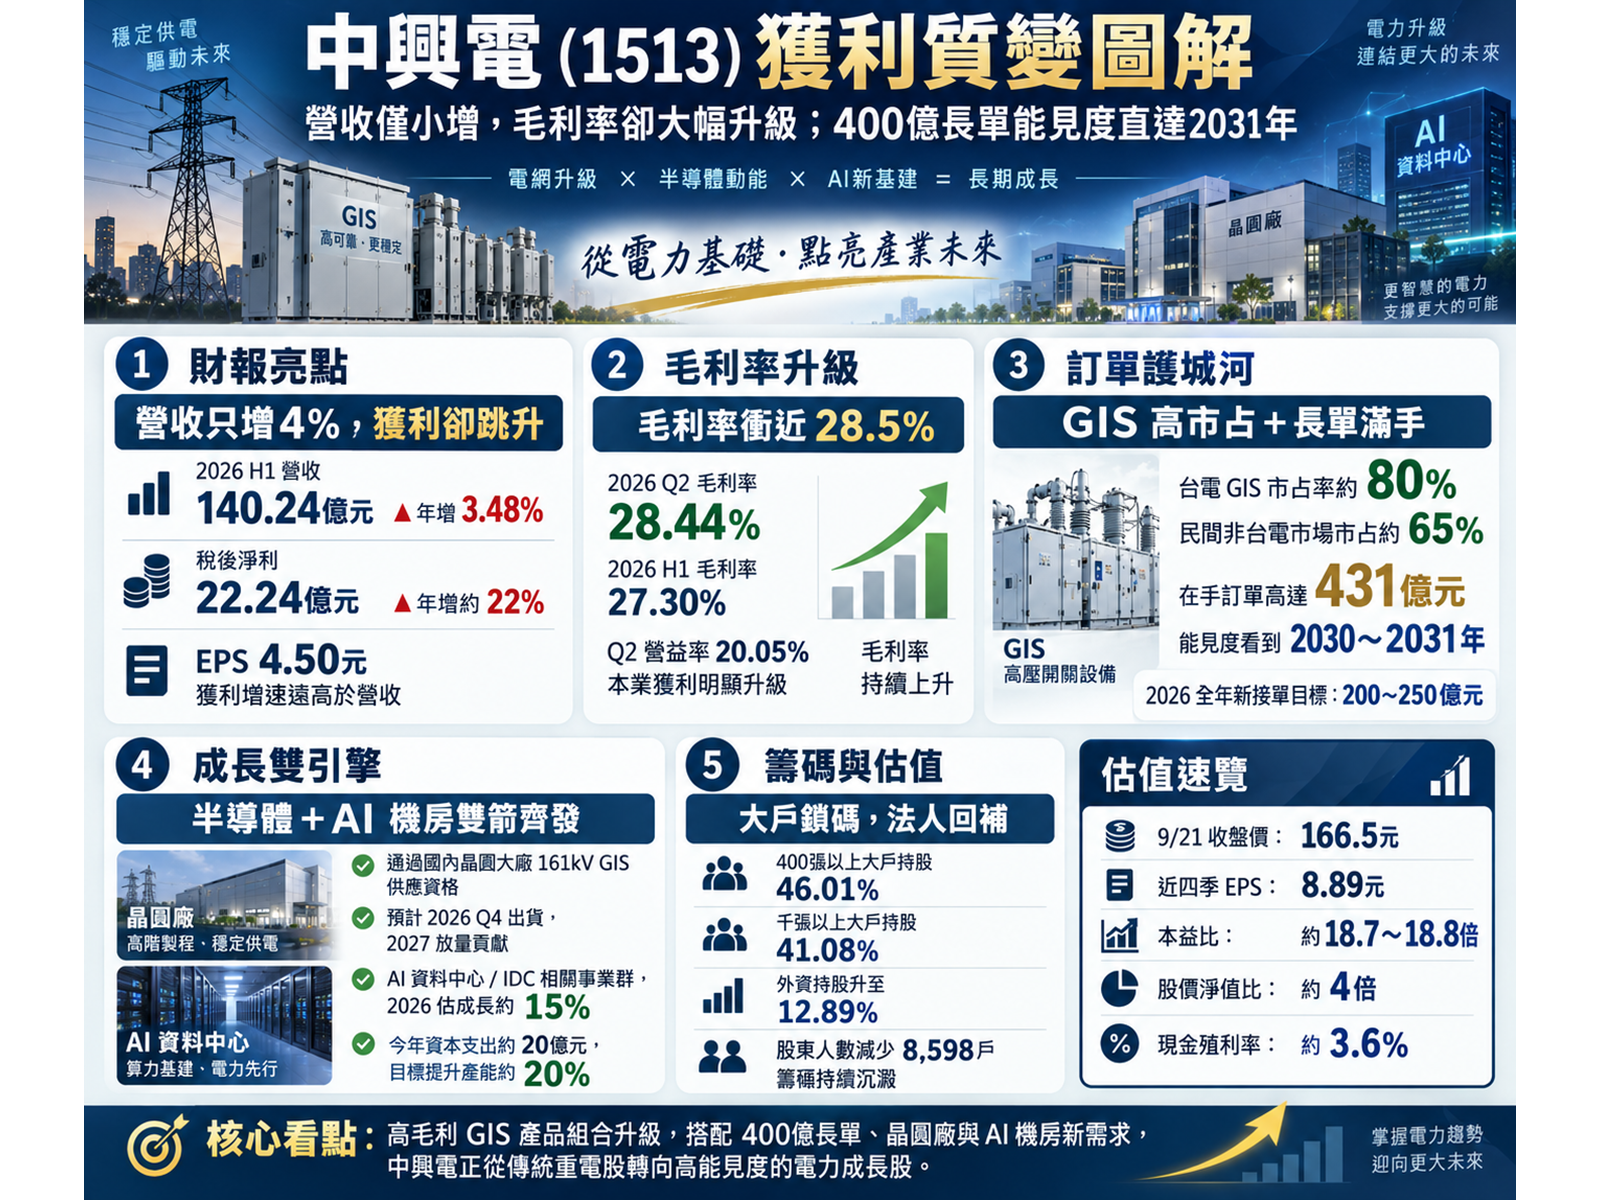
- 單季營業毛利:衝上21.42億元,單季毛利率一舉攻頂至「28.44%」(去年同期為24.68%,第一季約26%);
- 單季營業利益:達15.10億元,營業利益率衝破兩成大關、達「20.05%」;
- 單季EPS:繳出2.56元(相較於第一季的1.94元,單季季增高達32%;較去年同期的1.90元大幅成長34.74%)!
這不是靠接低毛利統包工程衝量的「虛胖」!中興電正在發生實質的質變高毛利的核心高壓設備出貨比重大幅拉升,每做100元的生意,能留下來的本業利潤更厚了,獲利成長斜率完全脫離了平淡營收的引力牽引!
剛公布的8月營收達25.02億元(月增3.82%、年增8.93%),前8個月累計營收達189.37億元(年增4.21%)。這再度印證:中興電不是短線營收暴衝型股票,它的精髓在於高毛利產品組合與生產效率持續優化,只要第三季毛利率守穩在27%~29%、營益率接近兩成,獲利的含金量將持續超越市場預期。
台電市占率高達80%!在手訂單逾400億看到2031年的「產能塞車記」
這項傲視群雄的超高毛利率,底氣究竟來自何方?
答案在於中興電在台灣電網基礎設施中,擁有近乎絕對壟斷的關鍵軍火「GIS(氣體絕緣開關設備)」!
在現代電力輸送的鏈條中,高壓電力從發電廠送到變電所、再分流至各個工業區與晶圓廠,中間必須仰賴GIS進行高壓電力的開關切換、突波保護與控制。如果沒有這套精密的高壓設備,整個區域電網將隨時面臨跳脫癱瘓。
翻開中興電2026年4月的官方營運實績,其市場壁壘高得令同行絕望:
- 台電體系市占率:高達約 80%;
- 民間非台電市場市占率:亦高達約 65%;
- 最新在手訂單規模:截至3月底已取得約63億元新單,在手訂單高達431億元(目前維持在逾400億元的天量水準),2026全年新接單目標鎖定在200億至250億元。
對照中興電2025年整年度營收274.49億元,這筆高達431億元的在手訂單,相當於公司「一年半以上(1.57倍)」的營收總和!
受惠於台電「強韌電網計畫」、各項電源開發、變電設備汰舊換新,以及離岸風電3.2與3.3期的併網工程,中興電部分大型長單的排程能見度,已經一路看到2030甚至2031年!
但這裡浮現了一個疑問:既然手握400多億的龐大訂單,為什麼營收年增率只有4%?
答案藏在重電產業最殘酷的物理限制「工廠產能已經徹底塞爆了」!
重電設備需要高難度的工程設計、國際認證、精密焊接與嚴格出廠測試,產線稼動率早已高達110%。有單接不完,但產線開不出來!
為了打破這座產能天花板,中興電今年拍板編列約20億元資本支出,大舉投入智慧系統升級、資安建置、AI智慧報價、自動化焊接與GIS新技術開發,預估效率升級完成後,總體產能可望有效提升約「20%」。一旦新產能開出,龐大的400億在手訂單才能加速轉化為每個月的營收活水。
跳脫公用事業標籤!切入晶圓大廠GIS與AI資料中心「雙箭齊發」
如果說過去的中興電是一家吃台電預算的國營事業軍火庫,那麼2026年下半年,則是它大舉跨入民間高科技頂級市場的轉捩點。
公司正在全速打造第二與第三根成長支柱:
- 第二支柱:通過國內晶圓大廠認證,Q4啟動出貨!
中興電正式通過國內晶圓代工巨頭的嚴苛驗證,取得161kV GIS設備的合格供應商資格,預計於2026年第四季開始正式出貨,並於2027年迎來爆發性貢獻! 這項突破的戰略意義在於:它讓中興電成功切入半導體先進製程與高階擴廠的「廠區自有變電站」剛需,且未來具備跟隨半導體大客戶前往海外擴建的長線想像空間。
- 第三支柱:AI資料中心(IDC)與算力機房電網。 國際CSP雲端巨頭大舉在台建置AI研發中心與IDC機房,推升了超高瓦數發電機、機房精密空調與電力備援系統的急迫需求。中興電官方預估,相關事業群在2026年將繳出約15%的實質成長,並積極卡位模組化機房的系統整合大餅。
從台電電網、半導體晶圓廠到AI資料中心,中興電已構築出一張橫跨公用與科技高階電力的全面防護網。
財務體質亦保持穩健格局:截至第二季底總資產484.74億元、負債272.93億元、歸屬母公司權益208.23億元,負債比率為可控的 56.3%。對於手握長期確定合約、預收工程款比重高的設備商而言,財務風險遠低於無單擴產的重資產企業。
大戶鎖碼、散戶八千人退場!外資與投信土洋合擊的籌碼底牌
在獲利率走揚的背後,中興電的股權結構,正在上演一場極其標準的「籌碼健康沉澱」。

檢視台灣集中保管結算所(TDCC)截至2026年9月18日的最新數據,清晰呈現出大資金逢低收貨的軌跡:
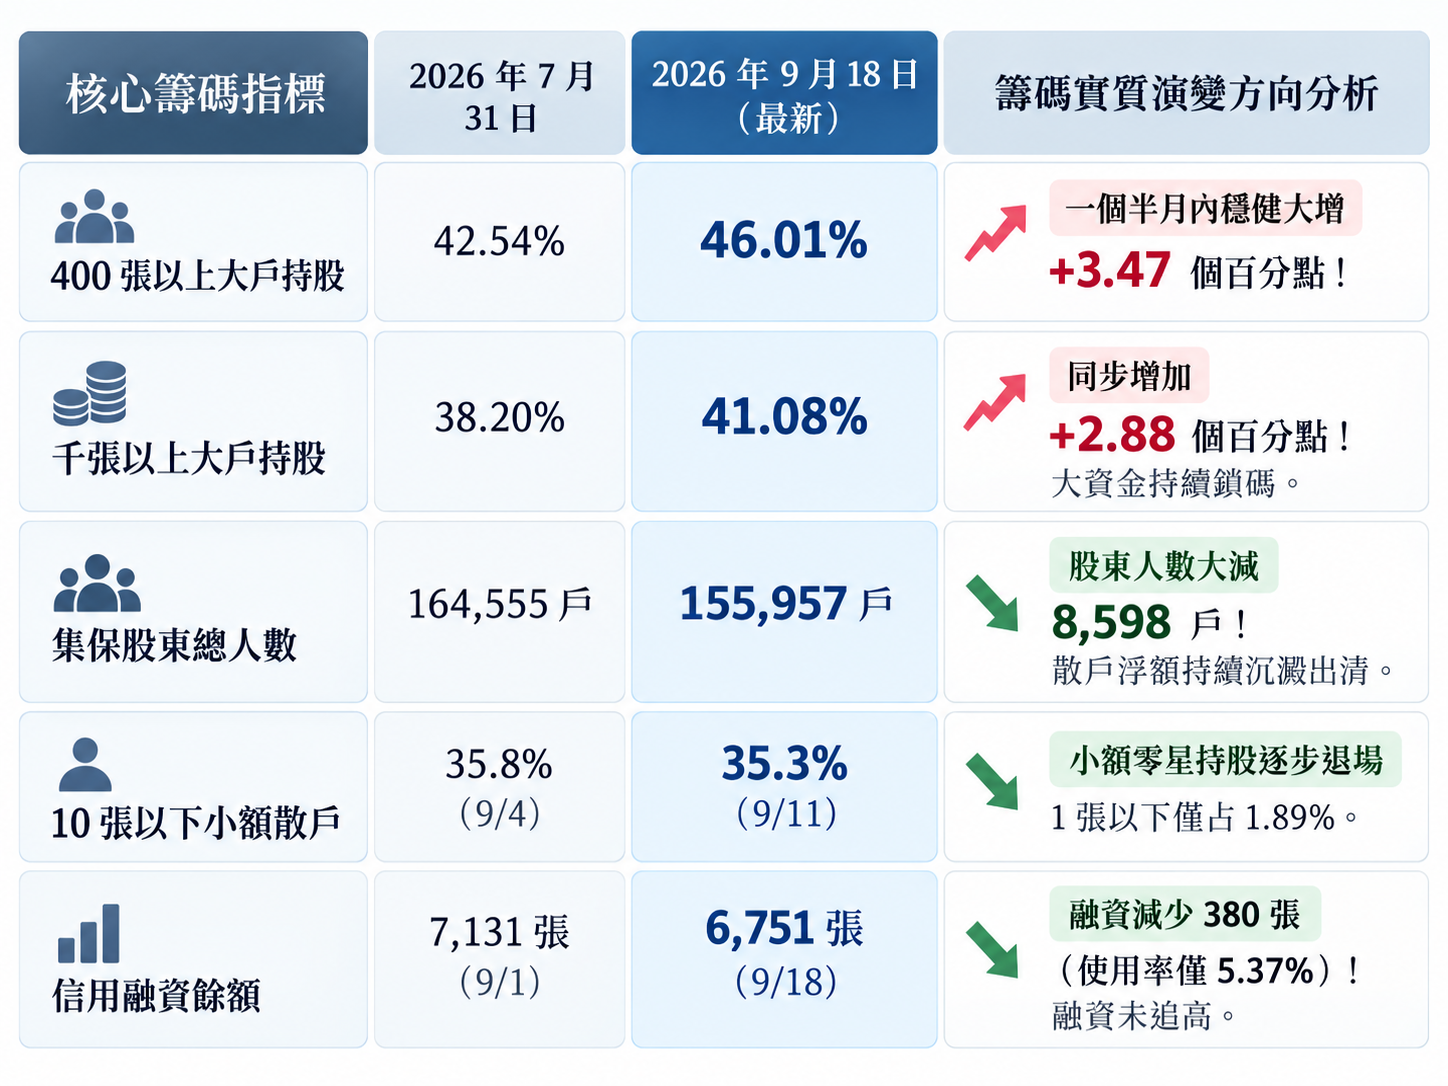
▲圖片來源:ChatGPT 製圖
這個組合多麼扎實:在股價維持於165元上下的箱型整理期間,全市場散戶股東退場超過8,500人,融資餘額微幅縮減至5.37%的極低水位,而千張大戶持股比率卻硬生生拉升了近3個百分點!(融券僅微薄的13張、券資比0.19%,借券賣出約21,373張,完全無投機軋空成分。)
更關鍵的推力,是法人圈的土洋聯手:
- 外資中期強烈回補:外資持股比率從7月底的10.09%一路爬升至9月18日的12.89%(大增2.8個百分點),近20個交易日內累計大買5,248張!
- 本土投信短線重兵接棒:投信在9月17日買超420張、9月18日再買432張,短短兩天狂掃852張(近5日買超859張),與外資形成多頭合擊。
- 主力券商分點高度集中:9月18日主力買超496張(占當日成交量18.9%),且買賣家數差呈現負值(-214),代表籌碼正高度集中在少數特定分點(摩根大通、凱基台北、元大總公司為近5日主要買方通路;瑞銀則呈現逢高調節)。
166.5元估值全解密!4倍本淨比下的「箱型突破」攻防戰
把近四季已公布的正式獲利疊加計算:
- 2025 Q3(2.31元)+ Q4(2.08元)+ 2026 Q1(1.94元)+ Q2(2.56元)= 近四季累計EPS為 8.89元!
在9月21日收盤價166.5元的價位下:
- 近四季歷史本益比(P/E)約為「18.7~18.8倍」;
- 對比第二季歸母淨值(每股淨值約41~42元),股價淨值比(P/B)約為「3.96~4.0倍」;
- 2026年配發了6元現金股利(2025年度配發率達74%),在166.5元價位下,現金殖利率約為 3.60%。
中興電目前的股價絕對談不上便宜!市場之所以願意給予高達4倍的股價淨值比與近19倍本益比,完全是因為在手那張排到2031年的400億長單,以及晶圓大廠與AI機房帶來的超高能見度!
如果未來營收成長持續在低個位數徘徊,或是毛利率稍有閃失滑落,當前的高本淨比評價將面臨市場的嚴格檢驗。
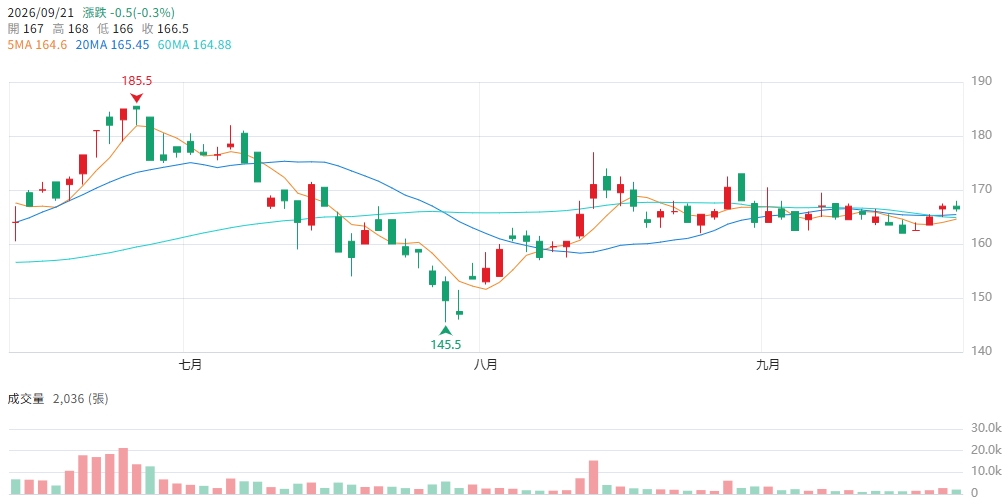
▲圖片來源:CMoney 中興電(1513) K線圖
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。