
今(22)日,友達(2409)以一記強悍的實體紅K強鎖36.65元漲停板,群創(3481)亦步亦趨飆上52元大關。
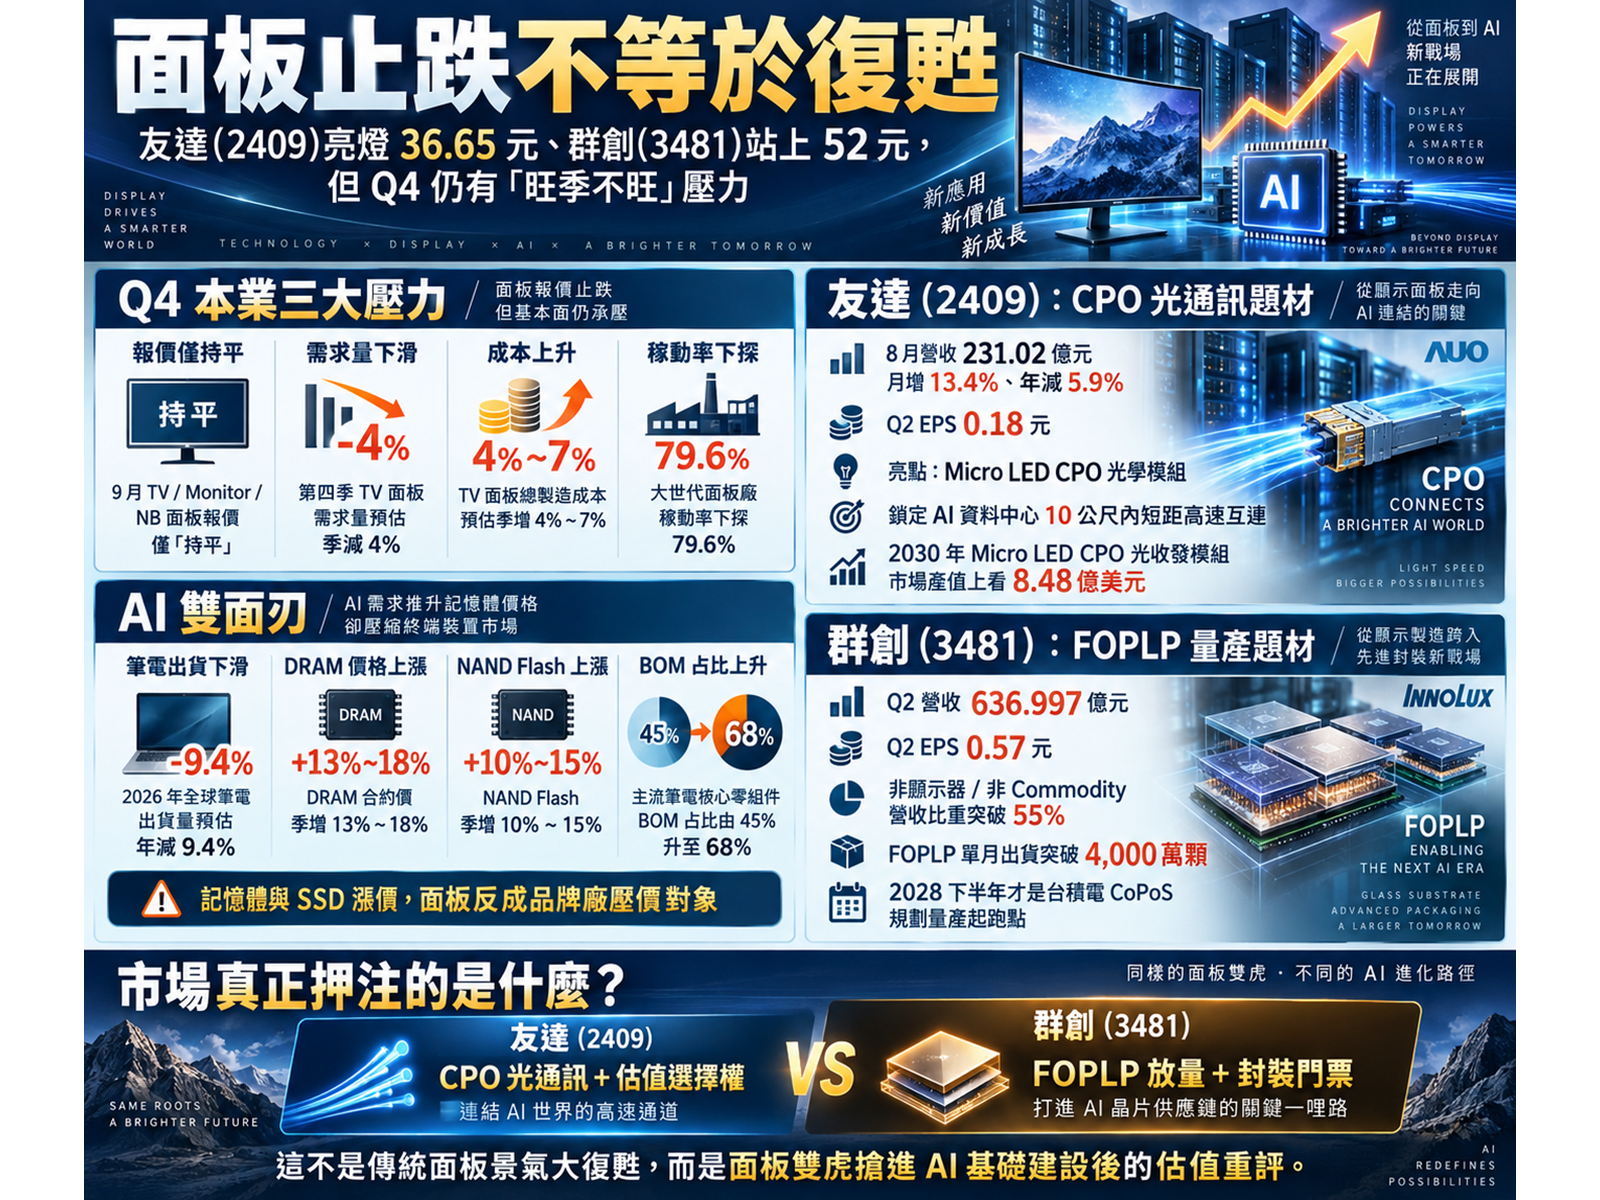
然而,當全市場為這場久違的漲停狂歡時,TrendForce與WitsView的最新產業報告卻在此刻澆下一盆刺骨的冰水:第四季電視面板需求恐將季減4%、大世代面板廠稼動率重摔至79.6%!傳統顯示面板的本業根本沒有迎來大行情。
那麼,外資與主力瘋狂搶進的底牌到底是什麼?雙虎暴漲的背後,既不是電視賣得多好,更不是筆電需求回春,而是這兩家深耕面板製程數十年的老牌巨頭,正被市場強行拉入AI資料中心CPO光通訊與台積電扇出型面板級封裝(FOPLP)的全新估值體系之中!
拆穿「面板大復甦」假象!9月報價止跌,為何Q4迎來「成本暴增7%、稼動率下探79%」?
要看懂這波行情的真偽,必須先撕開「報價止跌」的美麗包裝。
TrendForce在9月上旬的最新調查顯示,9月份電視、液晶監視器(Monitor)與筆記型電腦主流面板價格全面以「持平」開出,市場看似止血回穩:
- 電視面板:受惠於年底歐美與中國旺季提前拉貨,品牌廠第三季面板採購量預估季增約15%,支撐了9月報價持平;
- 監視器面板:需求略優於7、8月,但第三季整體拉貨動能依然顯著弱於上半年;
- 筆電面板:表現最為慘澹,第三季品牌採購量預估季減15%~20%,第四季甚至將面臨進一步斷崖式走弱!
然而,最新出爐的9月21日大世代面板稼動率研究,卻直接敲響了第四季「旺季不旺」的警鐘!
研調機構直言,第四季面板產業正面臨極度尷尬的「雙重夾殺」:
- 備貨動能提前透支:品牌廠的旺季採購早在第三季大舉提前完成,導致第四季全球TV面板需求量預估將直接季減 4%!
- AI排擠效應推升成本:受到AI資料中心瘋狂擴建、大舉搶奪上游特種化學品與電子材料產能影響,2026年第四季TV面板的總製造成本,預估將「季增 4%~7%」!
- 大陸巨頭被迫減產保價:掌握全球電視面板約70%產能的京東方(BOE)、華星光電(TCL CSOT)與惠科(HKC),已決定利用中國十一長假發動嚴格減產,10月份全球五代以上大世代面板廠的平均產能利用率(稼動率),預計將由前月重摔4.2個百分點至「79.6%」的低谷!
這根本不是市場需求大爆發,而是「需求轉弱 + 上游成本大增 + 面板廠被迫降載減產來死守報價」的防守泥淖!
在正常的面板大多頭循環中,必須具備「需求強勁、報價大漲、成本平穩」三大要件;而眼下的傳統LCD本業,頂多只能稱為「跌價壓力暫時舒緩」,距離真正的景氣繁榮,依然遙不可及。
致命雙面刃!記憶體暴漲吃掉筆電近七成BOM,面板慘遭血腥夾殺
更致命的結構性絞殺,發生在面板最大的出海口之一筆記型電腦市場。
根據TrendForce最新預估,2026年全球筆記型電腦出貨量,仍將面臨年減約 9.4%的嚴峻衰退。雖然處理器(CPU)的供應鏈自第二季起陸續改善,但PC品牌大廠此刻卻陷入了一場前所未見的「零組件成本地獄」:
算一筆主流筆電的物料清單(BOM)血淚帳: 以一台在2025年第一季售價900美元的主流筆電為例,當時CPU、DRAM記憶體與SSD固態硬碟等核心運算零組件,合計約占整機BOM成本的45%;然而到了2026年第三季,這三大核心零件占BOM成本的比重,竟然一路狂飆吞噬了整整「68%」!
為什麼會這樣? 因為全球AI伺服器正在無止境地瘋狂抽乾高階記憶體產能!第三季傳統DRAM合約價大幅季增13%~18%,NAND Flash亦大漲10%~15%,外媒路透社更直指記憶體缺貨恐將一路延燒至2027年。
一台筆電的市場售價根本不敢漲,但記憶體與SSD卻把預算池吃得乾乾淨淨!被逼入絕境的品牌廠,為了維持微薄的獲利,只能轉過頭來向其他周邊零組件瘋狂砍價而體積最大、供給過剩的「顯示面板」,立刻淪為品牌大廠無情壓價的第一祭旗對象!
這就是當前科技業最戲劇化的「AI雙面刃」: AI雖然賦予了面板廠跨入先進技術的無限遐想;但在現實世界裡,AI卻搶光了記憶體與原材料產能,反過手來狠狠扼住了消費性電子與面板本業的咽喉!
友達(2409)漲停的真正底牌!不是電視賣得好,是「Micro LED CPO」切入AI資料中心
既然LCD本業寒風刺骨,為什麼友達(2409)還能在盤中強勢亮燈鎖死在36.65元漲停板?
打開友達最新的營收成績單,本業顯然給不出答案:
- 8月單月營收:231.02億元(月增13.4%、年減5.9%);
- 前8個月累計營收:1,833.94億元(年減1.8%);
- 第二季獲利成色:營收708.9億元、毛利率13%、營業利益正式由負轉正,單季歸母淨利13.4億元、EPS僅 0.18元。(公司在法說會上坦言,消費性顯示器需求依舊疲軟,僅靠車用與智慧垂直場域苦撐。)
真正讓外資與多頭主力陷入瘋狂的,是友達在9月SEMICON Taiwan半導體展上震撼亮相的劃時代武器「系統級 Micro LED CPO(共同封裝光學)光學模組」!
這不是PPT上的空幻概念,而是一支實打實的跨國光電國家隊:由友達親自操刀掌舵,負責核心的Micro LED巨量轉移技術、高階重分布層(RDL)先進封裝、高精度光學耦合與模組系統架構;並全面整合富采的Micro LED發光晶片(Tx)、鼎元的光電探測器(Rx)、達興材料的高階介電絕緣材料,以及美商康寧(Corning)的超精密光纖架構!
其戰略鎖定的終極目標,直指全球AI資料中心內部最致命的算力傳輸痛點「10公尺以內的短距離高速互連、CPO與主動式光纜(AOC)」!
友達正在打一場維度打擊的翻身仗!傳統LCD做的是拼價格、拼產能、拼良率的低本益比苦力活;但Micro LED CPO解決的,卻是AI伺服器集群間最急迫的極致頻寬、超低功耗與散熱瓶頸!
TrendForce預估,Micro LED CPO光收發模組到2030年市場產值將達到8.48億美元,並有望在AI資料中心Scale-Up橫向擴展架構中,與AEC主動銅線及VCSEL NPO並列為三大主流傳輸方案!
市場給予友達漲停溢價,本質上根本不是在獎勵第三季的電視面板,而是在為這張「從顯示廠蛻變為AI資料中心光通訊軍火商」的遠期估值選擇權進行暴力重估!
群創(3481)真金白銀大突破!FOPLP月出貨破4,000萬顆,但「台積電CoPoS」到底是真是假?
相較於友達在光通訊領域的遠期藍圖,飆上52元高檔的群創,手裡握著的底牌更加硬核它的半導體先進封裝,早已跨出實驗室,正式進入「大規模量產出貨」的實戰階段!

翻開群創2026年第二季財報,質變的訊號極為強烈:
- 第二季營收:636.997億元;
- 本業營業利益:達16.33億元,歸母淨利衝上45.32億元,單季EPS繳出 0.57元!
- 非顯示器與非Commodity營收比重:已正式突破「55%」大關,非純面板業務已然過半!
最讓半導體業界刮目相看的,是群創在扇出型面板級封裝(FOPLP)上的驚人戰果: 群創董事長洪進揚在8月法說會上親口證實,群創旗下FOPLP封裝晶片的單月出貨量,已經正式突破「4,000萬顆」大關! 其首個晶片先製(Chip-First)FOPLP專案相較於試產初期,出貨量暴增超過10倍,今年將持續保持強勁的雙位數高成長,並大舉跨入面板級最終測試。
這解答了市場最大的疑問:為什麼面板廠能切入高階封裝?傳統台積電CoWoS封裝使用的是「圓形晶圓(Wafer)」,邊緣的有效使用率極度受限;然而隨著AI晶片封裝面積越來越巨大(GPU+HBM+I/O晶粒全部塞在一起),如果改用群創具備深厚經驗的「大尺寸方形玻璃面板」進行封裝,載板面積使用率將大幅提升,大幅降低昂貴晶片的封裝成本!群創正是把數十年累積的大面積玻璃搬送、TFT金屬走線製程、RDL與精密微影設備,無縫移植至半導體封裝。
釐清台積電先進面板級封裝(CoPoS)的真實時程:根據TrendForce調查,台積電規劃採用310310mm的矩形規格:
- 2026年:純屬設備與材料的早期評估驗證期;
- 2027年:才可能進入小規模試產階段;
- 2028下半年:才是規劃中真正的正式量產起跑點;
- 而更前瞻的玻璃核心基板與玻璃穿孔(TGV)大規模量產,更將一路推遲至2030年以後!
群創手裡真正能貢獻現在EPS的,是已經月出4,000萬顆的既有FOPLP業務;至於台積電CoPoS與玻璃基板,目前只是「具備卡位資格的候選門票」,切忌把2028年甚至2030年才可能發生的遠期故事,當成明天就會兌現的提款機!
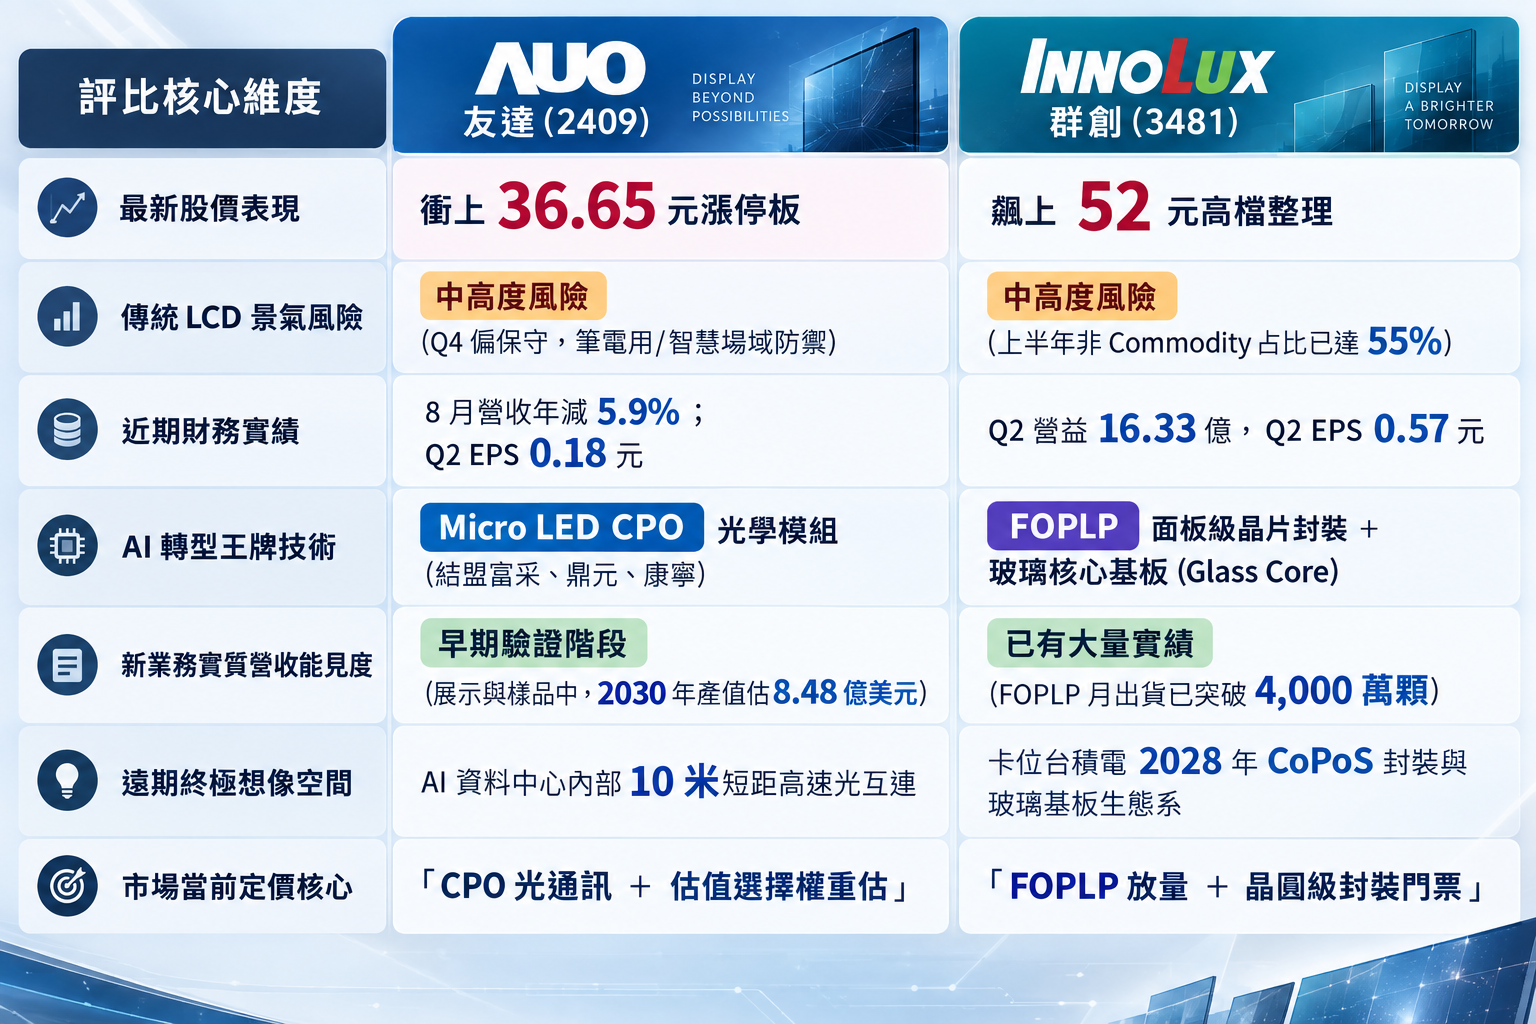
雙虎命運大不同!一張表看懂友達與群創的AI轉型路線
看清了這場轉型風暴,投資人絕不能再用同一副眼鏡看待雙虎:
▲圖片來源:ChatGPT 製圖
在獲利的確定性上:群創的FOPLP出貨量已具備清晰的營收能見度;但在題材的想像天花板上:友達的Micro LED CPO與玻璃基板,則為老舊的顯示本業打開了直通AI資料中心的大門。
理周投研部總結
拉長格局來看,這波由友達與群創掀起的暴衝行情,標誌著台灣面板產業正式與純粹的「大宗LCD週期」脫鉤,全面跨入「以面板資產搶攻半導體與AI基礎建設」的下半場。
但對於資本市場而言,必須給面板雙虎一個最冷靜的定位:這不是傳統面板景氣由虧轉盈的歡樂大繁榮,而是一場「傳統LCD靠減產艱難防守,股價全靠AI轉型題材提前超跑」的高難度博弈!
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。