
即將IPO的新股特力屋(7867),上半年EPS高達3.06元(較去年同期的2.20元大幅成長),8月董事會暫定承銷價58元、興櫃股價落在56.7元附近,換算本益比只有不到10倍,是否代表全台老屋修繕商機大爆發,這是一檔被市場嚴重低估的平價績優股?
今天,我們就用真實的營業利益結構、業外處分損益與門市擴張數據,層層拆開特力屋這場上市大戲背後的真相。
先看營業利益重挫25%:EPS大暴增,本業卻在虧損邊緣掙扎
翻開特力屋2026年上半年的真實成績單,數字真實得令人倒抽一口氣:
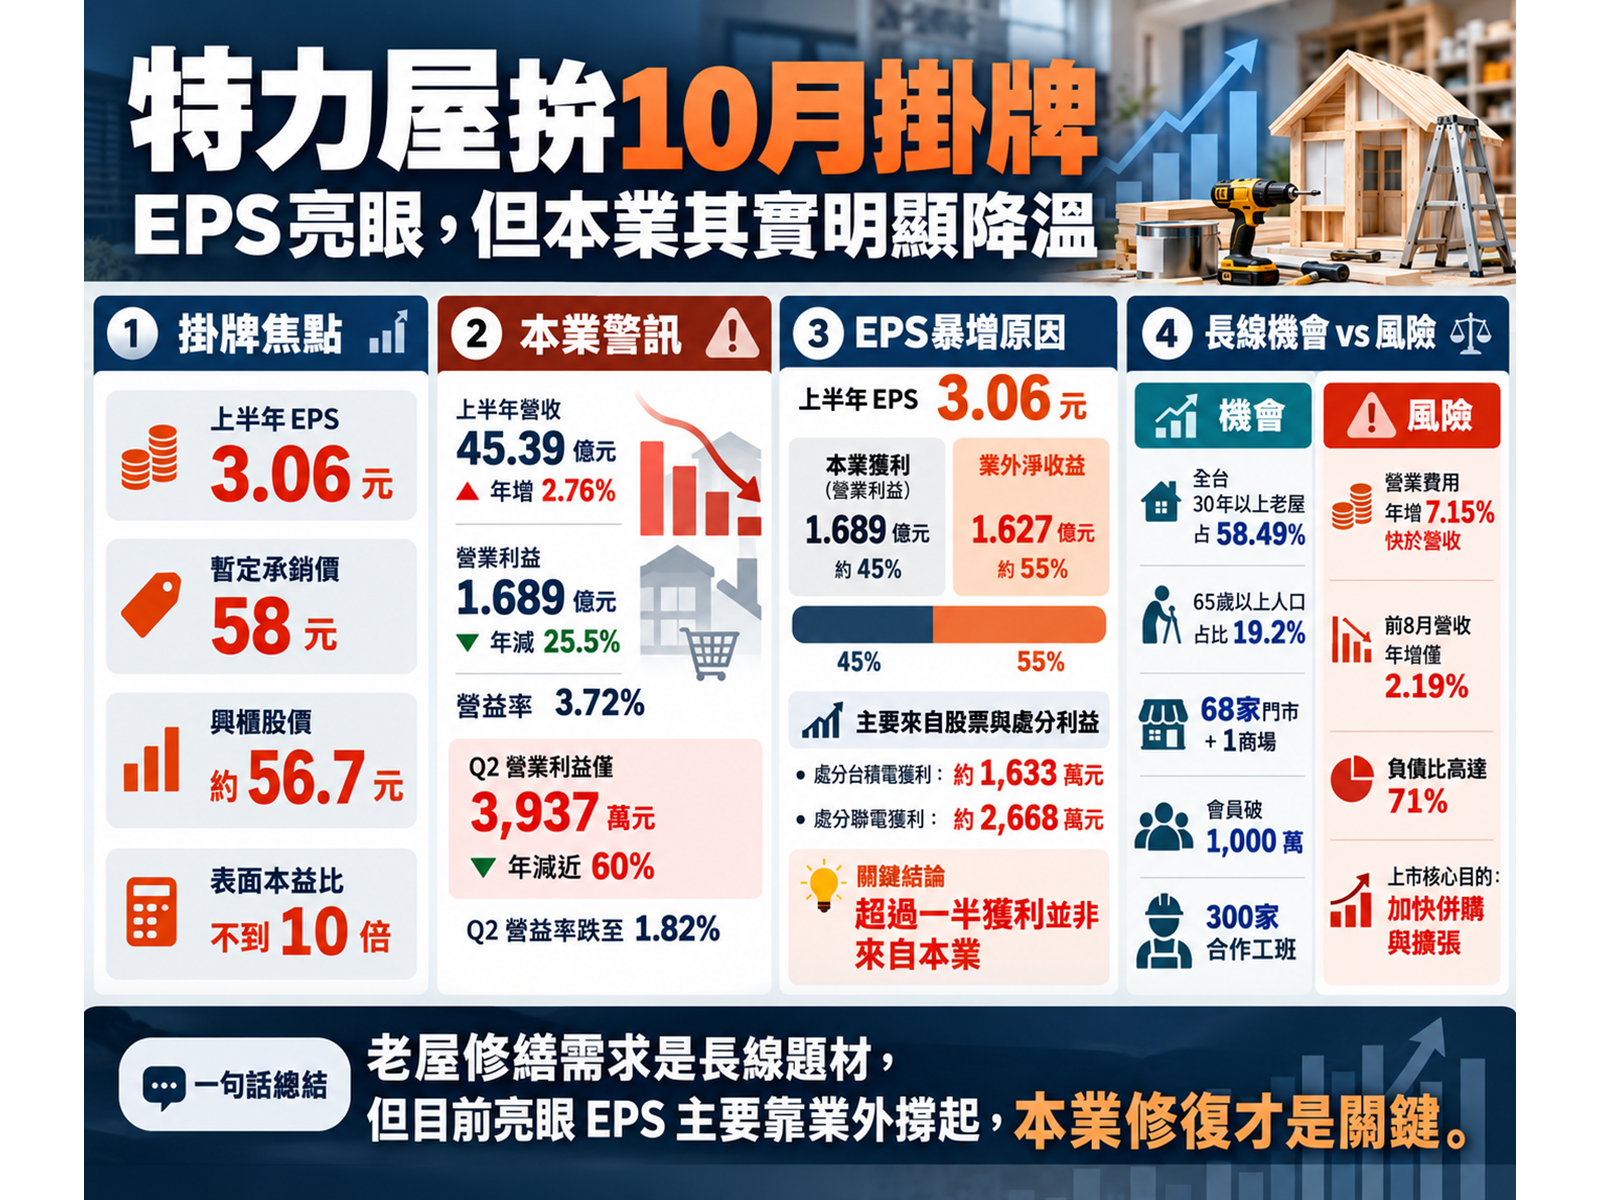
- 上半年營收:45.386億元,較去年同期的44.167億元僅微幅成長 2.76%。
- 上半年毛利:17.661億元(年增2.84%),毛利率落在 38.91%,與去年同期的38.88%幾乎持平。
- 本業獲利暴跌:營業利益僅有 1.689億元,相較於去年同期的2.267億元,竟重挫了整整 25.5%!營業利益率也從原本的5.13%直接滑落至 3.72%。
單看第二季的數字,滑坡更是驚人: 第二季單季營收21.68億元(年增僅1.4%),但本業營業利益竟然萎縮到只剩 3,937萬元,較去年同期的9,884萬元雪崩暴跌了近 60%!單季營業利益率直接摜破至 1.82% 的冰點。
那麼,為什麼上半年財報上的EPS還能逆勢從2.20元暴增至3.06元(稅後淨利達2.937億元)?
答案藏在營業利益下方的「營業外收支」裡: 特力屋2026年上半年的營業外淨收益高達 1.627億元(去年同期為虧損374萬元),其中光是「其他利益及損失」這一項,就憑空暴增了 1.769億元(去年同期幾乎為零)!
這筆巨額業外利益中,包含了特力屋今年頻繁進出股市的財務操作收益包括處分台積電(2330)140張獲利的 約1,633萬元,以及累計處分聯電(2303)3,075張獲利的 約2,668萬元。
這就是第一個必須釐清的關鍵事實:特力屋上半年的亮眼EPS,有超過一半根本不是靠本業賣修繕商品賺來的,而是業外投資與股票處分利益硬撐起來的一次性暴利!
如果投資人直接拿上半年3.06元乘上兩倍去算全年EPS(約6.12元),得出當前56.7元股價本益比僅約9倍的結論,將承擔極大的估值盲點;若以2025全年正常化的EPS 2.39元衡量,目前股價對應的本益比其實高達 23.7倍,正常化本益比區間更落在 19至23倍 之間。
長期剛需護城河:老屋佔比近6成+高齡化,DIFY服務模式成突圍核心
拋開被業外扭曲的短期獲利,特力屋這家老牌通路真正的核心底氣到底在哪裡?
答案藏在台灣無法逆轉的住宅老化結構中:
- 老宅天量:截至2025年第四季統計,全台灣屋齡超過30年以上的老舊住宅高達 554.1萬戶,佔全台住宅總數的 58.49%!
- 剛性需求:水管堵塞、電線抽換、防水抓漏、廚房衛浴劣化,這些修繕不是看景氣好壞才花錢的奢華裝潢,而是時間一到就不得不修的民生剛需。這讓聚焦既有房屋存量修繕的特力屋,具備了跳脫預售屋交屋潮波動的防禦特性。
- 高齡化與小宅化:主計總處常住人口統計中,65歲以上人口佔比已達 19.2%,台灣已逼近超高齡社會門檻;加上全台一人戶突破 399萬戶(佔比逾40%)。衛浴防滑扶手、免治便座、無障礙動線與小宅局部裝修需求暴增。
在這種人口結構下,消費者自己買螺絲起子敲敲打打的「DIY(Do It Yourself)」時代已經式微,全面被「幫我做到好」的「DIFY(Do It For You)」取而代之。
特力屋目前的實體軍火庫包含:
- 全台擁有 29家大型店、39家社區店與1家大型購物商場(共68家門市+1商場),註冊會員數突破 1,000萬人;
- 每年為超過 13萬戶家庭 提供專業安裝服務,簽約合作工班高達 約300家,並設有北中南3處職人訓練基地(每年培訓逾2,400小時、約500人次);
- 社區店單店平均年業績約3,000萬元,每位到府管家年業績貢獻約600萬元。
電商巨頭可以低價賣水龍頭,但沒辦法派師傅到府丈量、打牆、施工與售後保固。這支300家工班的實體大軍,正是特力屋對抗純網路電商最堅固的護城河。
轉型居家服務平台的願景極具想像力,但這才必須看懂的經營死穴!
當前特力屋面臨的最大財務警訊,正是「營業費用的膨脹速度,遠遠把營收成長甩在後頭」!
翻開上半年的損益表,特力屋營收僅僅微幅成長2.76%,但營業費用卻飆升到 15.972億元,年增率高達 7.15%! 前8個月累計營收59.78億元,年增率更僅有微弱的 2.19%。
為什麼費用會失控?因為展店要租金、門市改裝要成本、培育到府管家要薪資、行銷推廣要預算。如果營收無法迅速衝高,這些為了轉型預先投入的固定成本,就會在一夜之間化身為吞噬本業營益率的怪獸。
面對營收成長僅2%的現實,特力集團總裁何湯雄在10月5日講得極其坦白:特力屋此次上市最核心的目的,根本不是缺錢,而是為了「加快發動併購」! 單靠每年新開6至8家社區店(每年僅能貢獻1.8億至2.4億元營收),根本無法達成何湯雄口中「年營收成長10%」的野心;唯有直接出手併購全屋淨水、廚下淨水、居家清潔等專業服務公司,才能用最快速度把服務營收做大。


再翻到資產負債表,2026年第二季總資產104.95億元、負債74.18億元、股東權益30.77億元,帳面負債比率高達 71%! 雖然零售業適用IFRS 16租賃準則後,帳上認列了高達 逾45億元的租賃負債(非流動租賃負債38.31億元、流動租賃負債7.22億元),排除租賃性質後流動性無虞,但這也意味著未來每年新增6至8家社區店的同時,每個月都將背負龐大的門市租金剛性承諾。
相較於振宇五金(2947)正從95家門市朝百店邁進的便利型街邊五金模式,特力屋走的是高客單價的服務整合路線。重慶店改裝後業績翻倍、其他改裝店業績成長15%至20%的表現確實亮眼,但目前全台改裝店鋪仍屬少數,要在2027年3至4月完成全台改裝前證明其全面複製能力,仍是一場硬仗。
理周投研部表示:老屋紅利很美好,但獲利終究得靠本業交卷
特力屋(7867)叩關資本市場,無疑是台灣傳統零售通路面對高齡化老屋時代,一場極具膽識的轉型突圍。
它證明了居家修繕不再只是賣電鑽與油漆,而是橫跨水電、安裝、清潔與淨水的綜合服務平台;58.49%的老屋存量,更為其築起了一座看不到盡頭的需求大金礦。
然而,資本市場的法則永遠是冷靜且殘酷的。
資產負債表可以靠併購一夕擴大,每股盈餘可以靠處分台積電股票短期美化,唯獨營業利益與顧客每一次真實的到府服務體驗騙不了人。
在歡慶掛牌上市的鑼聲響起前,看清3.06元EPS背後的真實獲利成色,緊盯本業獲利率能否健康修復,才能在這場居家修繕巨頭的上市大戲中,看清真實底牌,穩健立於不敗之地。
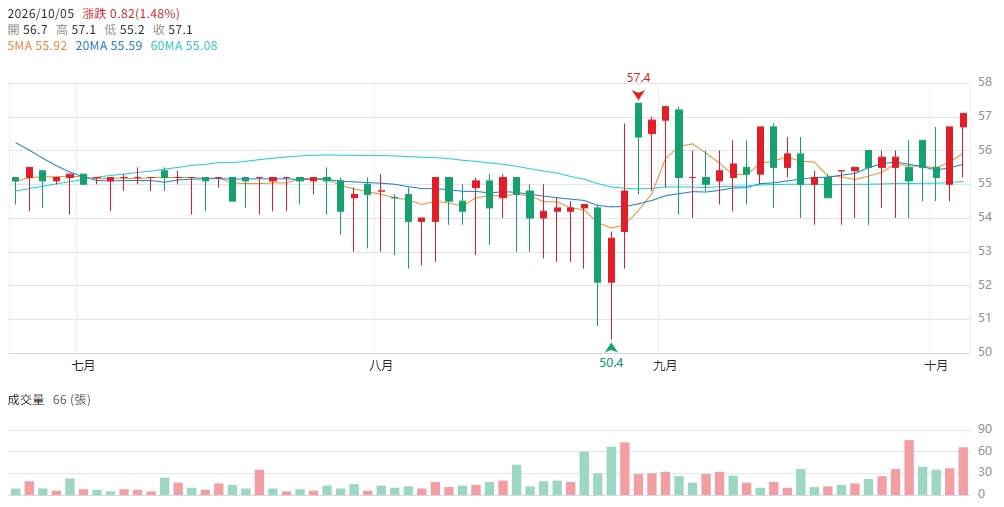
▲圖/CMoney 特力屋(7867) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。