
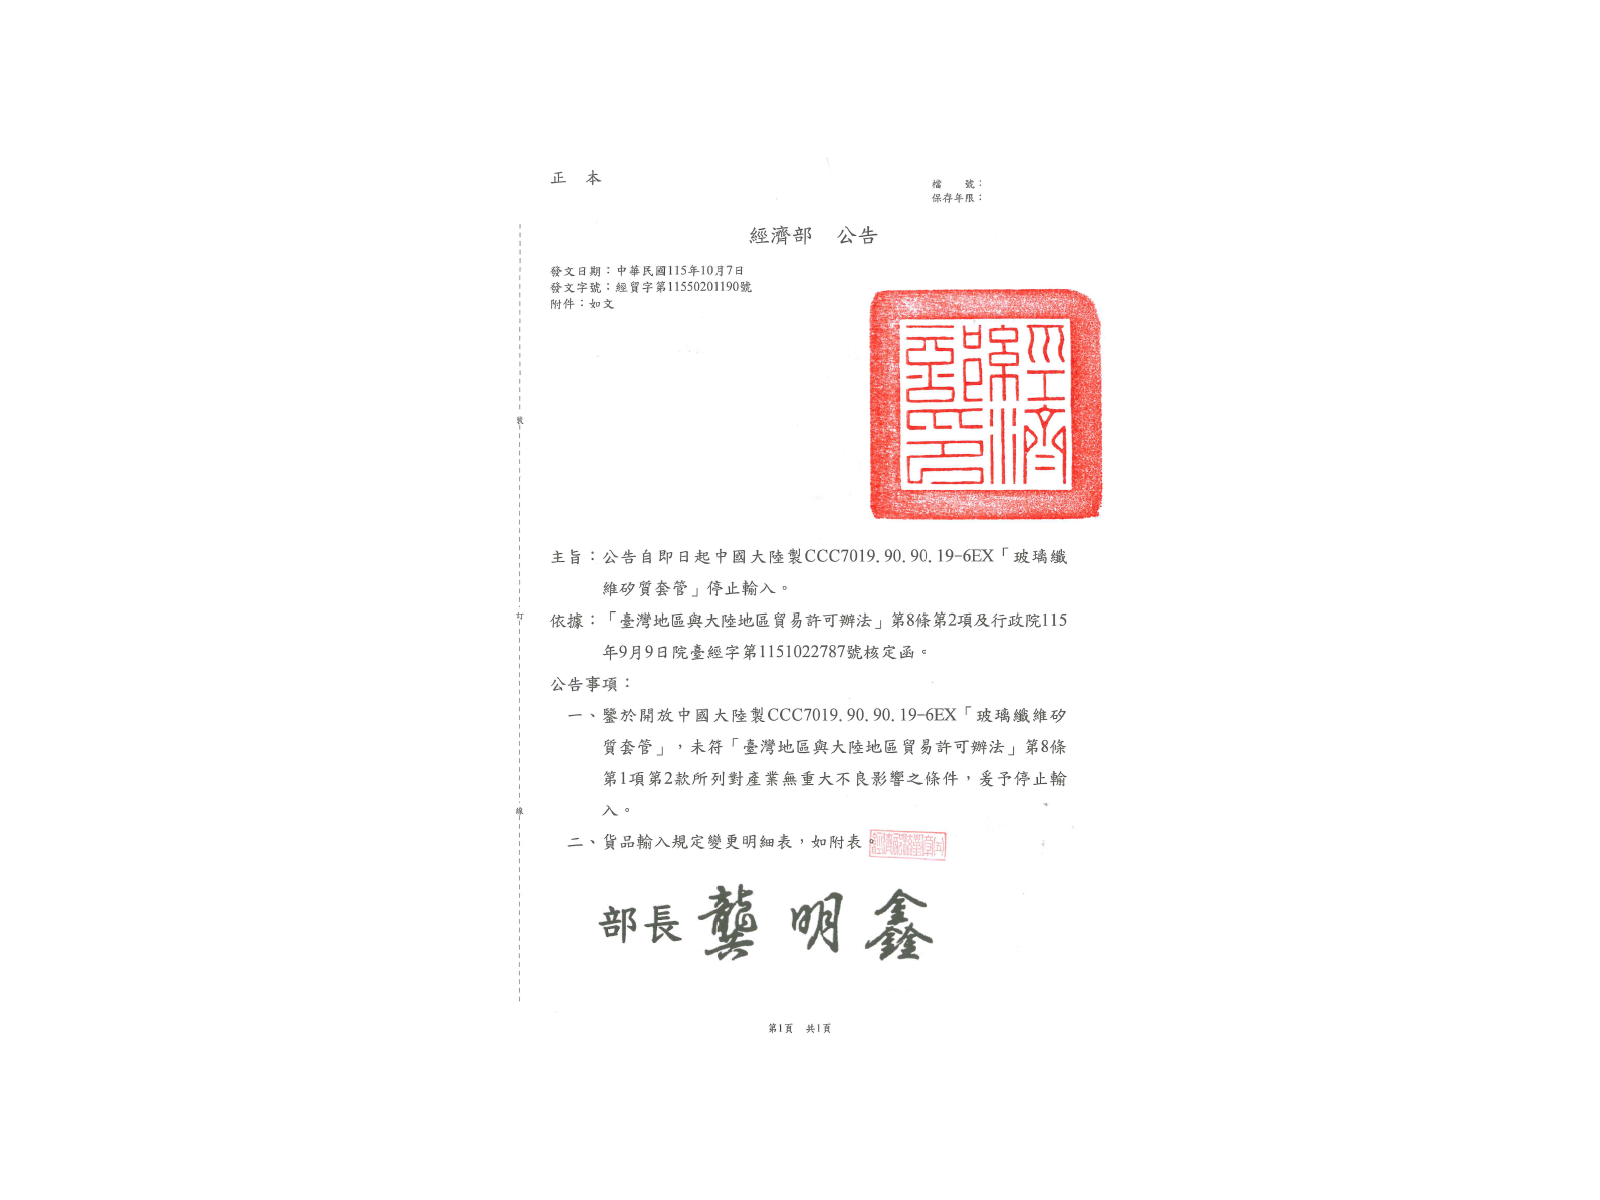
AI伺服器掀起的玻纖布缺貨潮尚未退燒,台灣玻纖產業7日再迎政策利多。經濟部正式公告,自2026年10月7日起,中國大陸製CCC7019.90.90.19-6EX「玻璃纖維矽質套管」停止輸入台灣,理由是開放該項產品進口,已不符合「對產業無重大不良影響」的條件,因此決定停止輸入。
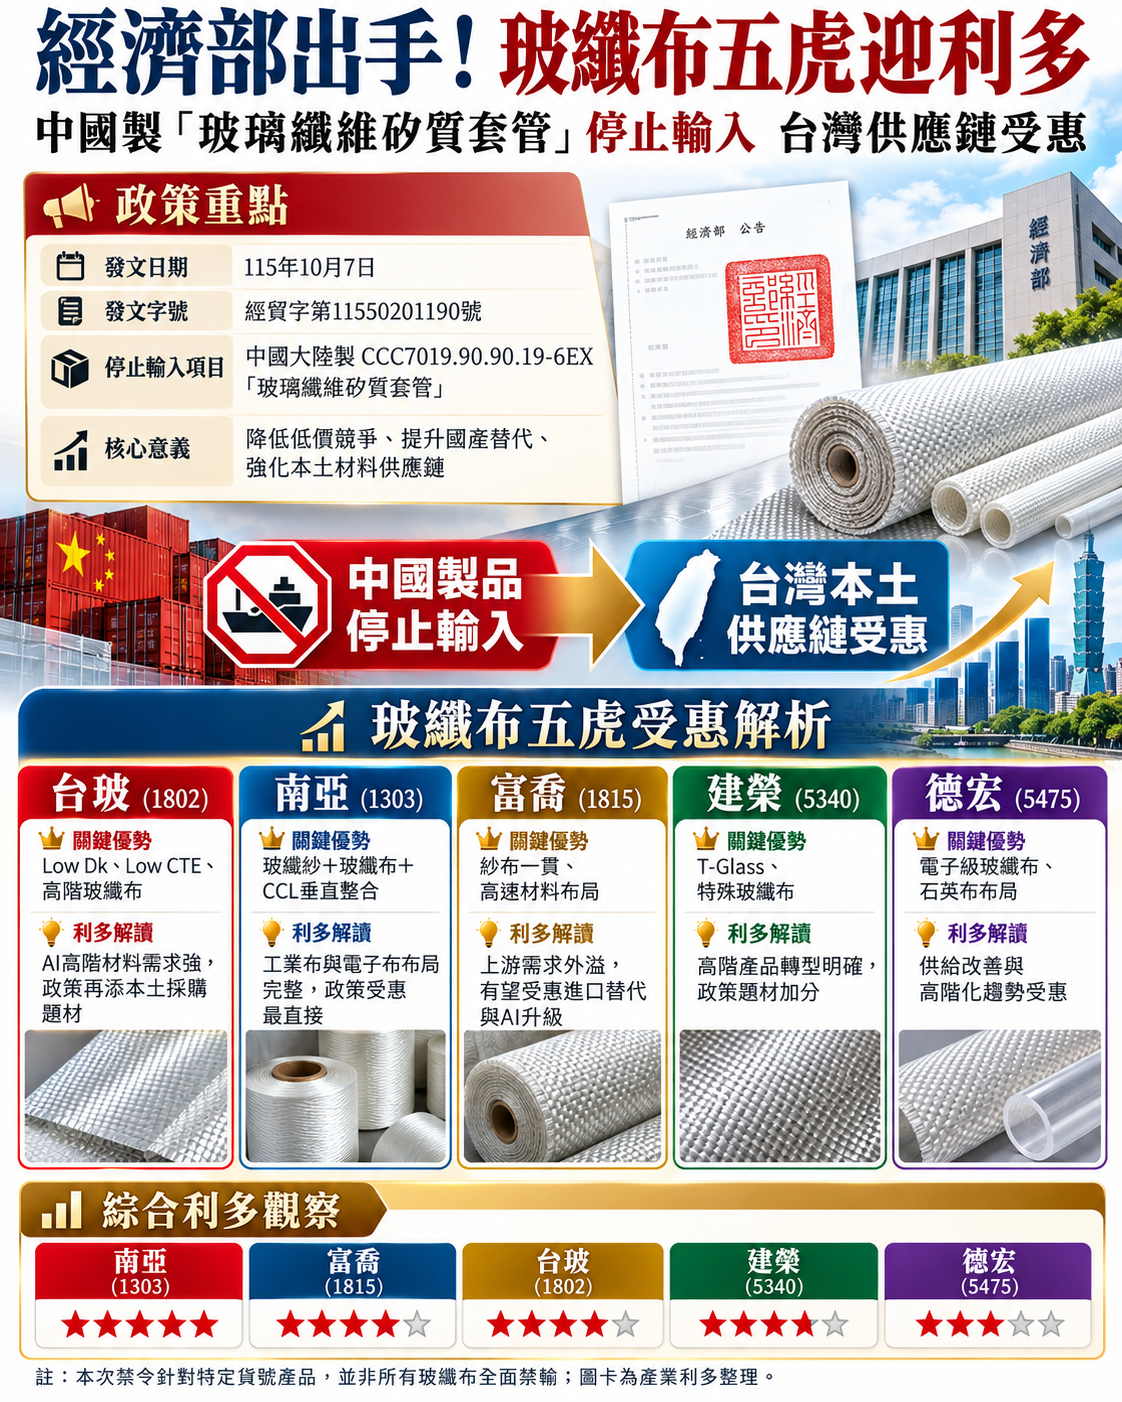
▲台灣玻纖布五虎受惠經濟部政策利多
這項政策值得注意的地方,在於政府並非單純調高關稅,而是直接將特定中國製玻纖產品由原本的MPI輸入規定中刪除,代表中國低價產品在台灣市場的競爭空間受到限制。若下游電線電纜、馬達、電氣絕緣、高溫管路及工業設備仍有相同需求,未來勢必要增加台灣製造或中國以外產品採購,「進口替代」因此成為玻纖產業新的題材。
不過,這次禁止輸入的產品是「玻璃纖維矽質套管」,並不是PCB使用的所有電子級玻纖布,也不是全面禁止中國玻纖紗或玻纖布。因此對台玻(1802)、南亞(1303)、富喬(1815)、建榮(5340)、德宏(5475)的影響,較精準的說法應是:上游玻纖材料需求與國產化政策環境轉佳,加上原本AI高階玻纖缺料,形成「政策+AI」雙重利多。
尤其今日市場本來就受到全球特殊玻纖龍頭日東紡產能吃緊刺激,玻纖布五虎同步走強;南亞一度攻上322元漲停,台玻也亮燈至65.7元,富喬逼近漲停至139元,德宏一度來到198元,建榮亦大漲逾8%。因此今天的行情並不能全部歸因於經濟部公告,但政策公布的時間點,恰好落在高階玻纖供需最緊繃的階段,題材形成疊加。
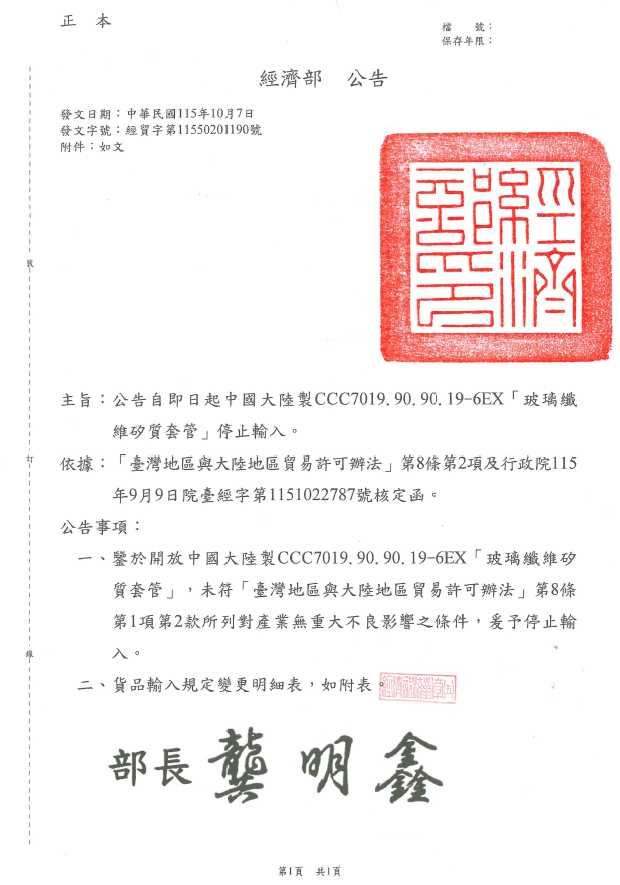
▲經濟部中國玻璃禁令
南亞:政策直接連結度最高 從玻纖紗一路做到玻纖布、CCL
五虎當中,南亞是這次政策題材連結度最高的一家。
南亞不只做PCB電子級玻纖布,本身也具有完整工業級玻纖布產品線,包括電氣絕緣、高溫玻纖膠帶、防火材料、管路包覆及各類複合材料,而且南亞具有自有玻纖紗廠,形成「玻纖紗玻纖布銅箔基板」的一條龍垂直整合。這代表未來若台灣下游矽質套管、耐熱絕緣材料業者提高國產原料採購,南亞的產品與應用範圍相對最接近。
更重要的是,南亞另一條更大的成長主線來自AI。南亞已與日本日東紡展開特殊玻纖布合作,規劃到2027年,日東紡供應市場的特殊玻纖布約有20%由南亞協助織造,同時日東紡也將供應南亞第二代低介電NER玻纖原紗。換言之,南亞已經從傳統玻纖布進一步切入全球高階AI材料供應鏈。
這次政策對南亞而言,是「工業玻纖國產替代+AI特殊玻纖布+CCL垂直整合」三重題材。
台玻:政策是加分題 真正王牌仍是Low Dk、Low CTE
台玻與這次矽質套管的直接關聯沒有南亞那麼高,但台玻本身具有玻纖紗、FRP玻纖及電子級玻纖布產能,上游玻纖材料若因中國產品退出而提升國內採購意願,仍具有間接受惠空間。但台玻真正值得關注的仍不是這一紙禁令,而是AI高階玻纖布缺貨。公司已完成第一代、第二代Low Dk以及特殊規格Low CTE產品認證,2026年持續投入高階產能;董事長林伯豐更表示,Low Dk與Low CTE供不應求可能延續至2027年底。


因此對台玻而言,這次政策較像是在原本已經很強的AI玻纖故事上,再增加「中國競爭減少、台灣材料自主」的估值題材。
富喬:紗、布一貫廠 最有機會吃到上游需求外溢
富喬的特色則是玻纖紗與玻纖布垂直整合。玻璃纖維矽質套管最上游仍然離不開玻纖紗與相關玻纖基材,因此如果台灣矽質套管、電氣絕緣材料業者轉向國產原料,富喬具備提供上游玻纖材料的條件。
而真正影響富喬2026至2027年獲利的,仍然是FLD1、FLD2等Low Dk產品,以及IC載板使用的FLE(Low CTE)。公司先前指出,Low Dk與Low CTE高階產品比重持續提升,2026年目標進一步拉高至約六成。
所以富喬可以視為五虎中對玻纖景氣循環最敏感、又具有高階產品升級彈性的公司之一。
建榮:日東紡加持 政策之外還有T-Glass量產
建榮除了電子級玻纖布,也生產航太、PTFE及其他工業級玻纖材料,因此在工業玻纖應用上具有一定程度的連結。公司官網即列有航太玻纖布、PTFE玻纖布與電子玻纖布等產品。然而建榮最大的投資亮點還是日東紡。公司高階特殊玻纖產品產能占比已朝30%至40%提升,T-Glass於2026年第二季進入量產階段,同時持續朝低介電、低熱膨脹特殊玻璃升級。因此此次禁輸政策對建榮屬於「額外加分」,真正中長線爆發力仍在日東紡技術、T-Glass以及特殊玻纖布。
德宏:禁輸直接影響較小 但高階材料轉型彈性最大
五虎當中,德宏目前業務仍以PCB電子級玻纖布為主,因此這次「玻璃纖維矽質套管」禁輸對德宏的直接營收影響,可能是五家公司中較低的一家。櫃買中心資料也將德宏明確歸類於PCB產業鏈的玻璃纖維/玻纖布領域。但德宏的優勢在於轉型速度。2026年上半年公司毛利率已升至33.43%,第二季單季毛利率更達36.62%;公司同時布局更高階的石英纖維/石英布,瞄準下一世代高速低損耗材料。換言之,德宏吃的不是「矽質套管禁輸」本身,而是整個玻纖產業供給紀律改善、報價上升及高階化的大趨勢。
五虎這次受惠程度,分析師整理
| 公司 | 禁止中國矽質套管直接受惠 | AI高階玻纖受惠 | 核心優勢 | 分析師判斷 |
|---|---|---|---|---|
| 南亞 1303 | ★★★★★ | ★★★★★ | 工業布+電子布+玻纖紗+CCL垂直整合 | 政策直接受惠最完整 |
| 富喬 1815 | ★★★★☆ | ★★★★★ | 玻纖紗、布一貫+Low Dk/Low CTE | 景氣彈性最大之一 |
| 建榮 5340 | ★★★☆☆ | ★★★★★ | 日東紡+T-Glass+特殊玻纖 | 高階轉型最明確 |
| 台玻 1802 | ★★★☆☆ | ★★★★★ | Low Dk、Low CTE+大規模產能 | AI主線強於政策題材 |
| 德宏 5475 | ★★☆☆☆ | ★★★★★ | 電子玻纖布+石英纖維 | 政策間接受惠、高階轉型最具想像 |