
圖片來源:南茂官網
一家做記憶體封裝測試的公司,今年前八個月營收竟然成長30%,然後公司不是選擇多留一點現金,而是反過來宣布:資本支出要拉到營收25%以上。
這代表什麼?
通常封測廠最怕的,就是景氣好時拼命買設備,結果產能蓋完,記憶體景氣剛好反轉。但南茂(8150)這一次顯然不是只在賭短線景氣,而是DDR4、DDR5、高階測試與先進封裝一起擴。
先看最直接的數字。
南茂8月營收27.86億元,年增33.3%;7月更達28.23億元、年增43.6%。今年前八個月累計營收199.27億元,比去年同期成長30%。這已經不是一兩個月急單造成的跳升,而是從3月以來,單月營收年增率幾乎一路維持兩成到四成。
而且營收增加,這次真的有流進獲利。
第二季營收73.83億元,毛利率17.96%,相較去年同期只有6.6%大幅改善,單季EPS 1.28元。換句話說,去年南茂雖然也在做封測,但產能利用率與產品價格撐不起獲利;今年隨著記憶體需求回升,固定成本被更大的產量攤掉,封測廠最典型的營運槓桿開始出現。
真正特別的是,公司決定把資本支出提高到營收25%以上。
錢主要投到記憶體封測、高階邏輯測試、先進封裝等設備,其中DRAM端同時承接DDR4強勁需求與DDR5放量。這件事情很有意思,因為市場原本一直在討論DDR4停產造成缺貨,但對南茂而言,不論客戶是在補DDR4,還是下一代往DDR5轉移,只要記憶體顆粒出貨增加,後面都要經過封裝與測試。
它等於站在兩個世代中間收過路費。
但南茂這次還藏了另一條線。
公司已經開始投入矽光子及光學凸塊開發,相關先進封裝案正與客戶進行協作驗證。也就是說,過去大家看南茂,大多把它當成記憶體、LCD Driver IC封測廠;現在它想做的,是把高階測試與封裝能力再往AI、高速傳輸需要的光電整合推進。


這才是9月南茂真正值得注意的地方。
營收成長30%只是現在,公司卻用超過營收四分之一的資本支出,替明後年的DDR5、高階測試與先進封裝準備產能。
當公司真的開始買機器,通常代表客戶給出的需求能見度,已經比新聞標題走得更前面。
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。
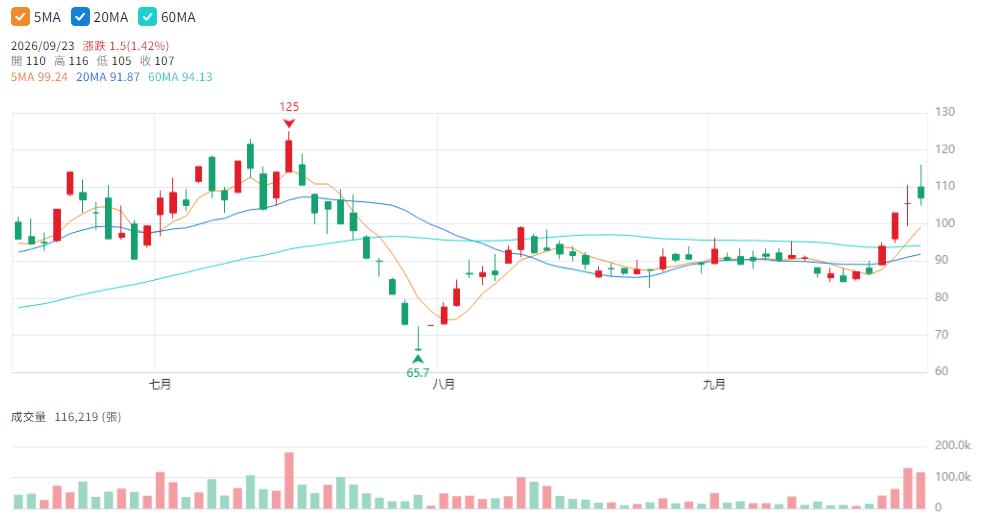
圖片來源:Cmoney 南茂(8150) K線圖