
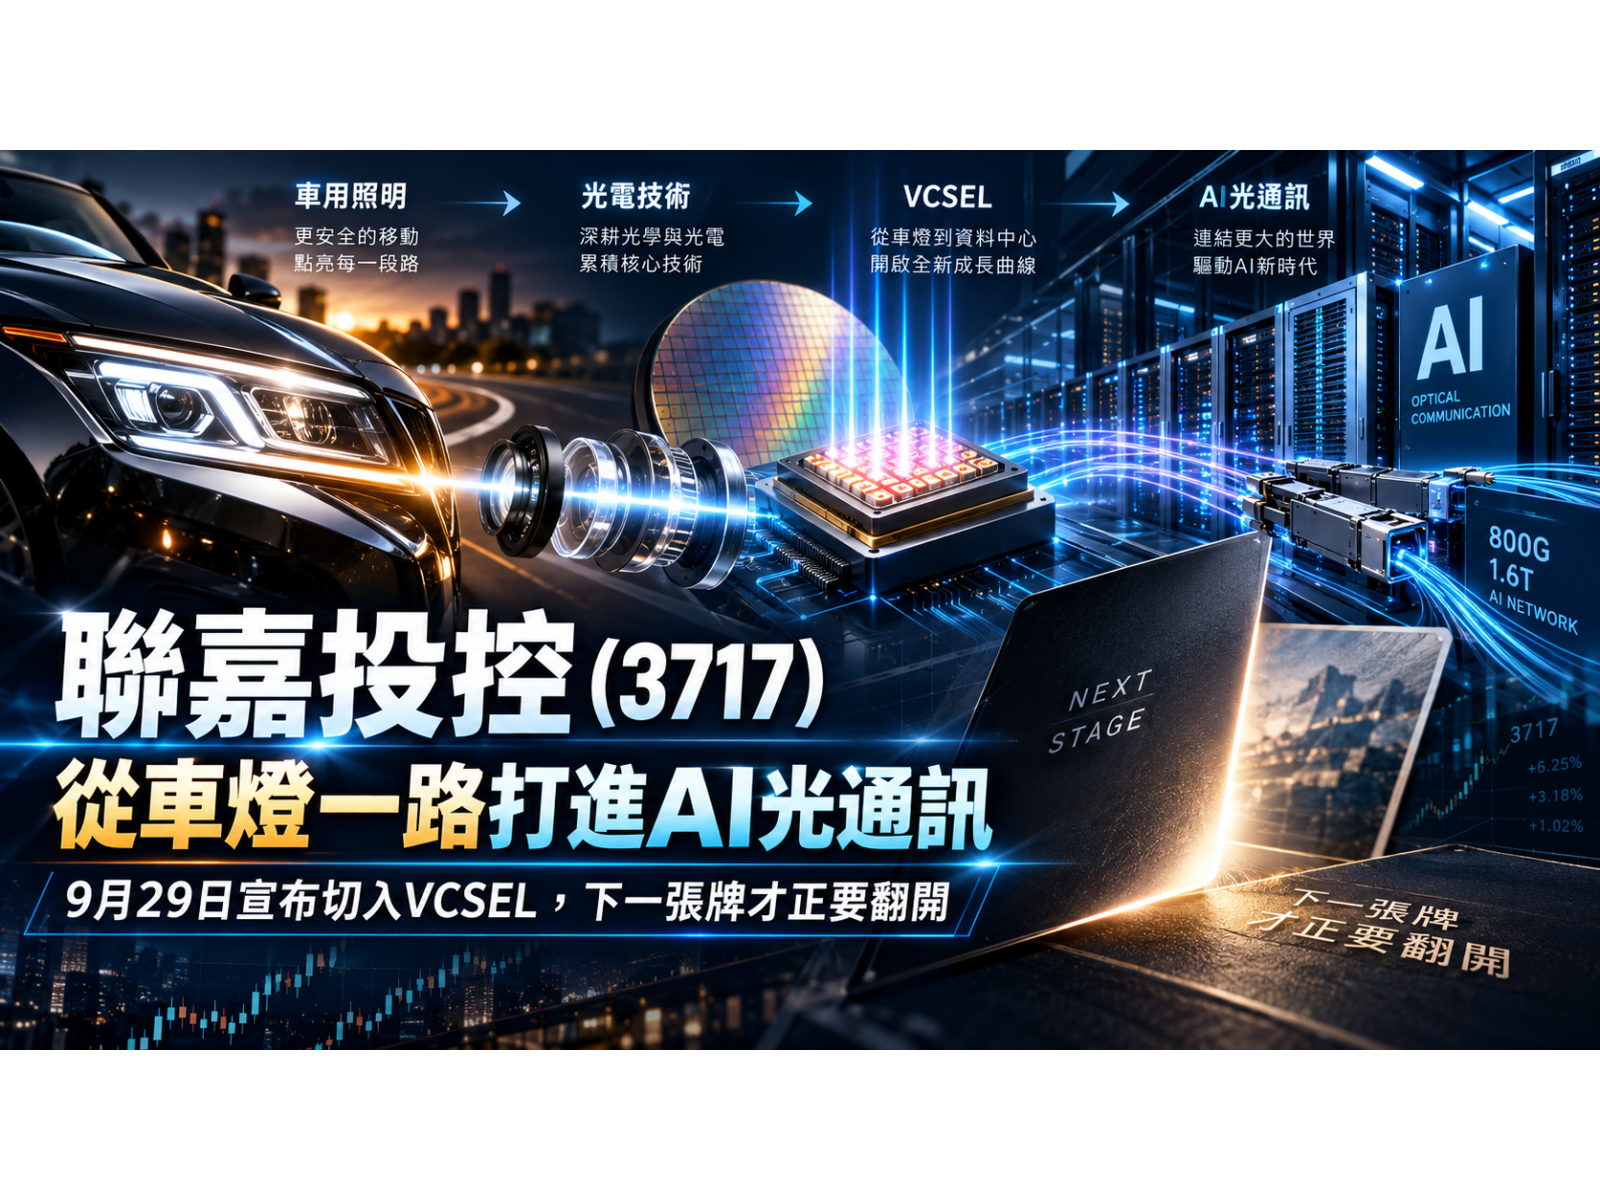
▲圖片來源:ChatGPT製圖
如果今天只是看到「聯嘉切入AI光通訊」,很多人的第一個反應大概會是:又一間傳統公司來蹭AI題材。
但如果把聯嘉投控(3717)這幾年的布局一路攤開來看,事情可能不是這麼簡單。
因為聯嘉(3717)手上原本就有LED、光學設計、車規電子以及SMT量產能力;現在再把VCSEL、Micro VCSEL接進來,它想做的事情,已經不只是把車燈做得更亮,而是想把自己從「汽車照明供應商」,一路往AI高速光通訊模組供應鏈推進。
而9月29日這場法說會,就是這個故事真正開始轉彎的地方。
先不要急著講AI,我們先回頭看聯嘉原本靠什麼吃飯。
聯嘉過去最核心的本業,就是汽車LED照明模組。產品目前已經裝載在全球超過1,800萬輛汽車,在北美車用照明市場市占率約12%。這種生意的特色不是爆發力有多驚人,而是「認證非常麻煩」。
汽車零組件不是今天做出來、明天客戶覺得便宜就換供應商。
從設計驗證、可靠度測試,到真正裝上量產車款,往往需要經過很長的認證周期。一旦進入供應鏈,訂單黏著度就比一般消費電子高很多。
這也是為什麼聯嘉真正值得看的第一個轉折,其實不是VCSEL,而是今年本業開始明顯改善。
2026年上半年,聯嘉合併營收35.32億元,年增27.4%,稅後淨利2.4億元,EPS達1.15元,營收與獲利都創歷史同期新高。換句話說,公司不是本業做不下去,才突然跑去找AI故事,而是在原本汽車光電業務往上的同時,開始嘗試長出第二條曲線。
這裡差別很大。一家虧損公司說要轉型AI,跟一家原本的主業還在賺錢、再拿既有技術往AI延伸,是完全不同的兩種故事。
接下來第二張牌,就是墨西哥。
9月29日法說會上,公司透露墨西哥新廠多個汽車專案將在第四季開始放量投產,預計年底前規劃7個專案、51個機種;SMT產線年底前將達8條,2027年增加至14條,2028年進一步擴充到18條。
為什麼這件事重要?
因為聯嘉真正的大本營就在北美汽車市場。
以前產品從亞洲做好再運到美國,海運、包材、庫存、交期全部都是成本;現在直接把工廠搬到北美汽車產業聚落附近,就等於把生產基地直接插進客戶旁邊。
這座墨西哥廠表面上是為汽車客戶蓋的,但換一個角度想,如果未來北美AI伺服器、機器人甚至其他電子設備開始要求更多「北美在地製造」,這座工廠是不是也可能成為聯嘉承接新業務的另一張門票?
而真正把這個想像空間打開的,就是9月29日公司最新宣布的第三張牌:
VCSEL。
聯嘉在法說會正式表示,將積極拓展AI光通訊市場,初期鎖定VCSEL與Micro VCSEL,目標是成為AI光通訊供應鏈的一環。
這裡先解釋VCSEL到底是什麼。
VCSEL全名叫做「垂直共振腔面射型雷射」,簡單講,它就是一種把電訊號轉換成光訊號的雷射光源。
以前伺服器裡面很多短距離資料傳輸,可以靠銅線完成。
但AI伺服器現在最大的問題,是GPU越放越多、頻寬越來越大。
當一個機櫃裡面塞進數十顆甚至上百顆GPU之後,資料不是只要「算得快」,而是GPU跟GPU之間要瘋狂交換資料。
這時候銅線就開始碰到三個問題:
頻寬不夠、距離越長損耗越大,而且功耗也越來越高。
所以AI資料中心現在正在發生一件非常重要的變化:
原本用電傳輸的地方,開始一段一段變成光傳輸。
而在短距離光連接裡面,VCSEL本來就是一種成熟的光源方案。VCSEL模組可以用在資料中心機櫃內與短距離互連;距離再往外拉,才會逐漸使用DML、EML等不同光源架構。
這也是聯嘉切進來真正有意思的地方。
因為VCSEL跟聯嘉原本做的汽車LED,雖然不是同一種產品,但底層都有一個共同點:
都是光。
聯嘉本來就懂LED封裝、光學設計、散熱、控制電路,再加上長期累積的車規可靠度與SMT量產經驗。
換句話說,它不是從一間食品公司突然跳去做雷射。
它真正做的是把原本的「照明用光」,往「通訊用光」延伸。
而且公司現在談的還不只有VCSEL。
聯嘉近期已經明確指出,要投入VCSEL、Micro VCSEL以及Micro LED的AI Optical Communication模組。
這裡故事就開始有趣了。
因為目前AI光通訊主要還是大家熟悉的光收發模組、矽光子、CPO這幾條路線。
但AI伺服器繼續往下一代走之後,真正需要解決的不只是「資料中心跟資料中心之間怎麼傳」。
而是距離越來越短。
機櫃跟機櫃、GPU跟GPU,甚至未來封裝附近的短距離連接,都可能開始要求更多光傳輸。
當光纖一路往GPU靠近,誰能提供便宜、低功耗、可以大量排列的光源,價值就開始浮現。
VCSEL的優勢正好就在這裡。
它可以做成陣列,而且相對適合短距離、高密度光連結。因此現在產業也開始研究VCSEL在Near-Package Optics等架構中的可能性。
但這裡要特別畫一條線。
聯嘉目前是「切入」,不是已經拿到AI伺服器大單。


截至9月29日公司公布的資訊,最明確的是開始布局VCSEL與Micro VCSEL、朝AI光通訊供應鏈發展;至於客戶是誰、實際規格、營收何時大量貢獻,目前還沒有足夠資訊可以直接下結論。
這一點反而很重要。
因為股票市場最容易犯的錯,就是把「開始做」直接等同「明年賺大錢」。
真正要追蹤的,是接下來有沒有三件事情逐步出現:
第一,產品送樣。
第二,客戶驗證。
第三,量產訂單。
只要這三個階段一路往前走,VCSEL才會從「題材」慢慢變成「營收」。
所以把聯嘉9月所有消息串起來看,現在其實出現了一個很完整的轉型路徑。
最底層還是原本的車燈。
車用本業提供營收與現金流;墨西哥廠負責把北美製造基地建立起來;再把二十多年累積的LED、光學、SMT與車規可靠度能力,往機器人、非車燈車用電子,最後一路延伸到VCSEL與AI光通訊。
這不是把舊業務全部丟掉重新開始。
比較像是在同一棵樹上,一根一根把新的枝幹長出去。
以前聯嘉賣的是「讓汽車看得見的光」。
未來它想做的,卻可能是另一種完全不同的光
讓GPU彼此看得見資料的光。
而9月29日VCSEL這張牌翻出來之後,市場接下來真正要看的,就不是聯嘉會不會喊AI。
而是這間原本在北美車燈市場做到一定規模的公司,能不能把自己二十多年累積的光電技術,真的送進AI伺服器裡面。
如果可以,那聯嘉的估值邏輯,就可能不再只有「一年可以賣多少顆車燈」。
而會多出另一個市場開始計算的問題:
一座AI資料中心,到底需要多少顆光源?
這才是9月VCSEL題材真正讓聯嘉故事開始改寫的地方。
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。
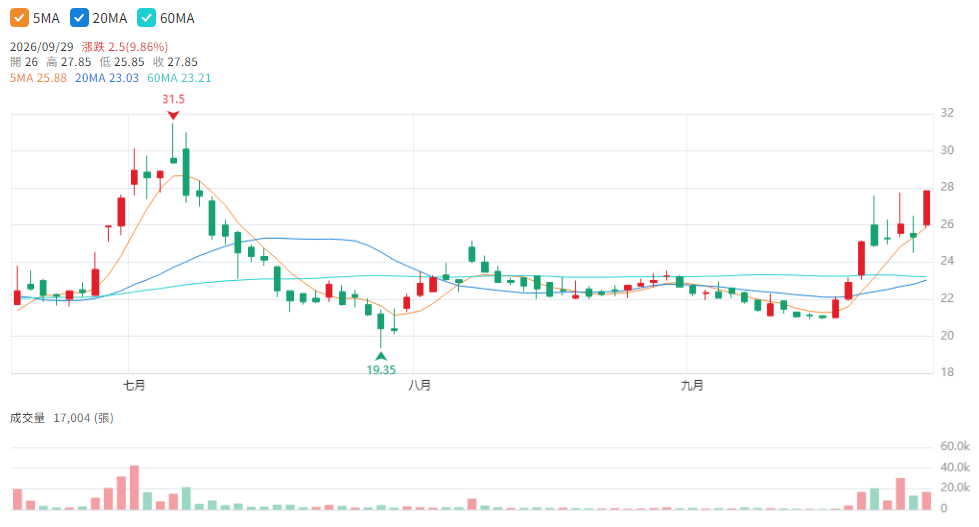
▲圖片來源:Cmoney聯嘉投控(3717) K線圖