
美股標普500指數今年依然大漲約14%、指數高高懸掛在歷史高點附近,AI巨浪浩浩蕩蕩,這場由科技巨頭領軍的超級多頭,是否還能再狂奔好幾年?
在指數看似歲月靜好的表象下,一場無聲的失血正在整個金融市場蔓延。今天,我們就用真實的市場廣度、債券殖利率折現算式與信用利差數據,層層拆開高盛與技術派大師眼中的「虛胖美股」。
狂歡下的殘酷體檢:指數在牛市,但近半數股票早已跌入熊市
先還原這場震撼華爾街的體檢數據。市場表面上以為高盛在無的放矢、唱衰AI,但只要調出標普500指數內部的真實解剖圖,就會發現警訊絕非空穴來風:
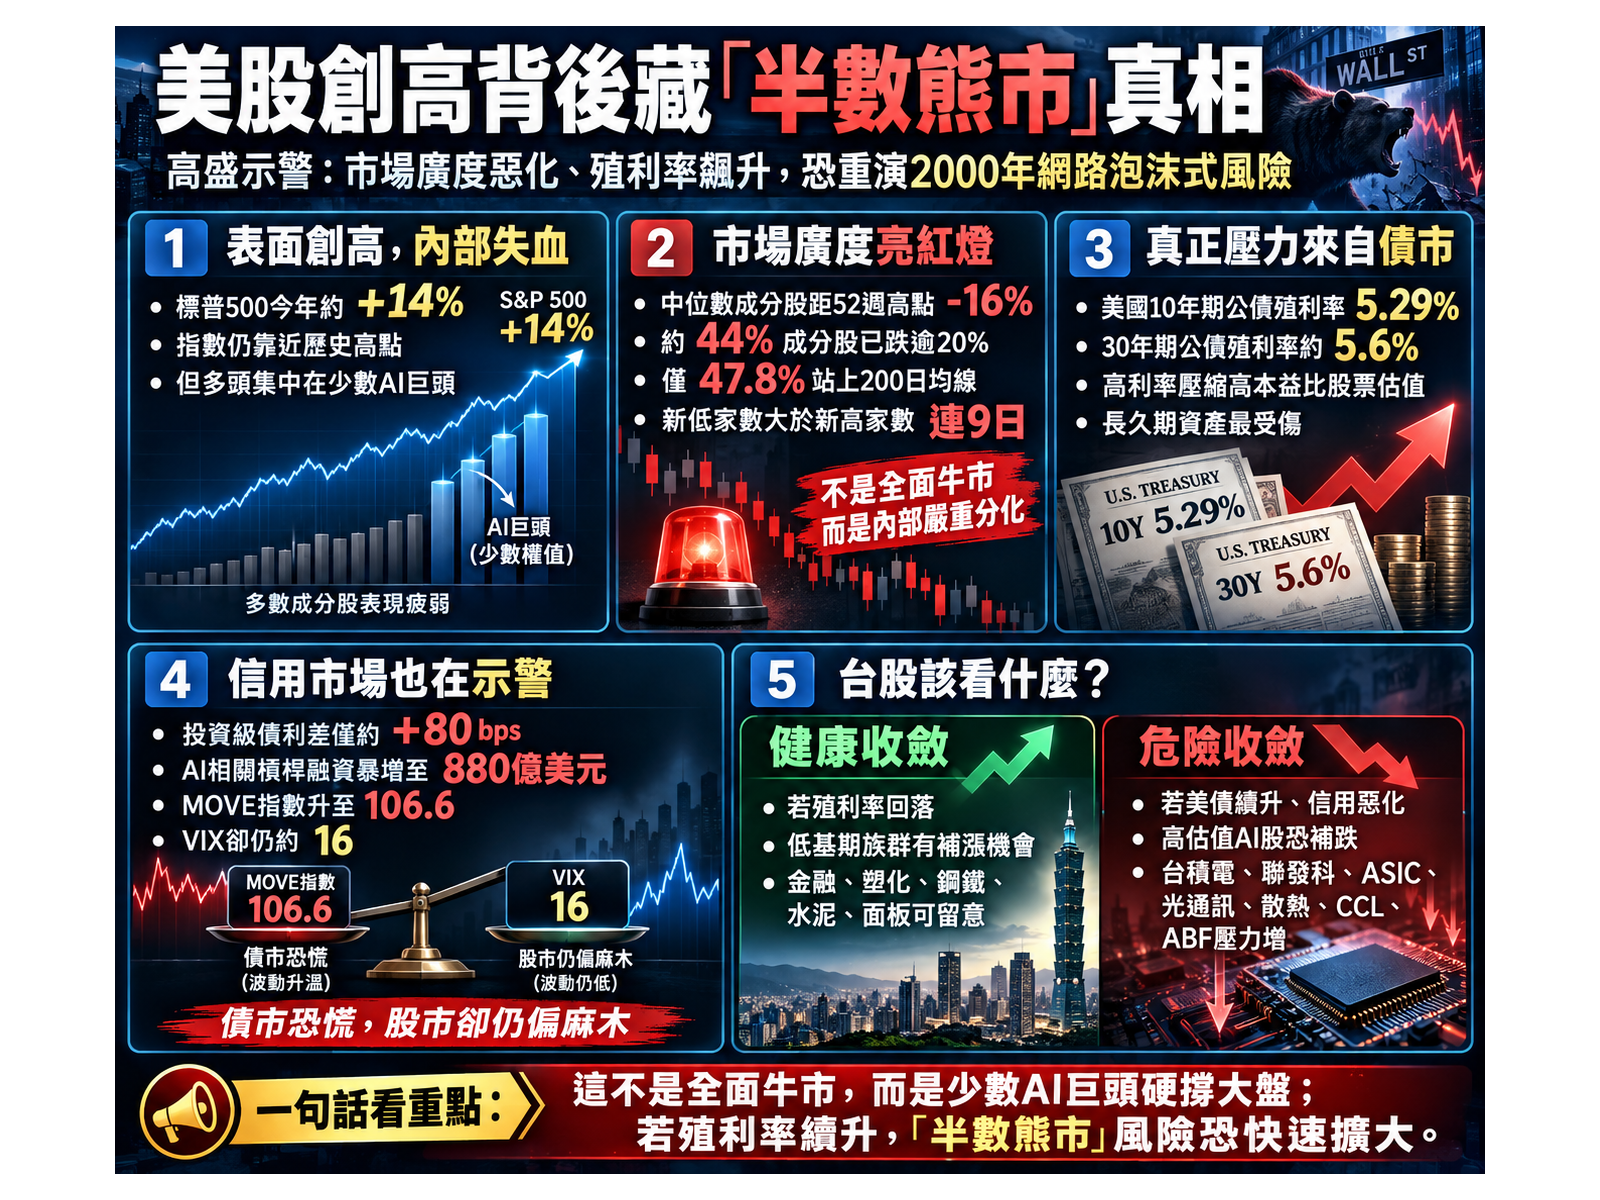
- 中位數的慘烈真相:高盛策略師史奈德(Ben Snider)指出,標普500指數表面上距高點不遠,但指數中位數成分股距離自身52週高點的跌幅已達約16%,高盛所追蹤的「市場廣度(Market Breadth)指標」,更已被打落至2000年網路泡沫以來的歷史最低水準附近!
- 四成四成分股深陷技術熊市:市場研調機構依據FactSet統計顯示,標普500成分股中,已有約44%的個股較自身52週高點重挫逾20%。這意味著,全美最具代表性的500家大企業裡,有將近一半已經真真切切地走在技術性熊市的懸崖下。
- BTIG技術警報響起:技術分析巨頭BTIG策略主管柯林斯基(Jonathan Krinsky)更揭露了駭人的一幕截至近期,標普500指數中僅剩約47.8%的成分股能夠勉強站在200日均線之上,且「創52週新低家數大於新高家數」的異常現象,已經連續長達9個交易日!
上一次在美股歷史上出現如此極端的背離組合,正是1999年至2000年間那場轟轟烈烈的科技泡沫前夕。
這就是第一個必須釐清的關鍵事實:目前的市場不是「全面多頭」,而是「幾隻科技巨象在硬扛整片搖搖欲墜的森林」。
真正的致命殺手:美債殖利率破5.29%,長久期資產的估值屠刀
市場很多人把焦點放在恐慌指數VIX身上,但這場風暴真正的引信,根本不在股市,而是在債券市場。
截至9月底,美國債市正在上演一場數十年難得一見的暴力定價:
- 美國10年期公債殖利率:強勢衝破 5.29%,盤踞在2007年以來的近19年最高水位。光是在2026年第三季單季,10年期公債殖利率就狂飆了整整 87個基點(bps)!
- 美國30年期公債殖利率:更是一路噴上約 5.6%,改寫2002年以來的波段高點。
為什麼5.29%的美債殖利率會讓外資大戶倒抽一口氣?
因為在金融評價模型中,無風險利率就是折現率。高成長科技股、AI概念股、生技與未獲利企業,其價值高度依賴五年、十年後的遠期現金流。當折現率從過去的3%或4%硬生生被拉抬至5.3%甚至更高時,未來的每一塊錢在今天都要被大打折扣,這會直接對高本益比資產祭出嚴厲的本益比壓縮!
那麼,為什麼輝達(NVIDIA)、微軟(Microsoft)、Alphabet、Meta與亞馬遜(Amazon)這批AI領頭羊至今依然堅挺?
這正是當前盤面最特殊的地方:這群AI巨頭並非「只有本夢比的空氣股」,而是手握天量現金流與實質獲利的龐然大物。當一間巨頭的每股純益(EPS)成長率高達30%時,就算利率上升壓縮了15%的本益比,股價依然能逆勢創高;然而,對於標普500指數中其餘數百家盈餘成長僅有3%的中小型企業而言,遭遇15%的本益比下修,股價便只能迎來血腥崩跌。
這就是為什麼美股表面上看起來仍在牛市,內部卻早已演變為少數贏家通吃的「平行時空」。
信用市場拉警報:880億美元AI槓桿債,債主開始問「何時還錢?」
更危險的裂痕,正在向來比股市更敏感的信用債券市場蔓延。
高盛投資級信用團隊分析師謝洛夫斯基(Brad Shelofsky)指出,目前美國投資級公司債利差僅約 +80個基點(0.8個百分點)。這是一個極度尷尬的數字:當無風險的美國公債就能提供5.3%的穩健報酬時,投資人冒著公司違約風險去買投資級公司債,竟然只能多拿可憐的0.8%回報,根本無法激勵實質買盤進場!
更底層的未爆彈在於非投資等級債與垃圾債市場:BTIG追蹤發現,高收益債相對投資級債的利差正在快速擴大,評級最低的CCC級債券利差持續狂飆、B級債同步惡化,連帶推升了科技企業的信用違約交換(CDS)成本。在金融歷史上,風險傳導的順序永遠是極其殘酷的骨牌連鎖:
CCC級垃圾債 B級債 投資級公司債 最終反噬股票市場。
這種信用收緊對AI產業尤為致命。過去各大企業蓋AI資料中心、買GPU,全靠科技巨頭自身的充沛現金流;但到了2026年,大量次級AI雲端商、電力設施與能源基建,開始瘋狂透過高槓桿聯貸與公司債來籌措資本支出。
外媒最新統計揭露:2026年美國槓桿融資市場中,與AI相關的借款規模已從2025年初的200億美元,垂直暴增至驚人的880億美元!股市投資人看著880億美元,興奮地問:「AI營收還能再翻幾倍?」;但債券投資人看著飆上5.3%的借貸利率,卻已開始滿頭冷汗地逼問:「你們究竟什麼時候能把本金還給我?」
恐慌指數VIX只有區區的16左右,金融市場是否風平浪靜?
這才是一切繁華背後最致命的幻覺股市不是沒有風險,而是股市正在集體對危險「裝睡」!
翻開債券市場的專用恐慌指標MOVE指數,9月底已經急劇飆升至 106.6 的近半年高檔,光是9月份單月漲幅就高達約35%!一邊是MOVE衝上106.6,代表債市大戶認定全球利率即將迎來劇烈動盪;另一邊是股票市場的VIX壓在16的長期低水位,認定天下太平。
這種債市恐慌、股市麻木的「背離」,在金融史上絕不可能永久並存!歷史告訴我們,這種失衡最終只有兩種收場方式:要嘛債市平靜下來、MOVE指數回落;要嘛股市大夢初醒,恐慌指數VIX迎來報復性暴衝!
更令造市商心驚膽跳的,是避險基金在背後推砌的極端槓桿。高盛主經紀商(Goldman Sachs Prime)最新統計顯示,美國大型多空避險基金的總槓桿率已經衝上 210.6% 的極端高檔(淨槓桿率則降至48.6%)。
這代表什麼?這代表華爾街基金經理人手裡一邊瘋狂做多具備高現金流的AI巨頭,另一邊瘋狂做空資產負債表脆弱的消費與小型股,賭注押得無比巨大。


BTIG點出了一個被市場忽略已久的歷史異常:美股已經整整長達 213個交易日,沒有出現過「紐約證交所(NYSE)超過80%成交量屬於下跌股」的真正恐慌性拋售日(歷史平均一年要發生約21次)!
市場至今一直在靠著「板塊輪動」在硬撐。然而,在高達210.6%的總槓桿結構下,一旦哪天某個AI核心龍頭財報稍有閃失,避險基金為了自保,勢必被迫啟動大規模的「雙向去槓桿」狂賣多頭部位、回補空頭部位,這將瞬間把各自分化的股票拉進殘酷的「全面無差別通殺」之中!
資本市場體檢:誰是下一個受害者?台北股市如何按圖索驥?
這場由高盛與BTIG示警的深層風暴,並非遙不可及的華爾街八卦,其傳導機制將直接牽動台北股市的敏感神經:
1. 台股的高權值複製效應:龍頭撐大盤的雙面刃
台股當前的結構與美股如出一轍。加權指數能夠強勢橫盤在4萬多點的高檔區,高度仰賴權王台積電(2330),以及聯發科(2454)、鴻海(2317)、台達電(2308)等AI大型核心權值股的庇蔭。
後續美股市場廣度的收斂,將引導出兩條截然不同的台股劇本:
- 劇本一(健康收斂:落後股補漲):若美債殖利率自5.3%高檔回落、油價降溫,無風險利率壓力緩解,資金將由少數AI巨頭擴散至落後的非電族群。台股中具備低基期與低估值優勢的金融、塑化、鋼鐵、水泥、面板雙虎與成熟製程晶圓廠,將迎來實質的補漲評價行情。
- 劇本二(危險收斂:龍頭補跌通殺):若10年期美債殖利率失控衝破5.5%,CCC垃圾債與科技CDS加速惡化,最終連美股AI巨頭都扛不住高折現率的壓力而補跌,台股中的高Beta、高外資持股族群將首當其衝。包括台積電(2330)、聯發科(2454),以及高本益比的ASIC、光通訊、散熱、高階CCL與ABF載板等熱門供應鏈,將面臨外資被動提款與評價修正的沉重壓力。
理周投研部表示:看懂森林與樹木的距離
高盛與BTIG這份振聾發聵的報告,給了所有沈浸在多頭夢境中的投資人最清醒的提醒。
目前的全球資本市場,絕非2000年那種一無所有、純靠投機泡沫堆砌的空中樓閣。現在的AI巨頭們手握真金白銀的龐大現金流,基本面的骨架無比堅實。然而,當5.29%的無風險利率如同一堵高牆橫亙在前,當44%的股票已經悄然跌入熊市、債市波動率狂飆35%時,指望少數幾家AI巨頭永遠扛著整個大盤狂奔,本身就是一種對金融物理法則的漠視。
這不是世界末日的預言,而是一場正在進行中的資產定價大遷徙。看清指數掩蓋下的殘酷現實,分清手裡的持股究竟是手握真實現金流的抗震強者、還是靠著題材在寒冬中硬撐的脆弱枯木,投資人才能在這場高利率的深水區裡,避開暗礁、行穩致遠。
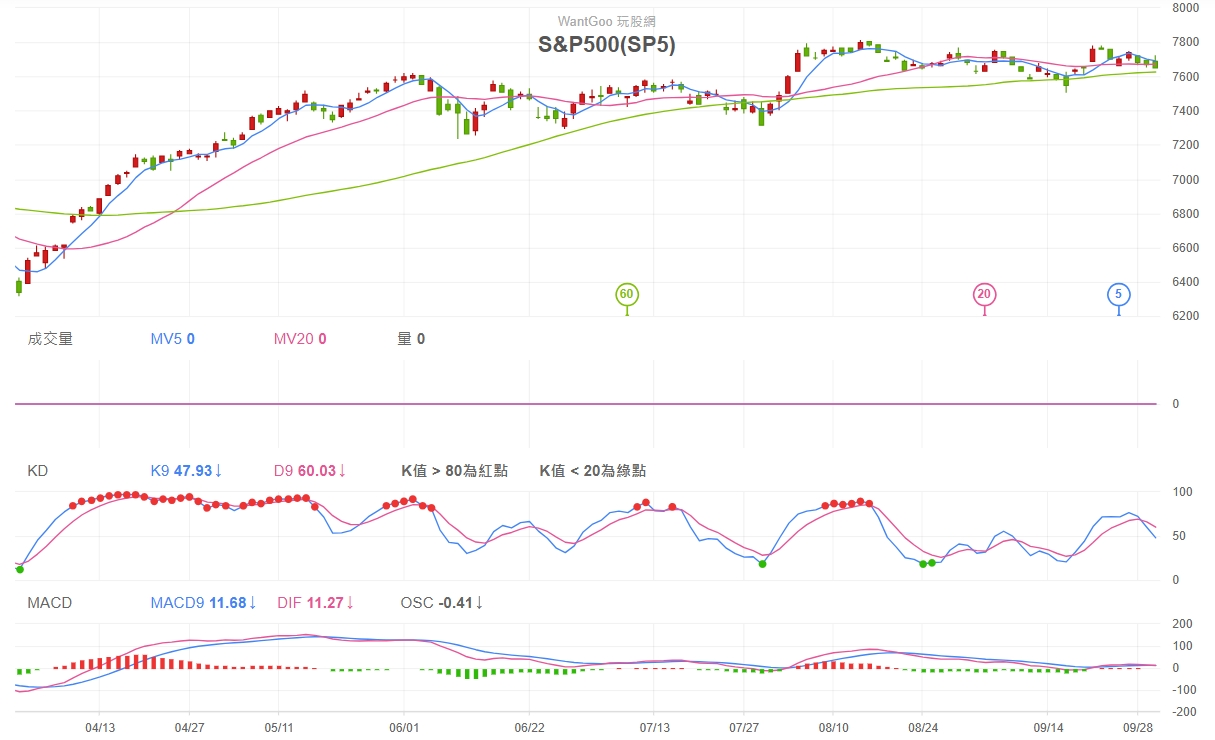
▲圖/玩股網 S&P500 K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。