
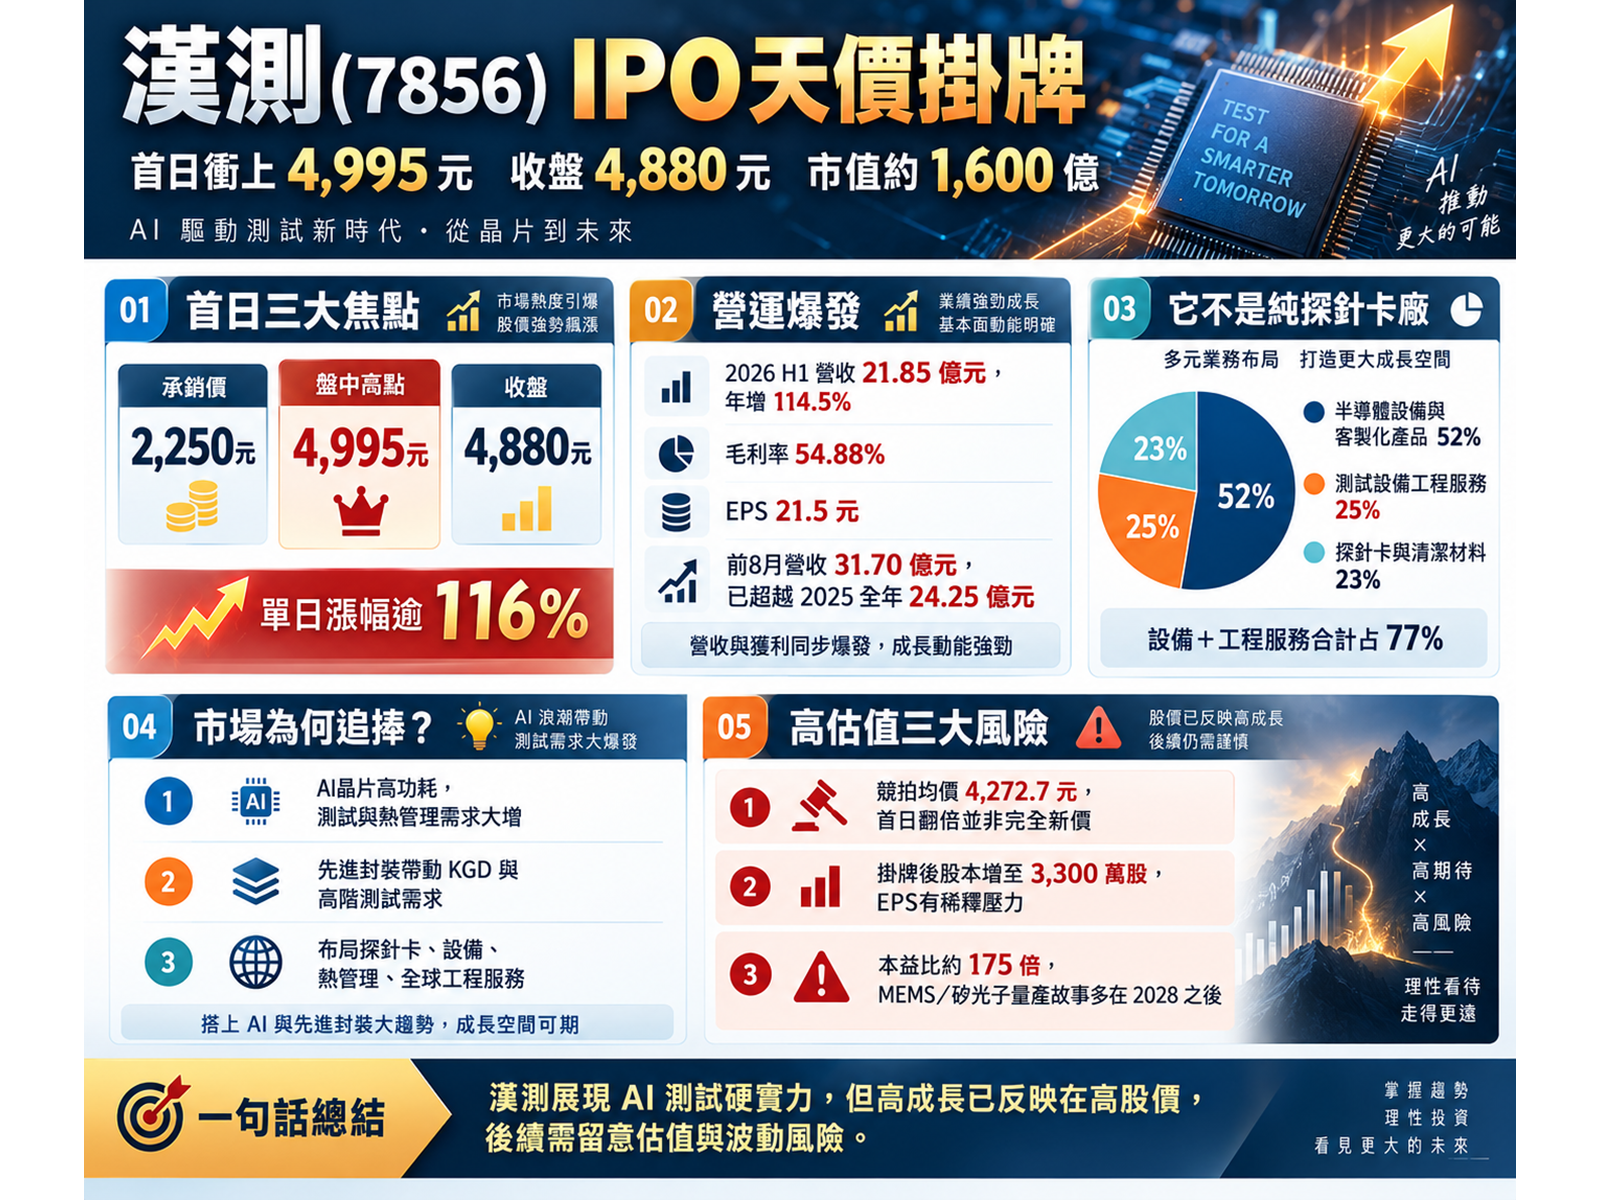
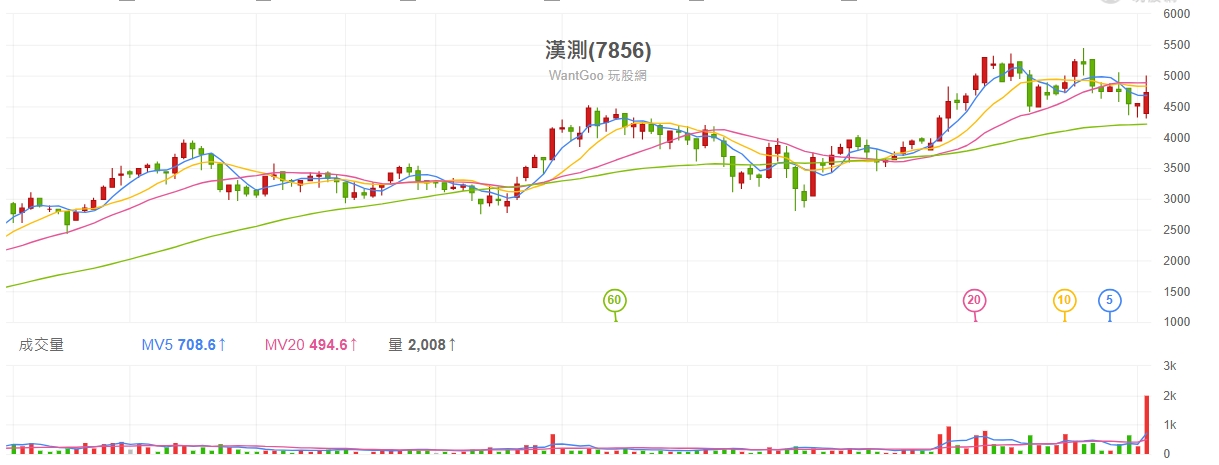
今(22)日,漢測(7856)以每股2,250元的歷史天價正式轉上櫃掛牌,當天盤中最高衝上4,995元,終場收在4,880元,單日漲幅超過116%!
然而,當全市場為這隻漢民集團旗下的測試小金雞陷入瘋狂之際,掀開財報與技術底牌,卻看見三個極其刺眼的矛盾真相:它的股價首日翻倍根本不是今天才發生的神蹟,它過半的營收其實壓根不是探針卡,而它高達175倍的本益比,更是把2028年才能量產的矽光子與MEMS探針卡大餅全部預支到了今天!
這究竟是一場AI算力革命下無可替代的測試霸權崛起,還是一場容錯率極低的超高估值鋼索戰?
拆穿「首日暴漲翻倍」神話!競拍均價高達4,272元,市場早就用四千元在定價
要看懂漢測掛牌首日的飆漲,首先必須替所有被「單日翻倍」標題震懾的投資人還原資本市場的真實定價邏輯。
漢測一舉打破台灣上市櫃市場歷史紀錄,公開申購中籤率僅有極其微薄的0.29%。當天盤中衝上4,995元、終場收在4,880元,表面上看起來是股價在一天之內飆漲了116.89%。
但所有資深機構法人心裡都一清二楚漢測的真實身價,根本不是在掛牌這一天突然翻倍的!
回顧掛牌前的競價拍賣(競拍)數據:
- 全數4,192張競拍股票全額順利開出;
- 最低得標價高達4,138元;
- 最高得標價更衝上4,568.1元;
- 全體加權平均得標價,高達「4,272.7元」!
在興櫃市場的最後交易階段,法人與特定大戶早已用4,000元至5,000元的真金白銀在交易漢測。
2,250元的公開承銷價,本質上是主辦券商在IPO制度下刻意留給幸運中籤散戶的巨大折價紅包!首日所謂的翻倍暴漲,只是把興櫃市場既有的真實價格,在一般交易市場一次性補齊還原!
加上初次上櫃前五個交易日依法「完全沒有10%漲跌幅限制」,目前股價正處於極端劇烈的價格發現階段,盲目跟風追價的風險極高。
市場最大的認知盲點!它不是「純探針卡廠」,超過七成營收全靠「這兩項」武器
坊間許多分析報告習慣將漢測直接拿來與旺矽或中華精測做一對一的純探針卡比較,但翻開2026年上半年的營收細項,這個認知完全是張冠李戴!
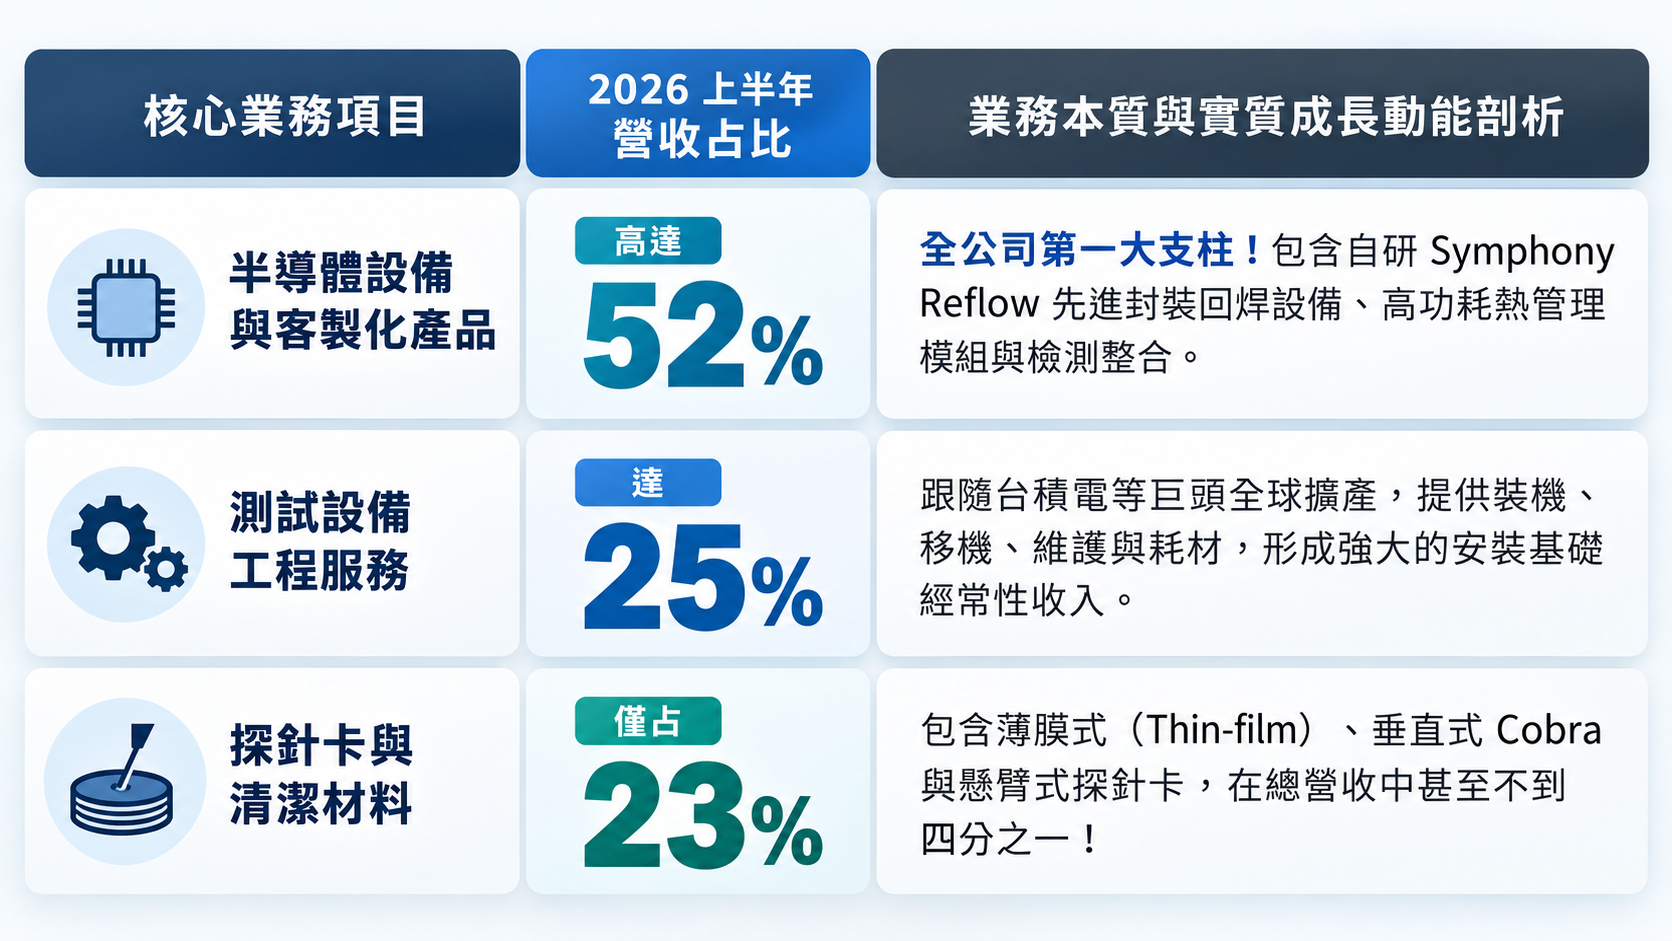
檢視漢測2026年上半年的營收結構,真相徹底顛覆市場預期:
▲圖片來源:ChatGPT 製圖
「半導體設備+工程服務」合計足足占了漢測總營收的「77%」!
它根本不是一家單純賣探針卡耗材的零組件公司,而是一家集「Probe Card + 半導體設備+高千瓦熱管理+全球在地工程服務+測試自動化平台」於一身的綜合型晶圓測試系統架構商!
這種商業模式構築了一道同行難以跨越的護城河「跟著設備與客戶全球走」! 漢測的布局早已跨出台灣,在中國、日本、新加坡、馬來西亞與美國全數設立了在地實體據點。今年6月,漢測團隊更直接進駐美國奧勒岡州,協助一線客戶建置先進電子束檢測設備,並在美國西北部展開記憶體測試設備裝機,服務期程一路排到2030年! 機台一旦賣進晶圓廠,後續源源不絕的維護、改裝、耗材與模組升級,就成了最穩定且高毛利的現金流引擎。
AI功耗飆破1,000瓦、測錯一顆代價千萬!先進封裝把測試逼成「頂級軍火庫」
為什麼漢測能享受如此瘋狂的追捧?答案在於半導體物理極限的劇烈演變晶片變得越複雜、越昂貴,測試產業的含金量就越高!
推動這場暴賺行情的,是AI時代兩大不可逆的物理現實:
- 千瓦級高功耗的極限發熱: 傳統晶片功耗僅數十瓦至百瓦,但次世代AI GPU、自研ASIC與HPC處理器,運算功耗正狂飆向1,000W(千瓦)甚至更高境界! 晶片在未封裝前的測試階段一通電加載,就會瞬間爆發驚人熱量。如何在高溫下維持晶圓平整度、克服翹曲、確保微米級探針均勻接觸,並在高頻運作下維持極致的電源與訊號完整性,成了整個半導體界最頭痛的瓶頸。
- 先進封裝的「零容忍代價(Known Good Die, KGD)」: 在台積電CoWoS、SoIC與Chiplet(小晶片)架構下,一顆旗艦AI晶片內部同時封裝了運算核心、多顆昂貴的HBM3e/HBM4與I/O晶粒。如果在封裝完成後才發現其中一顆小晶粒是不良品,整顆價值數萬美元的晶片模組就得整顆報廢陪葬!
先進封裝越貴,晶片製造商就越不敢省測試的錢!每一顆晶片需要的測試時間翻倍、測試功率翻倍,測試設備與介面的單價(ASP)與毛利率更是直線狂飆!
漢測在此刻展現了全面的軍火庫布局:
- 先進封裝設備實質斬獲:自研的Symphony Reflow高階回焊設備,已正式在指標封測廠完成裝機並取得正式採購訂單(PO)!
- 高速記憶體SLT系統級測試:鎖定DDR5與次世代DDR6,攜手中部記憶體大廠,成功開發出支援15Gbps以上的高速測試座(Socket),跨入傳統ATE機台測不出的系統級驗證領域。
- 矽光子全面卡位:在光電共封裝(CPO)的Insertion 1、2、3全線出擊!攜手德國光子自動化設備巨頭,Insertion 2與3的技術支援已開始貢獻營收,預計2027年推進至ODM/OEM設備;自研軟體更將於2026年10月完成!
前8月營收超車去年整年!本業獲利暴衝4倍,但「股本膨脹兩成」你算過嗎?
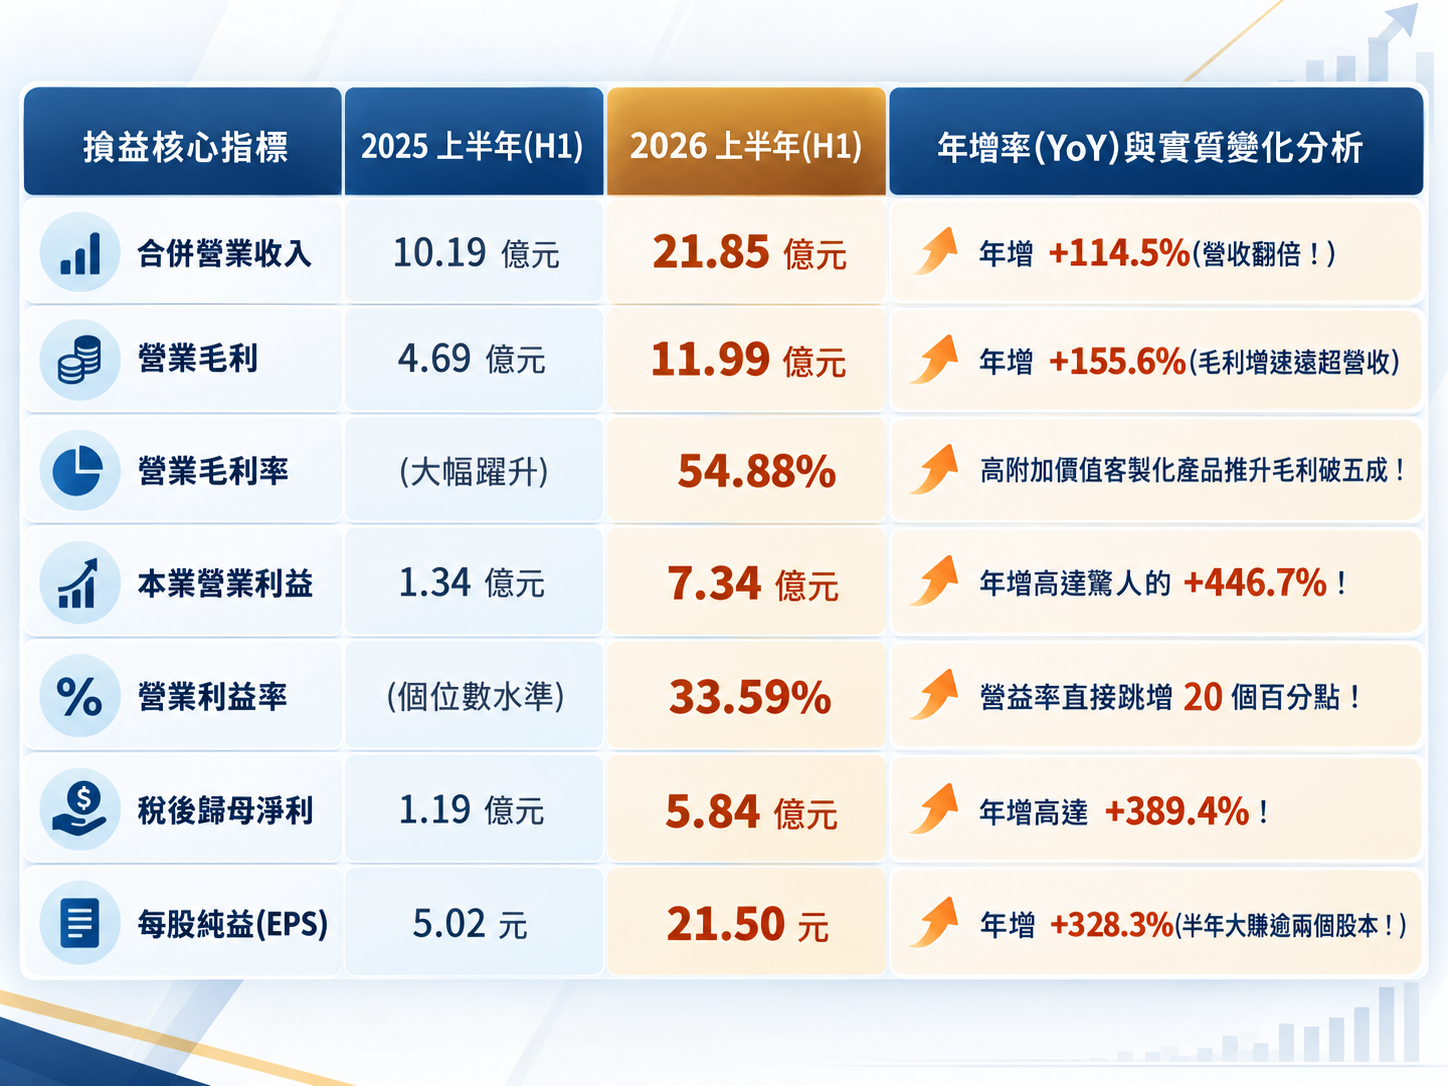
這場AI剛需風暴,直接在損益表上炸出了「超級營運槓桿」:
▲圖片來源:ChatGPT 製圖
這個節奏多麼兇悍:上半年營收增加1.1倍,但本業營業利益暴衝近4.5倍,稅後淨利狂飆近3.9倍!每做100元的生意,營業層面能淨賺近34元。
進入下半年動能依舊毫無疲態:剛出爐的8月單月營收衝上5.03億元(年增114.78%);累計前8個月營收達31.70億元(年增125.94%)!對照漢測2025年整年度營收僅有約24.25億元,漢測今年光是前8個月的業績,就已經把去年一整年的總營收遠遠甩在後頭!
但「下半年的EPS,絕對不能拿21.5元直接乘以二」!
為什麼?
- IPO股本被動稀釋了整整兩成:漢測掛牌前普通股為2,717.7萬股,本次因上市現金增資發行了582.3萬股新股,掛牌後總股本一口氣膨脹至3,300萬股(股數激增約21.4%)! 上半年每股賺21.5元是建立在增資前的舊股本分母上;如今分母擴大兩成,未來的每股盈餘將面臨實打實的稀釋壓力。
- 77%營收屬於專案型設備,業績具備波動性:設備與工程服務占了近八成,這類業務的特性是「交機驗收當季營收暴衝、驗收空窗期驟降」,不能用直線思維來預測獲利。
175倍本益比的極致鋼索!測試五虎爭霸,哪些美夢2028年才會實現?
在4,880元的收盤價下,市場的算盤到底打得有多極端?

以總股數3,300萬股計算,漢測掛牌首日的總市值直接衝上約 1,600億元;以近四季獲利推算的機械式本益比,更是高達不可思議的「175倍」!
175倍的本益比赤裸裸地宣告市場買的根本不是現在一年賺40元還是50元,而是直接用「未來三年所有新技術全數大成功、毫無差錯」的超完美劇本,在提前預支未來!
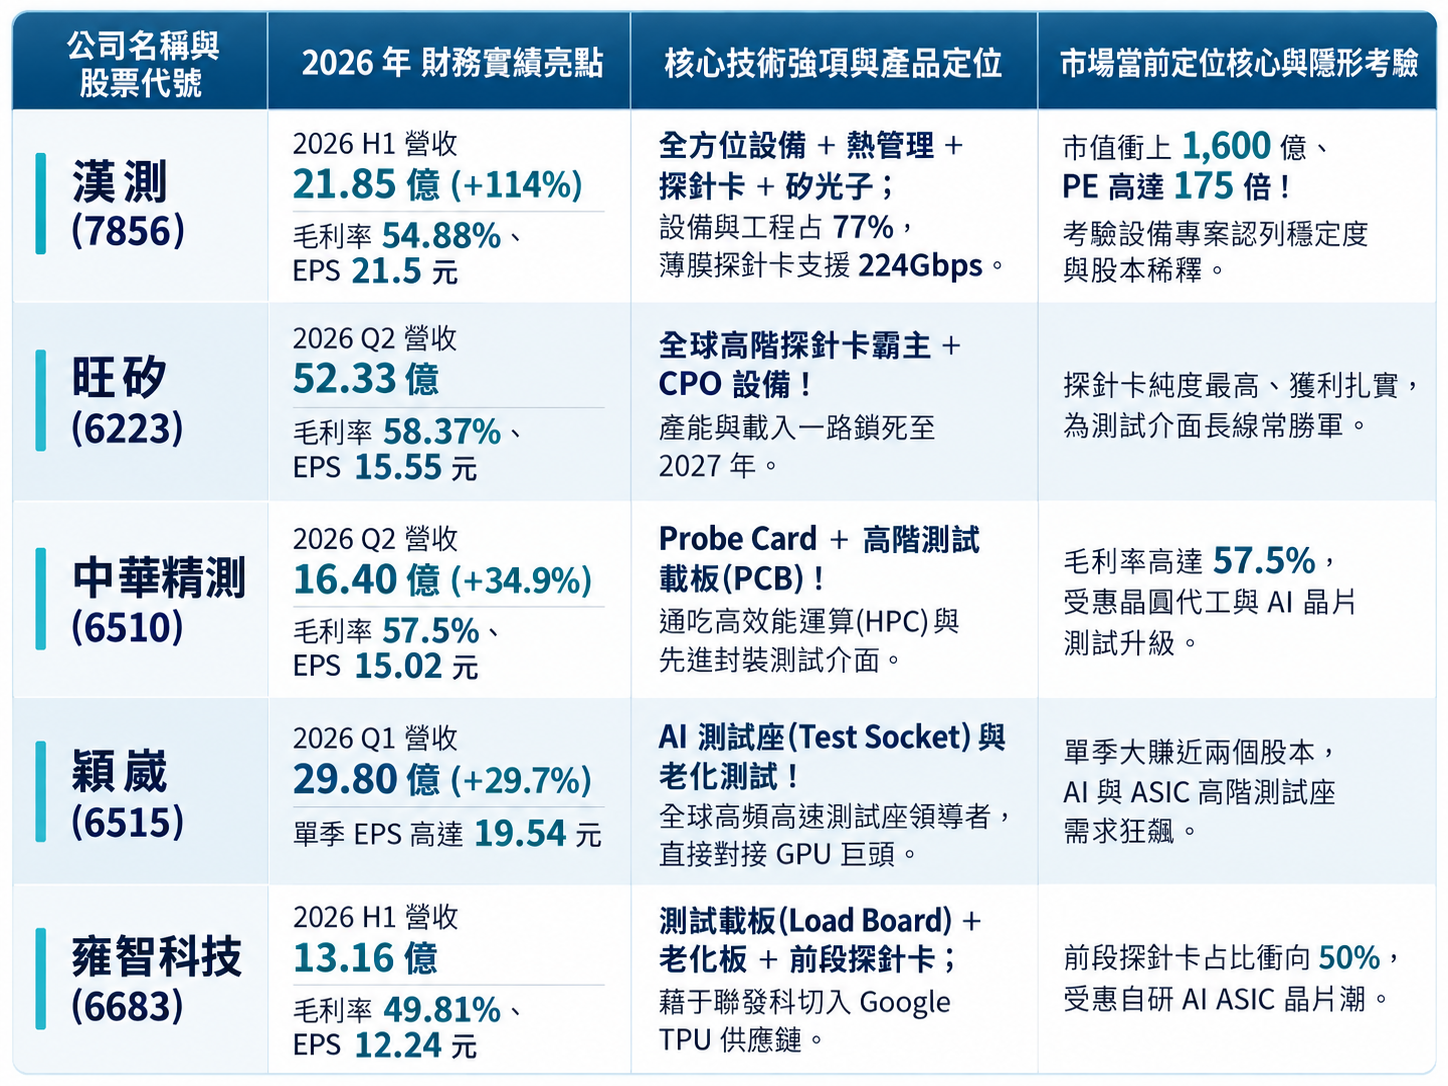
在台股頂級測試族群的擂台上,漢測與其他指標巨頭的客觀對比,界線無比清晰:
▲圖片來源:ChatGPT 製圖
漢測之所以能享受最高等級的估值溢價,是因為它掛牌在整個半導體測試介面產業最繁榮的超級週期起點!
但投資人必須看清漢測這張高達175倍本益比背後的「真實時間表」:
- 薄膜式探針卡(Thin-film):支援67GHz與224Gbps,目前僅是「小量貢獻營收」;
- MEMS高階探針卡:雖然結盟日本MJC,但公司官方白紙黑字講得很清楚最快要到「2028年」才可能開始貢獻營收!
- 矽光子測試:2026年純屬工程服務與小量驗證,2027年推進至ODM/OEM設備,真正迎來規模化量產爆發的第一年,同樣要等到「2028年」!
把兩年後甚至四年後才可能發生的遠期故事,全部折現進今天的4,880元股價裡,這意味著市場的容錯率近乎為零。一旦客戶認證稍有遞延、或是專案設備入帳出現空窗期,超高估值隨時可能引發劇烈的震盪回修。
理周投研部總結
漢測今日的震撼登場,標誌著台灣半導體產業正式告別了「只把目光放在晶圓製造」的狹隘視角,全面確立了「先進測試才是AI算力終極瓶頸」的全新時代地位。
從千瓦級熱管理、Symphony先進封裝設備取得PO、薄膜探針卡攻入224G高速傳輸,到全球六國在地化工程服務,漢測展現出的營運爆發力與技術含金量,無疑是貨真價實的頂級硬實力。
但這絕對不等於投資人可以在接近5,000元的天價上盲目信仰。
前五個交易日無漲跌幅限制的狂暴波動、高達175倍的機械式本益比、增資兩成帶來的股本稀釋,以及MEMS與矽光子大規模量產尚需等待至2028年的現實。這張體檢表清楚地告誡市場:狂歡派對已經把未來的甜頭預先吃進了肚子裡。
▲圖片來源:玩股網 漢測(7856) K線圖
——————————————————————————————————————————————————————-
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。