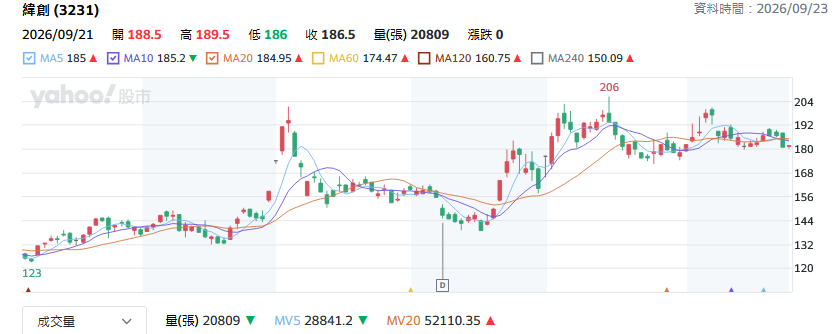

緯創伺服器類產品營收比重已高達75% ~ 87%以上,PC / NB 與顯示器約占營收的15% ~ 25%左右,且出貨量面臨年減壓力,但高單價的 AI 產品線已完全抵銷其衰退。
緯創(3231)2026年上半年合併營收達1.74兆元,年增94%,稅後淨利244.58億元,每股盈餘(EPS)為7.78元,
累計今年前8月營收達2兆5100.30億元,相較去年同期1兆2621.45億元成長98.87%,幾乎較去年同期翻倍。緯創說明,營收成長主要來自客戶需求增加。
公司表示,今年AI 伺服預估全年出貨量「倍增」,下半年表現預期優於上半年。,PC 業務:下半年出貨量HoH預期衰退 15% 左右,營業利潤率:隨新客戶、新產品陸續量產,OP Margin 長期看好並可望逐年、逐季提升。
隨著整體AI產業的輝達GB300 NVL72、B300產品進一步放量,B200追單持續增加,皆為緯創持續帶來出貨成長利多,法人預估今年EPS 中位數約為 16.65 元,最高預估可達18.14 元,2027年EPS約19.67元至24.03元。
根據 FactSet 及各大券商(大摩、高盛等)9月最新調查報告,因 AI 伺服器出貨動能旺盛,法人普遍調升目標價277.5 元,樂觀外資最高看:300 元。