
文/陳炳辰
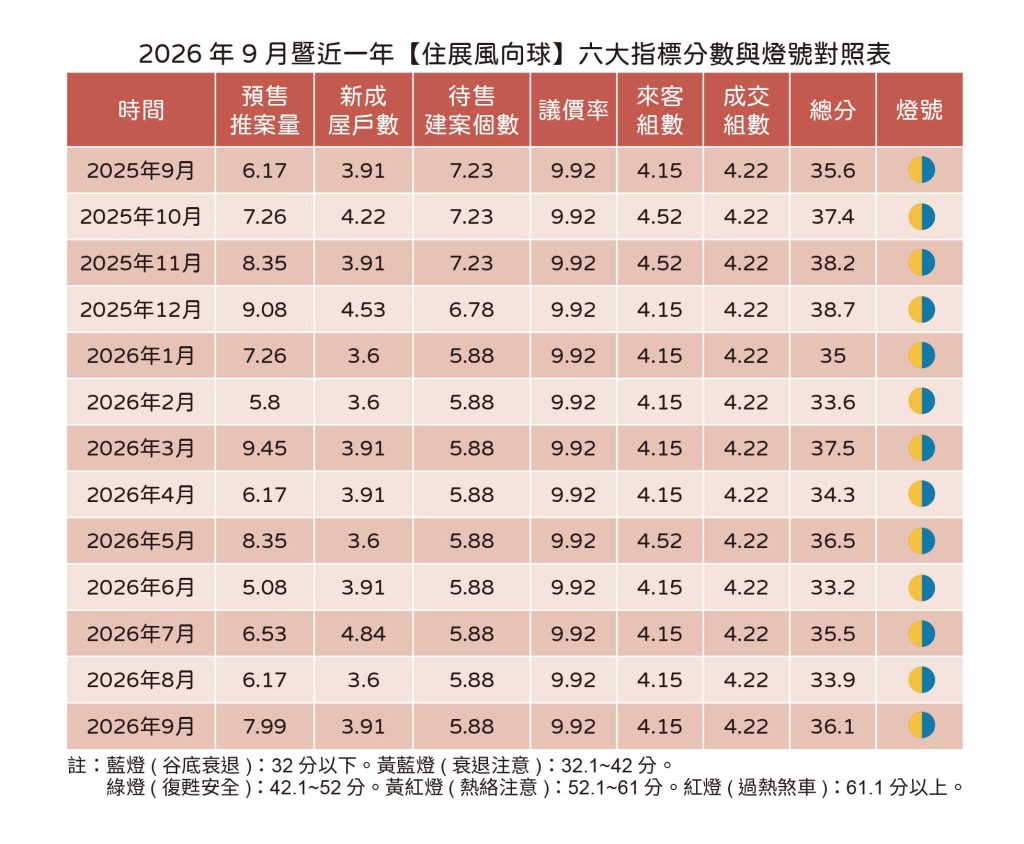
代表北台灣新建案市場概況的「住展風向球」,9月燈號依然呈現衰退黃藍燈,不過分數因建商供給走強而進步至36.1分,六大構成項目為「二升、四平」,預售屋推案量、新成屋戶數增,來客組數、成交組數、議價率、待售建案數分數持平。
住展雜誌企研室總監暨發言人陳炳辰表示,9月進入928檔期,乃今年最後檔期,供給相較先前成長為情理之中,而央行最新理監事會議對於房市政策有所調整也為關鍵,部分建商不再觀望,打鐵趁熱登場,預售與成屋量能雙雙增溫,預售案量比前月增300多億元,倍數增幅,來到700多億元,為6月以高點,百億大案有新北市新莊區與桃園市龜山區的中悦、富堡建設作品,另有超過10案都有數十億元的總銷規模。
新成屋戶數總計公開200多戶,比起前月不到百戶明顯回到常態,因價格較中古成屋高,又沒有預售屋彈性付款空間,最好能規劃在熱潮或檔期時節亮相,順勢拉抬聲量。
需求面卻還在兩樣情,追蹤指標建案每週平均來客組數、成交組數分數依舊為差無可差的谷底,單週平均來客組數約在12組,成交則低於1組,有舉辦活動、新推出、價格殺的指標案單周來客人數可衝上數十組,但價格堅守、地段不佳、中大坪數高總價、已推出一段時間舊案持續低迷,如今約是十多組換一組成交,如果只有個位數賞屋量,成交掛蛋都不意外,央行鬆綁與中秋連假雖有個案佳績,但超過1/3案場還是只聞他家烤肉香,分不到一塊肉。
銷況不快又有新案進場,待售案數來到1579案,較前月增三個百分點,雙北較明顯,雖然相比他地,雙北區域房市正向發展而維持一定買氣,不過高房價特性亦難求快銷。至於桃園、新竹雖然待售案量節制,依然不算順利去化賣壓,後續得視逐步以區域行情交易的新案能否被市場買單,進而改善窘況。
議價率長期保持在一成內,原因一方面是像雙北這類高價區,買方價格認同度高,建商自然沒有理由降價,另一方面也有地帶的新案自主修正房價,如桃園市的青埔以6字頭水位銷售,A7則有4字頭,新竹縣竹東鎮亦是回歸4字頭,都不再過度高攀上一個字頭,買盤對這類識相案明顯有所回應,開價與成交價便落在同一水位。


陳炳辰指出,目前續傳房貸不易的狀態,而股市往五萬點奔騰磁吸資金,兼之央行恐有升息趨勢,加上選舉波擾,冰凍三尺非一日之寒的買氣無法一時片刻解凍,新案躊躇不前案例則包括基隆市中山區、新北市永和區、桃園市青埔與A7重劃區、新竹縣寶山鄉等地指標案,撥雲見日對於供需兩造來說都還須等待一段時間。
| 2026年9月暨近一年【住展風向球】六大指標分數與燈號對照表 | ||||||||
| 時間 | 預售推案量 | 新成屋戶數 | 待售建案個數 | 議價率 | 來客組數 | 成交組數 | 總分 | 燈號 |
| 2025年9月 | 6.17 | 3.91 | 7.23 | 9.92 | 4.15 | 4.22 | 35.6 | 黃藍燈 |
| 2025年10月 | 7.26 | 4.22 | 7.23 | 9.92 | 4.52 | 4.22 | 37.4 | 黃藍燈 |
| 2025年11月 | 8.35 | 3.91 | 7.23 | 9.92 | 4.52 | 4.22 | 38.2 | 黃藍燈 |
| 2025年12月 | 9.08 | 4.53 | 6.78 | 9.92 | 4.15 | 4.22 | 38.7 | 黃藍燈 |
| 2026年1月 | 7.26 | 3.6 | 5.88 | 9.92 | 4.15 | 4.22 | 35 | 黃藍燈 |
| 2026年2月 | 5.8 | 3.6 | 5.88 | 9.92 | 4.15 | 4.22 | 33.6 | 黃藍燈 |
| 2026年3月 | 9.45 | 3.91 | 5.88 | 9.92 | 4.15 | 4.22 | 37.5 | 黃藍燈 |
| 2026年4月 | 6.17 | 3.91 | 5.88 | 9.92 | 4.15 | 4.22 | 34.3 | 黃藍燈 |
| 2026年5月 | 8.35 | 3.6 | 5.88 | 9.92 | 4.52 | 4.22 | 36.5 | 黃藍燈 |
| 2026年6月 | 5.08 | 3.91 | 5.88 | 9.92 | 4.15 | 4.22 | 33.2 | 黃藍燈 |
| 2026年7月 | 6.53 | 4.84 | 5.88 | 9.92 | 4.15 | 4.22 | 35.5 | 黃藍燈 |
| 2026年8月 | 6.17 | 3.6 | 5.88 | 9.92 | 4.15 | 4.22 | 33.9 | 黃藍燈 |
| 2026年9月 | 7.99 | 3.91 | 5.88 | 9.92 | 4.15 | 4.22 | 36.1 | 黃藍燈 |
| 註:藍燈(谷底衰退):32分以下。黃藍燈(衰退注意):32.1~42分。綠燈(復甦安全):42.1~52分。黃紅燈(熱絡注意):52.1~61分。紅燈(過熱煞車):61.1分以上。 | ||||||||
《住展雜誌》創立於1985年,是全台第一家房產媒體
擁有最豐富且即時的預售屋、新成屋資訊
官方網站:www.myhousing.com.tw
FB粉絲團:www.facebook.com/myhousingfan