
商傳媒|方承業/綜合外電報導
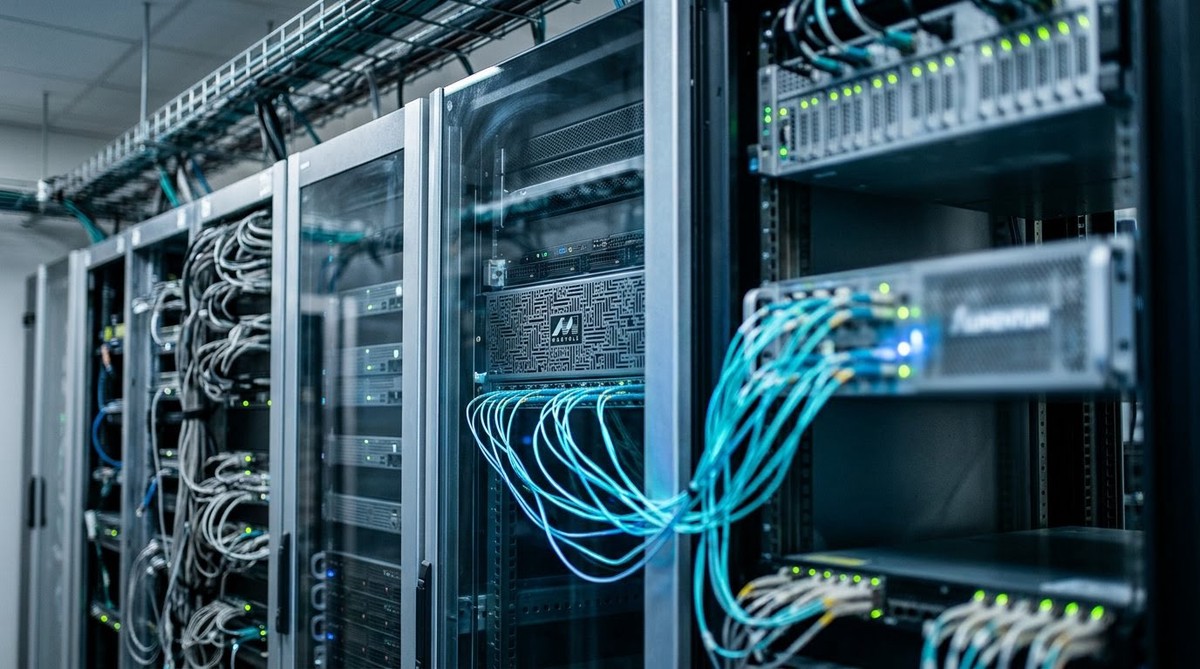
美國半導體大廠邁威爾科技(Marvell Technology)正積極洽談收購光學產品製造商 Lumentum,市場傳聞最快下週可能宣布。此消息引發華爾街對該交易看法兩極,儘管分析師普遍看好此舉將強化邁威爾科技在人工智慧(AI)光通訊市場的地位,但對 Lumentum 高昂的估值及潛在的股權稀釋風險也深感憂慮。
分析人士指出,收購 Lumentum 對邁威爾科技的長遠發展具有重要戰略意義。晨星公司(Morningstar)分析師 William Kerwin(威廉·柯文)表示,Lumentum 的光學雷射及相關零組件,能大幅擴展邁威爾科技既有的光通訊晶片產品線,讓其能更有效地把握 AI 基礎設施快速成長的投資機會,進而開發端到端的 AI 驅動光通訊解決方案。派傑投資公司(Piper Sandler)分析師 David O’Connor(大衛·歐康諾)也認為,隨著 AI 模型規模及資料中心運算需求不斷提升,光網路技術日益關鍵,此潛在交易符合邁威爾科技的長期戰略方向。加拿大皇家銀行(The Royal Bank of Canada)則強調,兩家公司的產品組合高度互補,邁威爾科技將能提供從晶片、雷射到光交換器的完整光互連解決方案,這項戰略結合有助於兩家公司在 AI 光通訊市場的發展。
然而,這項交易也伴隨顯著的財務與整合風險。Lumentum 目前市值約 830 億美元,若不含收購溢價,這已是科技業有史以來規模最大的併購案之一。Kerwin 分析,Lumentum 股價今年以來已累計上漲 148%,市場估值已較晨星公司預估高出 22%,導致交易價格可能過於高昂。他也警告,若交易規模龐大,可能導致邁威爾科技現有股東的股權稀釋 (指現有股東持有公司股份的比例,在公司發行新股後會下降)問題。派傑投資公司亦指出,邁威爾科技可能需要大規模發行新股並透過債務融資來完成交易。
除了財務考量,業務整合亦是挑戰。邁威爾科技主要採無廠模式(Fabless),專注於晶片設計;Lumentum 則擁有磷化銦晶圓製造廠及光學模組組裝廠,商業模式差異可能增加整合難度。Stifel 警告,Lumentum 是邁威爾科技四級脈衝振幅調變(PAM-4)數位訊號處理器(DSP)的重要客戶,而邁威爾科技在此利基市場佔有約 60% 至 65% 的市佔率。若收購完成,其他光學模組製造商可能基於競爭考量或尋求供應鏈獨立,轉而向其他 DSP 供應商採購,進而削弱邁威爾科技現有的市場地位。
受此消息影響,邁威爾科技股價於週四盤中一度重挫逾 11%,報 221.9 美元。Lumentum 股價則逆勢上揚 2.6%,盤中觸及 939 美元。目前最終的收購價格、融資結構及具體條款仍待確認,因為該交易尚未正式宣布。邁威爾科技能否透過此收購案為股東創造長期價值,將取決於最終收購價、預期綜效,以及公司管理股權稀釋與整合成本的能力。

【提醒您】
投資有賺有賠,本文僅供參考,不構成投資建議