
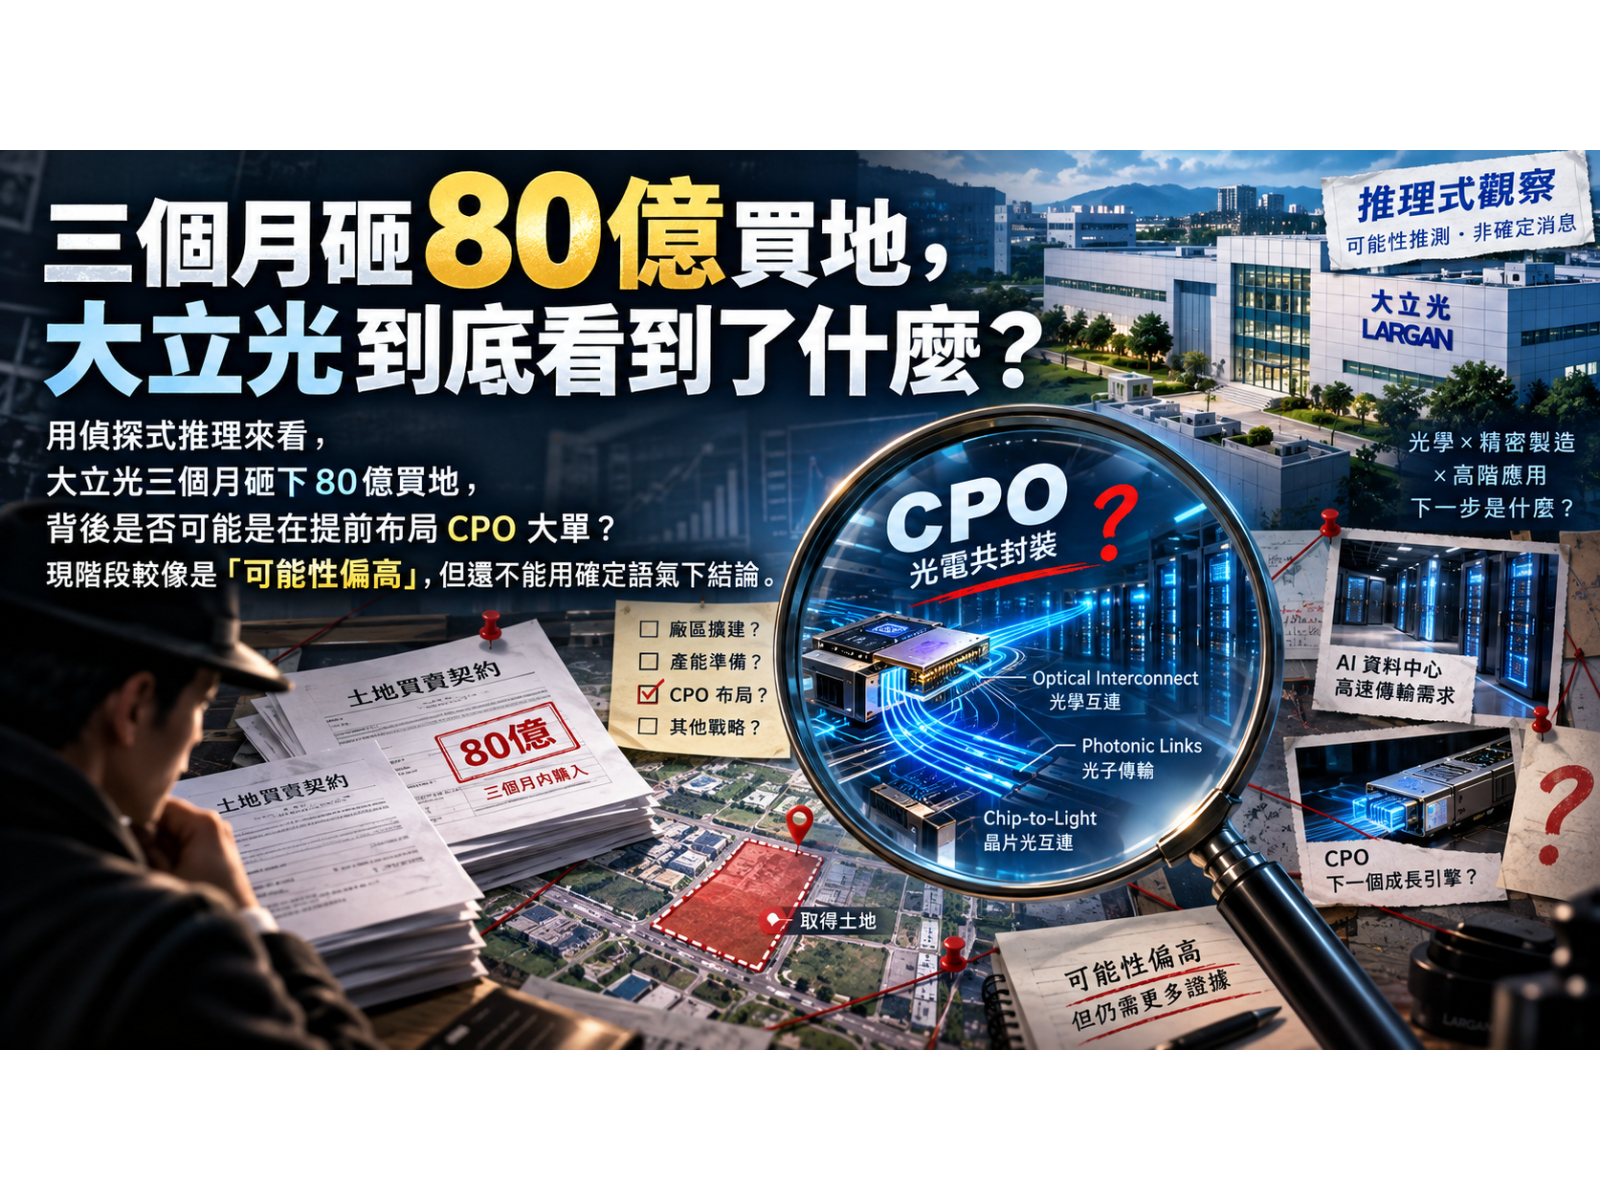
▲圖片來源:ChatGPT製圖
一家公司如果只是準備迎接下一代iPhone,你覺得需要在三個月內,連續七次買土地、廠房,總金額超過80億元嗎?
這就是今年大立光(3008)最奇怪的地方。
從6月24日到9月17日,大立光像突然打開購物車一樣,在台中連續七次取得土地與廠房,累計金額約80.7億元,而且公司每一次給的理由都幾乎一模一樣:
「支應未來擴充產能需求。」
問題來了,到底是什麼產能,需要先花80億元把土地準備好?
市場第一個想到的答案,是iPhone。
今年高階新機首次導入可變光圈,規格比過去潛望式鏡頭還困難。大立光董事長林恩平自己也說,新產品難度高、光圈控制要求更嚴格,而且第三季產能利用率預計滿載。
聽起來很合理。
但如果把另一家公司放進來比較,事情就開始變得怪了。
它叫玉晶光(3406)。
玉晶光(3406)同樣是蘋果鏡頭主要供應商之一,今年也因應新機規格升級擴產,廈門子公司一次砸了18.6億元購買機器設備,全年資本支出估約25億元。
注意差別。
玉晶光(3406)的做法是:
既有廠房+換設備+增加設備。
大立光(3008)卻是:
買設備還不夠,連土地、廠房都一起掃。
如果大家面對的都只是下一代手機鏡頭規格升級,那玉晶光花20幾億元調整設備,大立光卻花80億元先買土地,這個落差就很難完全用一顆可變光圈解釋。
更何況,大立光第二季財報已經看得到手機旺季備貨。
6月底存貨來到約90.9億元,比第一季增加近19%,比去年同期增加約14%。換句話說,下半年新機拉貨需要準備的貨,大立光其實已經開始做了。
所以這裡要分成兩件事。
存貨增加,是今年要交的貨。
但:
買80億元土地,更像是在準備明後年才要用的產能。
那大立光明年準備做什麼?
答案可能藏在另一條產品線:CPO。
6月9日股東會,大立光第一次把進度講得很明白。公司正在做CPO用的FA,也就是Fiber Array光纖陣列,準備在9月前架出第一條自動化試產線,而且已經有一名大型潛在買家。更值得注意的是,林恩平當時直接講了一句話:
目前業界的問題之一,是**「缺地、缺人才」**。
十五天後,6月24日。
大立光買下第一筆6.28億元土地與廠房。
事情到這裡還可以說是巧合。
但接著看下去。
7月9日法說會,大立光宣布FA已經拿到正式規格,7月送樣,客戶會加速認證,第三季底完成pilot line,最快2027年中量產。
而且不是只有概念展示。
林恩平直接說:
量產型客戶目前有一家,其他客戶則正在做下一代產品POC(Proof of Concept)。
也就是說,大立光的CPO,已經從:
研究 Prototype 找客戶
走到:
正式規格 送樣 pilot line 客戶認證 準備量產。
然後很巧。
7月21日,再買5.61億元。
7月24日,又買一筆。
8月25日,一口氣再砸30.8億元。
9月一路買到第七筆,累計80.7億元。
把兩條時間線疊在一起,就會變成一個很有意思的畫面:
6月9日CPO大型潛在客戶浮現
6月24日第一次買地
7月9日取得FA正式規格、量產型客戶確認
7月到9月土地、廠房一路買Q3底FA自動化pilot line完成
2027年中,最快開始量產貢獻營收
這當然不能直接證明「80億元土地全部都是為CPO買的」。
但如果你是投資人,你會開始問一個完全不同的問題:
為什麼購地的時間,剛好跟CPO從研發走向量產的時間重疊?
這還不是全部。
大立光做FA最大的優勢不是人工,而是自動化與精度。
林恩平表示,外部FA對位精度大約0.5~0.8微米,大立光內部已經做到0.3微米以下;未來如果客戶驗證完成,公司要做的不是塞進幾千名作業員,而是把自動化產線一條一條複製出去。
這時土地就變得重要了。
第一條pilot line不需要多大。
但:第一條成功第二條第三條第十條再從FA往FAU延伸
需要的就不只是幾台機器,而是完整的新產能空間。
而且目前大立光已經表示,FA的ASP會高於手機鏡頭;至於最終毛利率,仍要等正式報價與量產後才能確認。

這也是為什麼康寧最近推出GlassBridge時,法人這麼緊張。
因為康寧走的是EC側邊耦合,大立光目前主要布局GC表面光柵耦合。林恩平的回答很簡單:目前多數客戶設計仍以GC為主,未來三年GC仍會是重要市場,所以「繼續走我們的步調」。
換句話說,大立光不是跟著康寧做,而是在押另一條光耦合技術路線。
好,故事講到這裡,我們回到最開始的80億元。
如果只看今年,大立光的故事很簡單:
蘋果新機、可變光圈、第三季滿載。
但如果把時間拉到2027、2028年,你看到的可能是另一部電影。
大立光過去二十年最厲害的能力,是把一個極難量產的精密光學產品,透過模具、自動化、製程控制與良率管理,最後做到幾千萬、甚至上億顆。
現在它似乎準備把同一套能力,從手機鏡頭搬到AI資料中心。
所以真正值得注意的,可能不是:
「大立光花80億元買了多少坪土地?」
而是:
「什麼樣的未來需求,會讓一間原本現金滿手、廠房已經不少的公司,突然決定先把未來幾年的土地一次買下來?」
可變光圈可以解釋今年滿載。
手機旺季可以解釋90億元存貨。
但三個月80億元的土地,解釋的可能根本不是2026年的訂單。
它比較像公司正在替2027年以後,提前留一塊位置。
而目前公開資訊裡,唯一同時符合:
需要全新產線、已取得正式規格、已有量產型客戶、正在建pilot line,而且最快明年開始貢獻營收的產品,就是CPO的FA。
所以,大立光這80億元到底是不是為CPO而買?
現在還不能下定論。
但土地不會說話,資本支出卻很少說謊。
如果未來大立光真的開始一條一條複製FA自動化產線,那今天回頭看2026年夏天這80億元的瘋狂購地,可能才會發現:
真正的大單還沒出現在財報裡,但公司可能早就先替它把位置空出來了。
大立光高含量ETF介紹:
ETF名稱 大立光占比
復華富時高息低波(00731) 5.77%
主動群益科技創新(00992A) 4.42%
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。
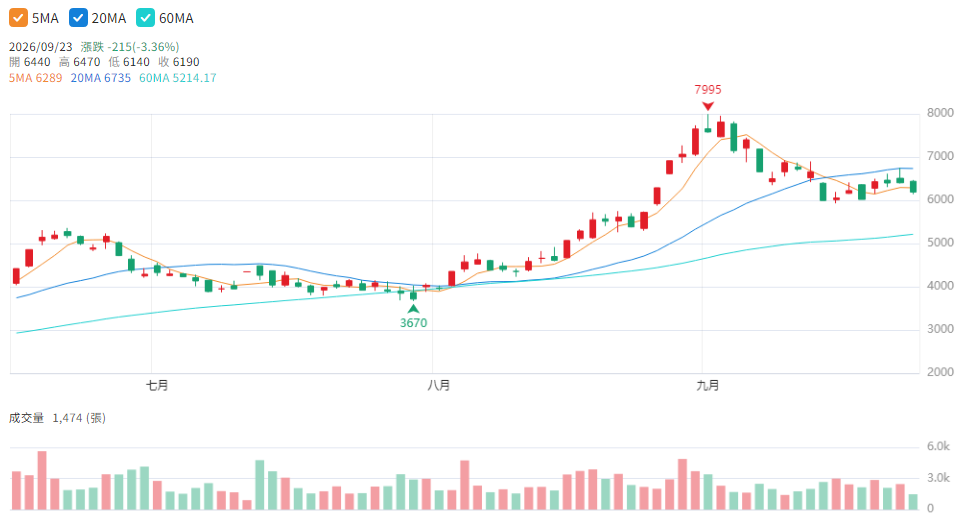
▲圖片來源:CMoney大立光(3008) K線圖