
當看到特斯拉執行長馬斯克喊出「20年後全球可能會有1,000億台人形機器人」,市場隨即算出「需求將出現數萬倍爆發、供應鏈業績全面升空」的驚人標題時,會感到熱血沸騰。
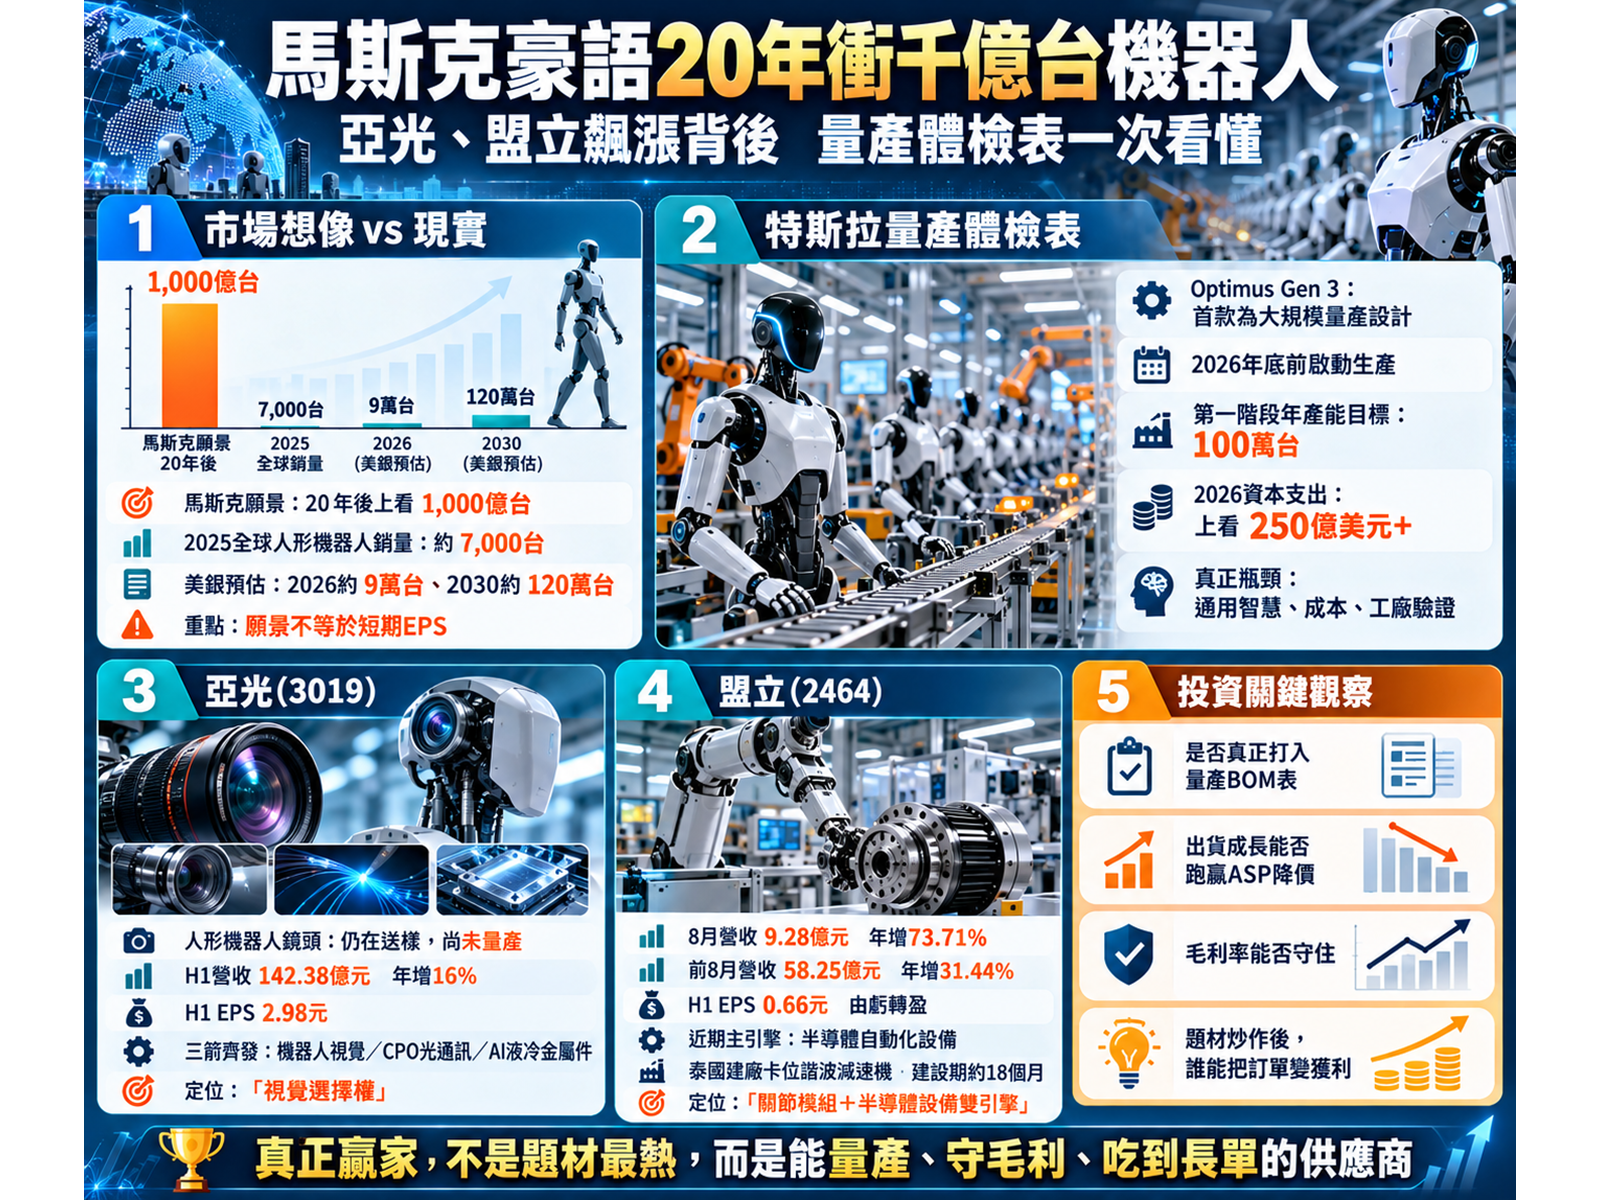
但如果翻開國際機器人聯盟(IFR)的最新體檢報告,冷水恐怕會立刻澆下來:2025年全球工業與專業服務用途的人形機器人銷售量,整整一年才賣了多少?答案是:大約只有7,000台。
一邊是現實中微弱的7,000台,另一邊是2040年代的1,000億台願景,兩者相差了整整數個數量級。今天,我們就用產業數據與真實財報,一層一層剝開這場機器人狂潮的真實底色。
狂想與現實:馬斯克的千億台大餅,為什麼不能直接拿來算EPS?
先還原馬斯克這段引爆市場的話。在央視財經9月23日的專訪中,馬斯克確實描繪了一幅極具張力的藍圖:10年內達到至少10億台人形機器人;15年達到約100億台;20年更可能飆上1,000億台,涵蓋家庭照護、教育陪伴,甚至每個人未來都可能同時管理多個實體機器人與數位AI Agent。
這不是媒體杜撰,但所有投資人必須先踩下第一道煞車:這是馬斯克的個人長期願景,不是特斯拉的官方出貨指引,更不是機構法人的產業共識。
美銀全球研究(BofA Global Research)估計,全球人形機器人到2026年出貨約9萬台,到了2030年約120萬台。若拿目前的幾千、幾萬台出貨量,去硬套20年後的千億台存量,在數學上固然能湊出「數萬倍成長」的吸睛標題,但這在產業分析上犯了嚴重錯誤它把「年度出貨量」與「全球累積裝機存量」兩種完全不同的統計口徑混為一談。
更何況,20年後的機器人壽命可能僅5至10年、會被淘汰置換、形態更未必是現行的雙足架構。如果直接用「1,000億台 8顆鏡頭 = 8,000億顆鏡頭」去推算台灣光學廠的營收,完全忽略了零組件降價、市占率瓜分與架構變更的現實。這種算式只能當作市場胃納量(TAM)的浪漫想像,絕不能直接拿來當成每股盈餘(EPS)模型。
特斯拉真正的底牌:每年100萬台與250億美元的豪賭
那麼,這波機器人行情難道全是空氣嗎?倒也未必。這一次市場與過去最大的不同在於:特斯拉已經正式把這場遊戲從實驗室的「展示題材」,拉進了工廠端的「量產製造題材」。
在特斯拉官方2025年年報中明確揭露:Optimus Gen 3是公司第一款「為大規模量產而設計」的版本,第一條生產線與供應鏈正全力準備中,預計2026年底前開始生產,第一階段規劃的年產能目標為:100萬台。
「年產能100萬台」是白紙黑字的官方生產規畫,跟遠期的「千億台願景」有著本質區別,這才是供應鏈真正看得見的起跑線。
為了這條起跑線,特斯拉正展開二戰以來美國最激進的工業擴張。馬斯克在2026年Q2法說會上直言,公司正同步擴增Optimus、Robotaxi(Cybercab)、Semi、AI算力與半導體製造設施,全年資本支出從年初預估的逾200億美元,一口氣上調到突破250億美元。這證明特斯拉不是只在發表會上放影片,而是真金白銀砸大錢建產能,這才是供應鏈背後最硬挺的基本面支撐。
但關鍵變數在於:機器人真正的瓶頸早已不是硬體軀殼,而是「大腦」通用智慧(General-purpose intelligence)。能不能在毫無編程的陌生環境中自主理解、規劃任務並修正錯誤,決定了商業化進程。因此,在2026至2028年,市場真正該緊盯的絕非充滿突發變數的家庭普及,而是特斯拉自己的超級工廠:只要在工廠搬運與組裝中證明「單台機器人總持有成本 < 一名工人的長期成本」,真正的量產S曲線才會正式引爆。
拆解亞光(3019):「特斯拉直供」的虛與實,以及三箭齊發的防護網
在這波機器人熱潮中,光學大廠亞光(3019)被市場捧上浪尖。但若以嚴謹的放大鏡檢視,必須分清「事實」與「期待」的分界線。
- 機器人鏡頭現況:亞光董事長賴以仁在8月18日法說會上說得很坦白,公司確實正在開發人形機器人鏡頭,並已向美、日、歐、中國客戶送樣,但目前「仍在送樣階段,尚未大量生產」。
- 特斯拉供應鏈的證據層次:市場與媒體雖然將亞光直接冠上特斯拉供應鏈光環,但公司一手公開資訊從未直接指名該送樣客戶就是Optimus。最安全的解讀是:亞光具備全球頂尖技術並已打入國際送樣名單,但正式的量產訂單與實質貢獻仍需後續財報驗證。
- 本業獲利底氣:亞光上半年繳出漂亮成績,營收約142.38億元(年增16%)、營業利益12.89億元(年增31%),EPS達2.98元。這份扎實的獲利主要來自現有本業的復甦,而非人形機器人。
市場津津樂道的「一台機器人需要7至8顆鏡頭」(涵蓋頭部、手部、深度感知與周遭環景),在工程架構上確實合理,但絕不能當成未來20年固定不變的採購清單。一旦未來架構走向單目加AI深度估算、導入ToF或觸覺感測,BOM表(物料清單)隨時可能精簡,且一旦進入百萬台規模,特斯拉勢必祭出嚴格的零組件標準化與降價要求。
亞光真正珍貴的價值,不是押寶單一機器人,而是其光學技術同時跨足三大AI高階戰場:機器人視覺(Robot Vision)、CPO光通訊(稜鏡、準直鏡、超穎透鏡,預計2027年貢獻營收),以及AI資料中心的液冷金屬機構件。就算Optimus的放量進度遞延半年到一年,亞光旗下仍有無人機、車載、數位相機與CPO等業務做後盾,這提供了一層極佳的抗風險防護網。
拆解盟立(2464):暴增73%營收背後的真相,以及泰國神祕產能
相較於光學鏡頭,人形機器人全身上下數十個關節促動器(Joint Actuator),單機BOM價值遠高於視覺模組,這讓專精諧波減速機與關節模組的自動化大廠盟立,成了市場關注的另一大核心。
市場傳出盟立台灣端已開始出貨Optimus 3關鍵諧波減速機與關節模組。翻開盟立最新的營收數字,表現更是極為驚人:
- 8月營收:衝上9.28億元,年增率高達73.71%。
- 前8月累計營收:達58.25億元,年增31.44%。
- 上半年獲利:EPS約0.66元,成功擺脫去年同期虧損,順利轉虧為盈。
然而,不能把這73%的營收暴增全部歸給機器人。盟立在官方公告中說得一清二楚:近期業績大躍進的主因,是來自「半導體自動化設備相關訂單增加」也就是CoWoS與CoPoS先進封裝、晶圓與載板搬運設備的強勁拉貨。公司今年規劃整體產能擴增30%至40%,其中高階半導體設備產能擴幅更超過30%。
也就是說,盟立現在的主引擎是「AI半導體先進封裝」,機器人則是正在醞釀的第二引擎。
而在全球地緣政治推動的「非紅供應鏈」(China+1)趨勢下,盟立更下了一著關鍵棋局:攜手中國結構件大廠科達利與盟英,在泰國羅勇府合資設立諧波減速機生產基地。科達利持股51%、盟立持股39%(投資上限不超過新台幣6.5億元)、盟英持股10%,總投資額上限約人民幣3.5億元(約合新台幣16.67億元)。
這種結合「中國工程能力 + 台灣技術 + 泰國製造」的布局,精準鎖定了美系客戶的需求。但投資人必須注意公告上的關鍵細節:該項目的建設期約為18個月。 這意味著泰國新產能絕非今年下半年能立即全面開出,大規模實質貢獻仍需等待建廠與認證期。

理周投研部表示:硬體狂歡之後,殘酷的BOM表淘汰賽即將開始
汽車的一代平台可以賣5到7年,但現階段的人形機器人幾乎是「一年換一代」。今天供應商費盡千辛萬苦擠進了Gen 3的BOM表,只要下一代架構重新整合、換用不同的關節或促動器設計,或是特斯拉決定自研特定機構,供應商隨時有被洗出場外的風險。
更殘酷的是價格殺戮。當特斯拉的目標是將機器人推向消費級市場、產量從1萬台爬坡至100萬台時,原廠對供應鏈的砍價力道將極為凶狠。「數量暴增 ASP(平均售價)大幅下挫」是所有硬體產業的宿命。未來決定台廠獲利厚度的,從來不是「有沒有搭上題材」,而是:出貨成長的速度能不能跑贏降價速度?降價之後毛利率能不能守得住?
從「看名字買股票」進入「嚴格驗收期」
馬斯克的千億台預測,勾勒出人類社會未來的巨大想像,但那更像是一場橫跨晶片、電池、電力與材料的漫長資本週期,絕非明天早晨就能反映在台廠EPS上的數字。
眼前的定海神針非常明確:
- 亞光(3019) 扮演的是「視覺選擇權」,上半年的扎實獲利提供了下檔緩衝,送樣的機器人鏡頭與2027年發酵的CPO零組件,則是未來評價能否向上跳升的看漲期權。
- 盟立(2464) 扮演的是「關節模組與半導體設備雙引擎」,眼前爆發的營收主要受惠於先進封裝自動化大浪,與科達利在泰國長達18個月的建廠布局,則是卡位美系機器人供應鏈的長線伏兵。
這一次,機器人不再只是科幻展示,而是真真切切進入了工廠量產的前哨戰。然而,浪潮退去時,市場最終獎勵的絕不會是新聞版面上名字出現最頻繁的公司,而是那些「真正打入量產BOM表、維持高市占,且在價格屠刀砍下時依然能賺出毛利」的真正贏家。
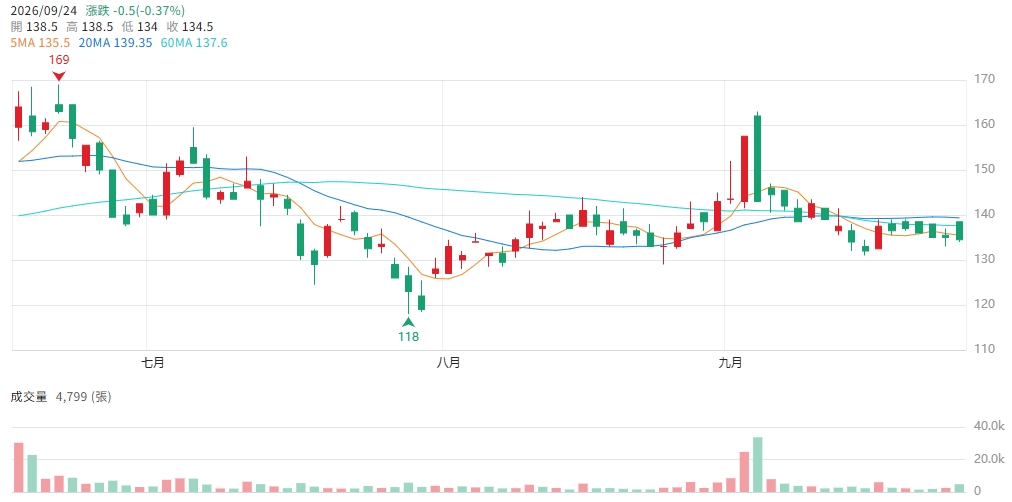
▲圖片來源:CMoney 亞光(3019) K線圖
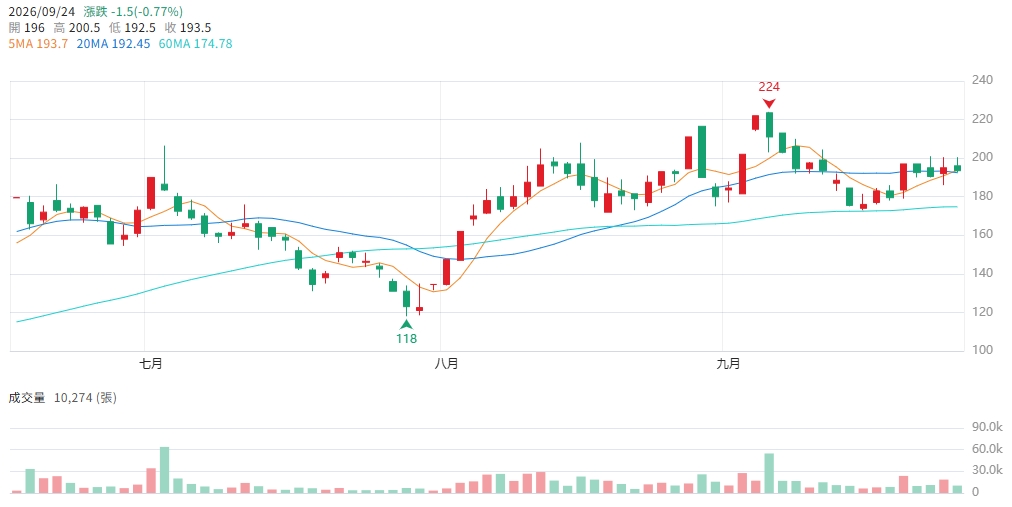
▲圖片來源:CMoney 盟立(2464) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。